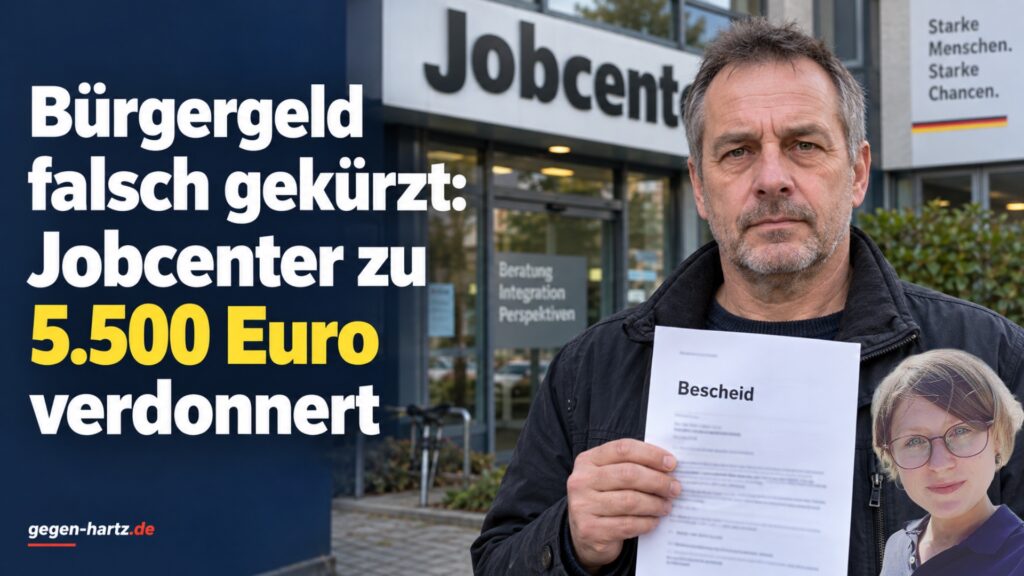
Monatlich 500 Euro als Unterhalt angerechnet, am Ende 5.500 Euro nachgezahlt: Ein Jobcenter hatte die Kreditbeteiligung einer Ex-Partnerin falsch eingeordnet.
Erst die Einschaltung der Bürgerbeauftragten brachte die Korrektur. Dokumentiert ist der Vorgang im Tätigkeitsbericht 2025 der Bürgerbeauftragten Schleswig-Holsteins, Fall 2 auf Seite 54.
500 Euro Unterhalt, die tatsächlich dem Hauskredit dienten
Der Vater lebte mit zwei volljährigen Kindern im noch nicht abbezahlten Eigenheim und bezog seit Juni 2024 Bürgergeld. Die monatliche Kreditrate betrug 1.070 Euro. Weil das Geld kaum zum Leben reichte, suchte er im April 2025 Beratung.
Im Bescheid standen 500 Euro unter „Unterhaltskosten Haus/Kinder“. Tatsächlich beteiligte sich seine getrennt lebende Partnerin damit an einem gemeinsam aufgenommenen Darlehen. Nach der Tilgungsvereinbarung war sie selbst zur Zahlung verpflichtet.
Nach Darstellung der Bürgerbeauftragten diente das Geld deshalb der Erfüllung ihrer eigenen Kreditpflicht.
Das Jobcenter überprüfte die Anrechnung, entfernte den Betrag aus der Einkommensberechnung und zahlte 5.500 Euro nach. Der Bericht schildert eine Korrektur im Verwaltungsverfahren, kein Gerichtsurteil.
Ein Verwendungszweck macht Geld nicht automatisch anrechnungsfrei
Für andere Leistungsberechtigte ist die Unterscheidung wichtig: Eine private Zahlung bleibt nicht schon deshalb unberücksichtigt, weil auf der Überweisung „Hauskredit“ steht. Nach § 11 SGB II zählen Einnahmen in Geld grundsätzlich zum Einkommen, soweit keine Ausnahme greift. Auch die anschließende Verwendung für Schulden beseitigt eine Einkommensanrechnung nicht automatisch.
Zu prüfen ist vielmehr, welche Verpflichtung hinter der Zahlung steht und wem das Geld rechtlich und tatsächlich zugutekommt. Unterhalt zum Lebensunterhalt und die Erfüllung einer eigenen Schuld durch eine andere Person dürfen nicht ungeprüft gleichbehandelt werden.
Eine allgemeine Zusage, dass Zahlungen ehemaliger Partner für Immobilienkredite immer anrechnungsfrei bleiben, lässt sich aus dem geschilderten Vorgang nicht ableiten.
Das Jobcenter muss den Zahlungsgrund aufklären
Eine knappe Bezeichnung im Berechnungsbogen ersetzt keine Sachverhaltsprüfung. Nach § 20 SGB X muss das Jobcenter den Sachverhalt von Amts wegen ermitteln und dabei auch Umstände berücksichtigen, die für Leistungsberechtigte sprechen.
Wer eine Zahlung als Einkommen anrechnet, muss daher die zugrunde liegenden Vereinbarungen und Zahlungsabläufe prüfen, soweit diese für die Entscheidung bedeutsam sind.
Betroffene sollten unklare Einkommenspositionen trotzdem möglichst früh schriftlich hinterfragen. Sinnvoll ist die konkrete Frage, welche Zahlung für welchen Monat und aus welchem rechtlichen Grund angerechnet wurde. So lässt sich der Streit auf den tatsächlichen Fehler eingrenzen.
Welche Unterlagen die Prüfung erleichtern
Bei einem gemeinsamen Immobilienkredit sollte aus den Nachweisen hervorgehen, wer den Vertrag unterschrieben hat und wer welchen Anteil schuldet. Ebenso wichtig ist der tatsächliche Zahlungsweg. Folgende Unterlagen helfen, die verschiedenen Fragen auseinanderzuhalten.
| Unterlage | Was daraus hervorgehen sollte | Wofür sie gebraucht wird |
|---|---|---|
| Darlehensvertrag | Vertragspartner und Verpflichtungen gegenüber der Bank | Nachweis einer eigenen Kreditpflicht der zahlenden Person |
| Vereinbarung zur Ratenzahlung | Aufteilung der Zahlungen zwischen den Beteiligten | Abgrenzung von Unterhalt und anderen Unterstützungszahlungen |
| Kontoauszüge und Bankbuchungen | Höhe, Zeitpunkt und Empfänger der Beträge | Nachvollziehbarkeit der tatsächlichen Zahlung |
| Bescheid mit Berechnungsbogen | Angerechnete Beträge und betroffene Monate | Genaue Bezeichnung der beanstandeten Berechnung |
Kreditbeteiligung und Übernahme der Hausrate sind zwei verschiedene Fragen
Ob eine Zahlung als Einkommen zählt, ist getrennt davon zu prüfen, welche Wohnkosten das Jobcenter übernehmen muss. Bei selbst bewohntem Eigentum können angemessene Schuldzinsen zu den Unterkunftskosten gehören. Tilgungsraten werden dagegen grundsätzlich nicht übernommen; dafür kommen nur eng begrenzte Ausnahmen in Betracht.
Eine fehlerhafte Einkommensanrechnung begründet deshalb noch keinen Anspruch auf Finanzierung der gesamten Hausrate. Näheres erläutern unsere Beiträge zu Schuldzinsen beim Eigenheim und zu den Ausnahmen bei der Übernahme von Tilgungsraten.
Bei falscher Anrechnung zählt auch die Frist
Gegen einen fehlerhaften Bescheid kann grundsätzlich innerhalb eines Monats nach Bekanntgabe Widerspruch eingelegt werden. Das regelt § 84 SGG. Wer zunächst eine Beratungsstelle um Hilfe bittet, sollte diese Frist trotzdem selbst im Blick behalten.
Ist der Bescheid bereits bestandskräftig, kommt ein Überprüfungsantrag nach § 44 SGB X in Betracht. Dabei sollten der betroffene Bescheid beziehungsweise der eindeutig bestimmbare Leistungszeitraum und die beanstandete Anrechnung genannt werden. Wie das geht, zeigt unser Ratgeber zum Überprüfungsantrag beim Jobcenter.
Für Nachzahlungen gilt im SGB II eine verkürzte Rückwirkung: Bei einem Überprüfungsantrag im Jahr 2026 können Leistungen grundsätzlich frühestens ab dem 1. Januar 2025 nachgezahlt werden. Das folgt aus § 40 Absatz 1 SGB II in Verbindung mit der Berechnung nach § 44 Absatz 4 SGB X. Wer bis 2027 wartet, kann auf diesem Weg grundsätzlich keine Nachzahlung mehr für 2025 erreichen.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.