Warum dieses Merkzeichen besonders wichtig sein kann
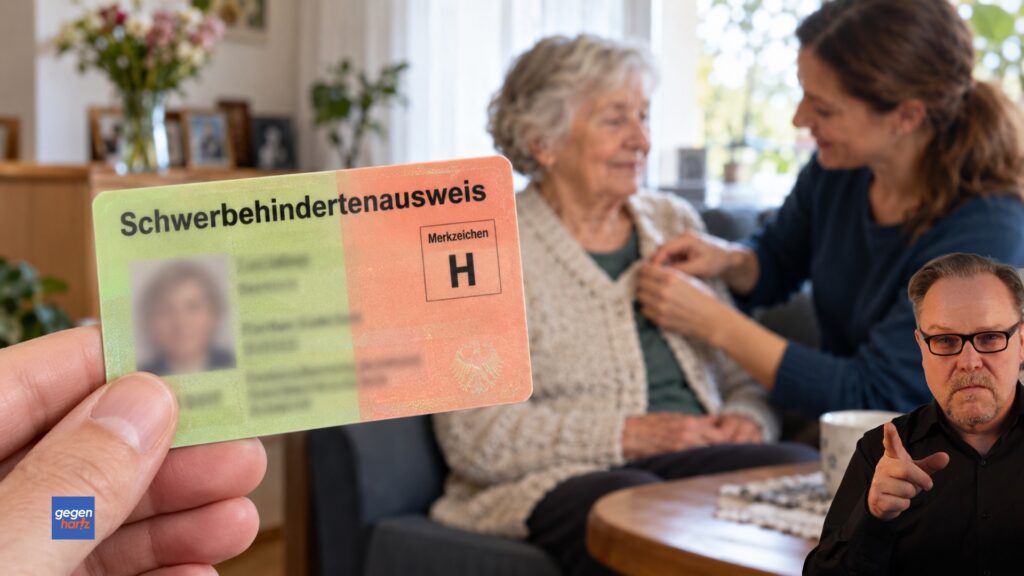
7.400 Euro Behinderten-Pauschbetrag, eine kostenlose Wertmarke für den Nahverkehr und eine mögliche Befreiung von der Kfz-Steuer: Das Merkzeichen H eröffnet besonders weitreichende Entlastungen.
Wer beim Schwerbehindertenausweis ausschließlich auf den Grad der Behinderung schaut, kann deshalb wichtige Ansprüche übersehen. Ein hoher GdB allein ersetzt dieses Merkzeichen nicht.
Ist H damit das wichtigste Merkzeichen? Für Menschen mit erheblichem täglichem Hilfebedarf kann es besonders viel bewirken, eine allgemeingültige Rangfolge gibt es jedoch nicht. Wer auf eine Begleitperson angewiesen ist oder einen Behindertenparkplatz benötigt, muss andere Voraussetzungen beachten.
Wofür das Merkzeichen H steht
Das H steht für „hilflos“ und bezeichnet einen gesetzlich bestimmten Hilfebedarf. Gemeint sind Menschen, die wegen ihrer gesundheitlichen Einschränkungen dauerhaft bei zahlreichen regelmäßig wiederkehrenden Alltagshandlungen erhebliche Unterstützung benötigen. Dazu gehören beispielsweise das Anziehen, die Körperpflege, das Essen und der Toilettengang.
Auch notwendige Anleitung und Überwachung können berücksichtigt werden, etwa wenn jemand diese Handlungen ohne Unterstützung nicht ausführen würde. Hilfe beim Putzen oder Einkaufen allein genügt dagegen nicht. Die Voraussetzungen beschreiben die Versorgungsmedizinischen Grundsätze in Teil A Nummer 4.
7.400 Euro Pauschbetrag: Viel Entlastung, aber keine Auszahlung
Mit anerkanntem Merkzeichen H können Betroffene einen jährlichen Behinderten-Pauschbetrag von 7.400 Euro geltend machen. Zum Vergleich: Bei einem GdB von 100 beträgt der reguläre Pauschbetrag 2.840 Euro. Der erhöhte Betrag ersetzt den regulären Pauschbetrag; beide werden nicht zusammengerechnet, wie § 33b Einkommensteuergesetz festlegt.
Die 7.400 Euro werden allerdings nicht überwiesen, sondern mindern das zu versteuernde Einkommen. Wie viel Steuer tatsächlich entfällt, hängt von den persönlichen Verhältnissen ab. Wer ohnehin keine Einkommensteuer zahlt, erhält daraus keine zusätzliche Auszahlung.
Hinzu kommen kann eine behinderungsbedingte Fahrtkostenpauschale von 4.500 Euro im Jahr. Hier wird allerdings die zumutbare Belastung berücksichtigt, sodass auch dieser Betrag keine garantierte Steuerersparnis darstellt. Die unterschiedlichen Berechnungsregeln stehen in § 33 Absatz 2a Einkommensteuergesetz.
Diese Entlastungen eröffnet das Merkzeichen H
| Nachteilsausgleich | Umfang | Worauf es ankommt |
|---|---|---|
| Behinderten-Pauschbetrag | 7.400 Euro jährlich | Steuerlicher Abzug, keine direkte Geldleistung |
| Behinderungsbedingte Fahrtkostenpauschale | 4.500 Euro jährlich | Berücksichtigung innerhalb der außergewöhnlichen Belastungen mit zumutbarer Belastung |
| Unentgeltlicher Nahverkehr | Wertmarke ohne Eigenbeteiligung | Beiblatt mit gültiger Wertmarke beantragen |
| Kfz-Steuer | Vollständige Befreiung für ein Fahrzeug | Antrag, Zulassung auf die berechtigte Person und Einhaltung der Nutzungsregeln |
| Pflege-Pauschbetrag für eine Pflegeperson | Bis zu 1.800 Euro jährlich | Persönliche häusliche Pflege und grundsätzlich keine Einnahmen dafür; gegebenenfalls Aufteilung |
Eine ergänzende Übersicht bietet der Beitrag zu den Ausgleichen und Ansprüchen beim Merkzeichen H. Die einzelnen Vergünstigungen müssen bei der jeweils zuständigen Stelle geltend gemacht werden.
Kostenloser Nahverkehr und Kfz-Steuerbefreiung lassen sich verbinden
Menschen mit dem Merkzeichen H erhalten die Wertmarke für die unentgeltliche Beförderung im Nahverkehr auf Antrag kostenlos. Dafür müssen der entsprechend gekennzeichnete Schwerbehindertenausweis und das Beiblatt mit gültiger Wertmarke vorliegen. Eine allgemeine kostenlose Nutzung von ICE und IC folgt daraus nicht; die gesetzliche Grundlage ist § 228 SGB IX.
Zusätzlich kann ein auf die schwerbehinderte Person zugelassenes Fahrzeug vollständig von der Kfz-Steuer befreit werden. Die Nutzung durch andere Personen muss mit ihrer Fortbewegung oder Haushaltsführung zusammenhängen; die übrigen gesetzlichen Nutzungsbeschränkungen gelten ebenfalls. Bei H können Wertmarke und vollständige Steuerbefreiung gleichzeitig genutzt werden, wie sich aus § 3a Kraftfahrzeugsteuergesetz ergibt.
Auch pflegende Angehörige können steuerlich profitieren
Wer einen Menschen mit Merkzeichen H persönlich zu Hause pflegt, kann unter den gesetzlichen Voraussetzungen einen Pflege-Pauschbetrag von 1.800 Euro beanspruchen. Dafür dürfen grundsätzlich keine Einnahmen für die Pflege entstehen; die Wohnung muss im EU- oder EWR-Raum liegen. Erfüllen mehrere Pflegepersonen die Voraussetzungen, wird der Betrag zwischen ihnen aufgeteilt.
Auch hier handelt es sich um eine steuerliche Entlastung und nicht um Pflegegeld. Die Finanzverwaltung Nordrhein-Westfalen erläutert die Voraussetzungen und Ausnahmen.
Warum H keinen Behindertenparkplatz garantiert
So umfangreich die Entlastungen sind: Das Merkzeichen H allein berechtigt nicht zum Parken auf ausgewiesenen Behindertenparkplätzen. Dafür ist grundsätzlich der blaue EU-Parkausweis erforderlich, der insbesondere bei den Merkzeichen aG oder Bl sowie für bestimmte weitere Personengruppen ausgestellt wird. Die Voraussetzungen für den blauen Parkausweis sind gesondert zu prüfen.
Für die kostenlose Mitnahme einer Begleitperson im öffentlichen Nah- und Fernverkehr ist wiederum der entsprechende Nachweis mit Merkzeichen B vorgesehen. Gegen-Hartz erläutert, wann eine Begleitperson kostenlos mitfahren darf. Welches Merkzeichen im Alltag am meisten hilft, hängt deshalb von der konkreten Einschränkung ab.
Pflegegrad und Merkzeichen sind nicht dasselbe
Ein Pflegegrad führt nicht automatisch zu einem entsprechenden Eintrag im Schwerbehindertenausweis. Pflegebedürftigkeit und die Voraussetzungen eines Merkzeichens werden in unterschiedlichen Verfahren geprüft. Auch ein GdB von 100 belegt für sich genommen noch keinen Anspruch auf H, wie ein Gerichtsfall zur Ablehnung des Merkzeichens trotz GdB 100 zeigt.
Für den steuerlichen Nachweis gilt jedoch eine wichtige Besonderheit: Pflegegrad 4 oder 5 wird dem Merkzeichen H nach § 65 Absatz 2 Einkommensteuer-Durchführungsverordnung gleichgestellt. Der erhöhte Behinderten-Pauschbetrag kann dann auch ohne eingetragenes H beansprucht werden. Diese steuerliche Gleichstellung ersetzt nicht die Feststellung des Merkzeichens für andere Nachteilsausgleiche.
Beim Antrag zählt der tatsächliche Hilfebedarf
Wer die Voraussetzungen erfüllt, sollte beim zuständigen Versorgungsamt oder der entsprechenden Landesbehörde ausdrücklich die Feststellung des Merkzeichens H beantragen. Aussagekräftig sind ärztliche Berichte und Pflegeunterlagen, die den täglichen Unterstützungsbedarf beschreiben. Eine bloße Aufzählung von Diagnosen erklärt noch nicht, bei welchen Handlungen Hilfe erforderlich ist.
Hilfreich ist eine Dokumentation darüber, wobei, wie häufig und in welchem Umfang andere Menschen unterstützen müssen. Wird H abgelehnt, besteht bei ordnungsgemäßer Rechtsbehelfsbelehrung grundsätzlich eine Widerspruchsfrist von einem Monat nach Bekanntgabe des Bescheids. Die Frist und die zulässige Form ergeben sich aus § 84 Sozialgerichtsgesetz und der Rechtsbehelfsbelehrung.
Praxisbeispiel: Ein Buchstabe verändert die Ansprüche
Martina, 62, hat einen GdB von 100 und benötigt nach einer schweren neurologischen Erkrankung täglich umfangreiche Hilfe bei mehreren persönlichen Verrichtungen. Nach Prüfung ihrer medizinischen Unterlagen wird zusätzlich das Merkzeichen H festgestellt. Ihr Behinderten-Pauschbetrag steigt dadurch von 2.840 auf 7.400 Euro, sofern nicht bereits zuvor ein anderer entsprechender Nachweis vorlag.
Martina beantragt außerdem die kostenlose Wertmarke und die Steuerbefreiung für ihr auf sie zugelassenes Auto. Die Differenz von 4.560 Euro beim Pauschbetrag bekommt sie nicht ausgezahlt; ihre tatsächliche Steuerentlastung ergibt sich erst aus der Steuerberechnung. Einen Behindertenparkplatz darf sie mit H allein weiterhin nicht nutzen.
- Über den Autor
- Letzte Beiträge des Autors

Dr. Utz Anhalt ist Buchautor, Publizist, Sozialrechtsexperte und Historiker. 2000 schloss er ein Magister Artium (M.A.) in Geschichte und Politik an der Universität Hannover ab. Seine Schwerpunkte liegen im Sozialrecht und Sozialpolitik. Er war wissenschaftlicher Mitarbeiter bei Dokumentationen für ZDF, History Channel, Pro7, NTV, MTV, Sat1.