

Wenn der Ex-Partner stirbt kann die Erziehungsrente den Unterhalt ersetzen
22. Oktober 2026
Nach dem Tod des geschiedenen Ehepartners kann neben der Trauer auch eine Lücke bleiben. Wer ein Kind erzieht, sollte deshalb nicht nur die Waisenrente für das Kind prüfen. Unter bestimmten Voraussetzungen steht auch dem betreuenden Elternteil eine eigene Erziehungsrente zu. Für diesen Anspruch zählen die eigenen Rentenversicherungszeiten, der Zeitpunkt der Scheidung und eine mögliche Wiederheirat. Die Erziehungsrente kann helfen, den Lebensunterhalt zu sichern. Sie ersetzt einen wegfallenden Unterhalt jedoch nicht unbedingt in voller Höhe. Die Rentenversicherung berechnet die Leistung aus dem eigenen Rentenkonto und rechnet Einkommen nach den gesetzlichen Vorgaben an. Auch der Zeitpunkt des Antrags ist wichtig. Wer ihn zu spät stellt, kann Zahlungsmonate verlieren. Vanessa beantragt für Sofia Waisenrente – und übersieht ihren eigenen Anspruch Ein Beispiel aus der Praxis: Vanessa ist 32 Jahre alt und lebt mit ihrer neunjährigen Tochter Sofia in Bremervörde. Von Sofias Vater ließ sie sich 2022 scheiden. Seitdem hat sie nicht wieder geheiratet. Als ihr früherer Mann stirbt, beantragt sie für Sofia Halbwaisenrente. Zugleich fragt sie sich, wie sie die Haushaltskosten künftig bezahlen soll. Vanessa arbeitet in Teilzeit. Schon vor dem Tod ihres Ex-Mannes hat sie mehr als fünf Jahre mit Pflichtbeiträgen in der gesetzlichen Rentenversicherung zurückgelegt. Damit kommt neben Sofias Waisenrente eine eigene Erziehungsrente für Vanessa infrage. Sie muss diesen Anspruch gesondert geltend machen. Wie hoch ihre Zahlung ausfällt, hängt von ihrem Versicherungskonto und dem angerechneten Einkommen ab. Die Erziehungsrente für geschiedene Eltern besteht als eigener Anspruch ohne hohes Lebensalter oder Erwerbsminderung. Warum Ihr Rentenkonto entscheidet Bei der Erziehungsrente zählt Ihre eigene Versicherung. Sie müssen die allgemeine Wartezeit von fünf Jahren bis zum Tod des geschiedenen Ehepartners erfüllt haben. Fünf Jahre Wartezeit bedeuten nicht zwingend fünf Jahre Erwerbsarbeit. Auch Kindererziehung kann zählen (und spielt bei der Erzeihungsrente oft eine erhebliche Rolle). Prüfen Sie deshalb, ob diese Zeiten vollständig und dem richtigen Elternteil zugeordnet sind. Wie Sie Kindererziehungszeiten nachträglich anerkennen lassen, kann bei Versicherungslücken entscheidend sein. Erziehungsrente oder kein Anspruch: Diese Unterschiede zählen Die folgende Tabelle stellt Voraussetzungen gegenüber. Eine einzelne erfüllte Bedingung genügt nicht: Die Rentenversicherung prüft die Voraussetzungen gemeinsam. Erziehungsrente Keine Erziehungsrente Die Ehe wurde nach dem 30. Juni 1977 geschieden; der frühere Ehepartner ist gestorben. Der frühere Ehepartner lebt noch. Ausbleibender Unterhalt allein begründet keinen Anspruch. Sie haben bis zum Tod des früheren Ehepartners die allgemeine Wartezeit von fünf Jahren erfüllt. Sie erfüllen die erforderliche Wartezeit im eigenen Versicherungskonto nicht. Sie erziehen ein eigenes Kind oder ein Kind des früheren Ehepartners unter 18 Jahren. Sie erziehen kein anspruchsbegründendes Kind. Sie sind nach der Scheidung unverheiratet geblieben und haben keine neue eingetragene Lebenspartnerschaft begründet. Sie haben nach der Scheidung erneut geheiratet oder eine neue eingetragene Lebenspartnerschaft begründet. Sie haben die Regelaltersgrenze noch nicht erreicht. Sie haben die Regelaltersgrenze bereits erreicht. Bei einem Kind mit Behinderung kann die Sorge für das Kind auch nach dessen 18. Geburtstag einen Anspruch tragen. Das einzige anspruchsbegründende Kind ist volljährig; die besondere Voraussetzung wegen Behinderung liegt nicht vor. Für Scheidungen vor dem 1. Juli 1977 bestehen Sonderregeln, wenn sich der Unterhaltsanspruch nach DDR-Recht richtete. Auch gerichtlich aufgehobene eingetragene Lebenspartnerschaften können einen Anspruch eröffnen. Das erzogene Kind muss zudem nicht zwingend ein gemeinsames Kind mit dem verstorbenen Ex-Partner sein. Wie viel Erziehungsrente können Sie bekommen? Die Höhe orientiert sich an der Rente wegen voller Erwerbsminderung aus Ihrem eigenen Versicherungskonto. Sie müssen dafür aber nicht erwerbsgemindert sein. Für Vanessa bedeutet das: Die Rentenversicherung übernimmt nicht den Betrag, den ihr Ex-Mann zuletzt überwiesen hat. Sie ermittelt Vanessas eigenen Rentenanspruch. Ein Teilzeitjob schließt die Rente nicht aus Sie dürfen neben der Erziehungsrente arbeiten. Allerdings kann eigenes Einkommen die Zahlung mindern. Vom 1. Juli 2026 bis zum 30. Juni 2027 beträgt der monatliche Freibetrag 1.122,53 Euro. Für jedes Kind mit Anspruch auf Waisenrente erhöht er sich um 238,11 Euro. Bei Vanessa wären es mit der waisenrentenberechtigten Sofia insgesamt 1.360,64 Euro. Übersteigt das maßgebliche Einkommen diesen Freibetrag, rechnet die Rentenversicherung 40 Prozent des übersteigenden Betrags an. Maßgeblich ist ein nach den rentenrechtlichen Regeln ermitteltes Nettoeinkommen. Es muss nicht dem Nettobetrag auf Ihrer Lohnabrechnung entsprechen. Diese Unterscheidung zwischen tatsächlichem Netto und rentenrechtlichem Einkommen spielt auch bei der Witwenrente eine wichtige Rolle. Angenommen, Vanessas maßgebliches Einkommen liegt 200 Euro über ihrem Freibetrag: Dann mindert die Einkommensanrechnung ihre Erziehungsrente um 80 Euro monatlich. Bei entsprechend hohem Einkommen kann die Auszahlung vollständig entfallen. Warum ein später Antrag kosten kann Für die Erziehungsrente gelten die Antragsregeln einer Rente aus eigener Versicherung. Sie beginnt grundsätzlich mit dem Kalendermonat, zu dessen Beginn alle Voraussetzungen vorliegen. Dafür müssen Sie den Antrag spätestens bis zum Ende des dritten Kalendermonats nach Ablauf des Monats stellen, in dem die Voraussetzungen erfüllt wurden. Bei einem späteren Antrag beginnt die Zahlung erst im Antragsmonat. Für das Beispiel nehmen wir an: Vanessas Ex-Mann stirbt am 12. September 2026, alle weiteren Voraussetzungen liegen bereits vor. Beantragt Vanessa die Erziehungsrente bis zum 31. Dezember 2026, kann sie ab Oktober 2026 gezahlt werden. Stellt sie den Antrag erst im Januar 2027, beginnt die Zahlung grundsätzlich erst im Januar. Oktober, November und Dezember wären dann verloren. Warten Sie deshalb nicht erst die Entscheidung über die Waisenrente ab. Fehlende Anträge und ungeklärte Versicherungszeiten gehören zu den Rentenfehlern, die Geld kosten können. Waisenrente für Sofia und Erziehungsrente für Vanessa getrennt prüfen Sofias Halbwaisenrente beruht auf der Versicherung ihres verstorbenen Vaters. Vanessas Erziehungsrente beruht auf Vanessas eigener Versicherung. Beide Leistungen können nebeneinander bestehen, weil sie unterschiedlichen Personen zustehen. Auch die Dauer unterscheidet sich: Während eine Waisenrente unter bestimmten Voraussetzungen während Ausbildung oder Studium weiterlaufen kann, endet der Erziehungsrentenanspruch wegen der Erziehung eines Kindes grundsätzlich mit dessen Volljährigkeit. Eine Ausnahme kann bei einem Kind mit Behinderung bestehen. Für die spätere Weiterzahlung der Waisenrente müssen junge Erwachsene gegebenenfalls Ausbildungsnachweise bei der Rentenversicherung einreichen. Diese Unterlagen sollten Sie bereithalten Wenden Sie sich an Ihre eigene Rentenversicherung. Halten Sie Ihre Versicherungsnummer, einen Identitätsnachweis, die Sterbeurkunde, den Nachweis über die rechtskräftige Scheidung sowie Unterlagen zum Kind und zu Ihren Einkünften bereit. Lassen Sie zugleich prüfen, ob Kindererziehungszeiten im Versicherungskonto fehlen. Eine weitere Fallgruppe betrifft Verwitwete, für die ein Rentensplitting durchgeführt wurde. Welche Folgen eine solche Entscheidung haben kann, zeigt der Beitrag über eine Erziehungsrente nach Rentensplitting. FAQ: Häufige Fragen zur Erziehungsrente Können auch geschiedene Väter Erziehungsrente erhalten? Ja. Der Anspruch hängt von den gesetzlichen Voraussetzungen ab, nicht vom Geschlecht. Auch ein Vater kann Erziehungsrente erhalten, wenn seine geschiedene Ehefrau stirbt und er ein anspruchsbegründendes Kind erzieht. Muss ich meinen Job aufgeben? Nein. Eine Beschäftigung schließt die Erziehungsrente nicht aus. Ihr Einkommen kann die Auszahlung jedoch mindern oder vollständig aufzehren. Reicht es, die Waisenrente für mein Kind zu beantragen? Verlassen Sie sich darauf nicht. Machen Sie Ihren eigenen Anspruch auf Erziehungsrente ausdrücklich geltend und lassen Sie sich den Antragseingang bestätigen. Quellen Bundesministerium für Arbeit und Soziales / Bundesportal: Erziehungsrente beantragen. Deutsche Rentenversicherung: Die Erziehungsrente: Unterstützung für Geschiedene mit Kindern, 8. April 2026. Deutsche Rentenversicherung: Einkommensanrechnung – aktuelle Freibeträge.
Aktuelles
22. Oktober 2026
Wie viel Rente bekomme ich, wenn ich bis zum regulären Rentenalter weiterarbeite? Und was bleibt, wenn ich früher aufhöre? Die Deutsche Rentenversicherung hat ihre Rentenauskunft überarbeitet. Eine neue tabellarische Übersicht soll den Vergleich erleichtern. Darüber informiert die DRV in ihrer Mitteilung vom 7. Oktober 2026. Die übersichtlichere Darstellung hilft bei der Planung. Entscheidend bleibt jedoch, unter welchen Annahmen die Beträge berechnet wurden. Eine hochgerechnete Rente setzt eine bestimmte weitere Entwicklung des Versicherungskontos voraus. Wer künftig weniger verdient oder früher aus dem Beruf ausscheidet, muss deshalb genauer hinsehen. Das zeigt jetzt die Rentenauskunft Die überarbeitete Übersicht stellt mögliche Rentenbeginne und voraussichtliche Rentenhöhen gegenüber. Außerdem zeigt sie, ob die erforderlichen Mindestversicherungszeiten bereits erfüllt sind oder bis zum jeweiligen Rentenbeginn noch erreicht werden können. Hinzu kommen Informationen zur Erwerbsminderungs- und Hinterbliebenenrente. Auch Berechnungen zu Kranken- und Pflegeversicherungsbeiträgen sowie Hinweise auf ungeklärte Zeiträume gehören nach Angaben der DRV dazu. Für Leser bietet sich deshalb eine feste Reihenfolge an: Zuerst die passende Rentenart suchen, dann deren Voraussetzungen prüfen und anschließend die zugehörige Berechnung lesen. Wer nur die größte Zahl herausgreift, übersieht womöglich, dass dafür noch mehrere Jahre weiterer Beitragszahlung vorausgesetzt werden. Bereits erworbene Ansprüche und Hochrechnung unterscheiden Die Rentenauskunft enthält unterschiedliche Berechnungen. Dazu gehören Angaben auf Grundlage der bisher gespeicherten Versicherungszeiten und eine Prognose für die spätere Regelaltersrente. Diese Unterscheidung ist in § 109 SGB VI ausdrücklich vorgesehen. Der bisher erreichte Anspruch beantwortet vereinfacht die Frage: Welche Rente ergibt sich aus dem bislang erfassten Versicherungsverlauf? Die Hochrechnung berücksichtigt dagegen eine angenommene weitere Entwicklung bis zum Rentenbeginn. Für diese Schätzung orientiert sich die DRV am Durchschnitt der vergangenen fünf Jahre. Das bedeutet: Die Berechnung kennt noch keinen künftigen Wechsel in Teilzeit, keine geplante längere Erwerbspause und keine spätere Gehaltsentwicklung. Ein fiktives Beispiel verdeutlicht den Unterschied: Eine Versicherte hat bisher einen Rentenanspruch von 1.300 Euro erworben. Die Hochrechnung für den regulären Rentenbeginn weist 1.650 Euro aus. Die Differenz von 350 Euro ist kein bereits vollständig erworbener zusätzlicher Anspruch. Sie beruht auf den Annahmen der Vorausberechnung. Weniger arbeiten kann die Prognose verändern Wer in den letzten Jahren gut verdient hat und künftig seine Arbeitszeit reduziert, sollte die Hochrechnung nicht unverändert für die Haushaltsplanung übernehmen. Die bis dahin erworbenen Entgeltpunkte verschwinden durch die Teilzeit nicht. Aus einem niedrigeren beitragspflichtigen Verdienst entstehen aber regelmäßig weniger neue Entgeltpunkte als bei einer Fortsetzung der bisherigen Beschäftigung. Ähnlich wichtig ist ein geplanter früherer Ausstieg. Dann können gegenüber einer Hochrechnung bis zur Regelaltersgrenze zusätzliche Beitragsjahre fehlen. Je nach Rentenart und Zeitpunkt können außerdem Abschläge hinzukommen. Für den Vergleich sollten deshalb stets Berechnungen verwendet werden, die zum tatsächlich geplanten Rentenbeginn passen. Eine Prognose bis 67 beantwortet nicht automatisch die Frage, wie hoch die Rente mit 63 oder 65 ausfallen würde. „Noch erreichbar“ bedeutet nicht „bereits erfüllt“ Ein möglicher Rententermin sagt allein noch nicht, dass sämtliche Voraussetzungen schon vorliegen. Gerade die Mindestversicherungszeit muss zur gewünschten Rentenart passen. Die Rentenauskunft informiert über persönliche und versicherungsrechtliche Voraussetzungen. Sie beruht dabei auf dem geltenden Recht und den gespeicherten Daten. Auf diese Grundlagen und ihre Grenzen muss die Rentenversicherung nach § 109 SGB VI hinweisen. Wer den Beruf vor dem vorgesehenen Rentenbeginn verlassen möchte, sollte deshalb klären lassen, ob dadurch noch benötigte Versicherungsmonate fehlen würden. Nicht jeder Zeitraum wird für jede Rentenart gleich berücksichtigt. Das ist besonders bei der Planung einer abschlagsfreien Rente nach 45 Versicherungsjahren wichtig. Die Unterschiede erläutert unser Beitrag zur früheren abschlagsfreien Rente für jüngere Jahrgänge. Bruttorente, Auszahlung und Kaufkraft getrennt betrachten Auch eine plausibel berechnete Bruttorente ist noch nicht der Betrag, der später für Miete, Lebensmittel und andere Ausgaben zur Verfügung steht. Beiträge zur Kranken- und Pflegeversicherung sowie gegebenenfalls Einkommensteuer müssen berücksichtigt werden. Die DRV weist zudem darauf hin, dass die Prognosen in der Renteninformation den Kaufkraftverlust nicht berücksichtigen. Ein künftig höherer Eurobetrag bedeutet deshalb nicht unbedingt, dass sich davon entsprechend mehr kaufen lässt. Für die eigene Planung sollten drei Fragen getrennt beantwortet werden: Welche Rentenzahl für die persönliche Planung wichtig ist Frage Worauf es ankommt Wie hoch ist die berechnete Rente? Rentenart, Versicherungszeiten, Entgeltpunkte und Annahmen der Hochrechnung Wie viel wird voraussichtlich ausgezahlt? Insbesondere Abzüge für Kranken- und Pflegeversicherung Wie viel bleibt für den Lebensunterhalt? Zusätzlich mögliche Steuern, laufende Ausgaben und die künftige Kaufkraft Die Angaben zu Sozialversicherungsbeiträgen erleichtern die Orientierung. Eine vollständige persönliche Steuerberechnung ersetzen sie nicht. Lücken im Versicherungsverlauf nicht bis zum Rentenantrag liegen lassen Die Rentenauskunft kann nur mit den Daten rechnen, die im Versicherungskonto gespeichert sind. Fehlen relevante Zeiten oder sind Angaben falsch, sollte eine Kontenklärung angestoßen werden. Die Führung und Klärung des Versicherungskontos regelt § 149 SGB VI. Beim Abgleich helfen vorhandene Unterlagen zu Beschäftigung, Ausbildung, Kindererziehung oder Pflege. Nicht jede Lücke führt automatisch zu einem höheren Rentenanspruch. Zunächst muss geklärt werden, was in dem Zeitraum tatsächlich vorlag und wie es rentenrechtlich zu bewerten ist. Praktisch ist eine kurze Liste: Welcher Zeitraum fehlt? Welche Tätigkeit oder Lebenssituation lag vor? Welche Nachweise sind noch vorhanden? Damit lässt sich eine Anfrage an die Rentenversicherung konkreter vorbereiten als mit dem allgemeinen Hinweis, die Rente erscheine zu niedrig. Über das offizielle Angebot „Rente vorbereiten“ der Deutschen Rentenversicherung können Versicherte Unterlagen anfordern und eine Kontenklärung beginnen. Ab 55 kommt die ausführliche Auskunft alle drei Jahre Renteninformation und Rentenauskunft sind unterschiedliche Unterlagen. Die kürzere Renteninformation wird grundsätzlich jährlich versandt. Nach Vollendung des 55. Lebensjahres wird sie alle drei Jahre durch die ausführlichere Rentenauskunft ersetzt. Bei berechtigtem Interesse kann eine Rentenauskunft auch früher oder in kürzeren Abständen erteilt werden. Das sieht § 109 SGB VI vor. Die Unterlagen stehen unter dem Vorbehalt künftiger Rechtsänderungen sowie der Richtigkeit und Vollständigkeit der gespeicherten Zeiten. Die Rentenauskunft ist somit eine Planungsgrundlage und noch keine Bewilligung einer bestimmten Rente. Welche Neuerungen die überarbeitete Darstellung enthält, beschreibt auch unser Überblick zur neuen Rentenauskunft. Vor dem beruflichen Ausstieg die passende Berechnung anfordern Wer seinen Arbeitsplatz aufgeben, die Arbeitszeit deutlich reduzieren oder eine längere Zeit bis zum Rentenbeginn selbst finanzieren möchte, braucht eine Berechnung für genau diesen Plan. Für ein Beratungsgespräch sind deshalb der gewünschte Rentenbeginn, die geplante weitere Beschäftigung und offene Fragen zum Versicherungsverlauf besonders wichtig. Die zentrale Frage lautet: Welche der ausgewiesenen Zahlen passt zu dem Weg, den ich tatsächlich gehen möchte? Erst wenn Rentenart, Voraussetzungen und Berechnungsannahmen zusammenpassen, lässt sich abschätzen, welcher finanzielle Spielraum im Ruhestand voraussichtlich besteht. Quellen Deutsche Rentenversicherung: Die neue Rentenauskunft, Mitteilung vom 7. Oktober 2026
22. Oktober 2026
Susanne ist 39 Jahre alt, alleinerziehend und lebt mit ihren beiden Kindern im Alter von sieben und elf Jahren in einer Mietwohnung. Die Familie bezieht Leistungen vom Bürgergeld. Die Bruttokaltmiete beträgt 900 Euro, doch nach Ablauf der Karenzzeit erkennt das Jobcenter in diesem Beispiel nur 750 Euro an. Die angemessenen Heizkosten werden zusätzlich vollständig übernommen. Die fehlenden 150 Euro bezahlt Susanne jeden Monat aus ihrem Regelsatz. „Ich überweise die Miete, damit wir unser Zuhause behalten, und muss danach beim Einkaufen jeden Euro zweimal umdrehen“, sagt sie. Eine günstigere Wohnung hat sie trotz ihrer Suche bislang nicht gefunden. „Auf dem Papier ist unsere Wohnung zu teuer, aber eine bezahlbare Alternative bekomme ich deshalb noch lange nicht“. 563 Euro im Monat stehen Alleinstehenden 2026 als Regelbedarf zu, damit sie ihren Alltag bestreiten können. Müssen davon 150 Euro für eine nicht vollständig übernommene Miete abgezweigt werden, bleiben 413 Euro für Lebensmittel, Strom, Kleidung, Telefon und Mobilität. Die Wohnung ist dann bezahlt, doch das Geld zum Leben reicht entsprechend weniger weit. Wie verbreitet ungedeckte Wohnkosten sind, zeigt eine aktuelle Antwort der Bundesregierung auf eine Anfrage der Linken. Fast 376.000 Haushalte mit ungedeckten Wohnkosten Im Jahresdurchschnitt 2025 hatten 375.980 Miet-Bedarfsgemeinschaften eine Differenz zwischen tatsächlichen und anerkannten Unterkunfts- und Heizkosten. Das waren 14,9 Prozent der Miet-Bedarfsgemeinschaften mit laufend anerkannten Wohnkosten, wie die Regierungsantwort zur Wohnkostenlücke 2025 zeigt. Bei den betroffenen Haushalten fehlten durchschnittlich 129,39 Euro monatlich. In der Auswertung für 2024 waren es 116,17 Euro gewesen, womit die Lücke um 11,4 Prozent gewachsen ist. Die Statistik erfasst Miete, Betriebskosten und Heizung im SGB II. Sie bezieht sich damit auf Leistungen des Jobcenters und lässt sich nicht pauschal auf die Grundsicherung im Alter beim Sozialamt übertragen. Monatliche Wohnkostenlücke 2025 bei den jeweils betroffenen Miet-Bedarfsgemeinschaften Haushaltsgruppe Durchschnittliche Lücke Alle Haushaltsgruppen zusammen 129,39 Euro Alleinlebende 108,49 Euro Haushalte mit Kindern einschließlich Alleinerziehender 156,78 Euro Alleinerziehende 146,18 Euro Quelle: Bundestagsdrucksache 21/8477, Tabellen 1, 7, 9 und 13; Jahresdurchschnitt 2025. Die Haushaltsgruppen überschneiden sich, Alleinerziehende sind auch bei den Haushalten mit Kindern enthalten. Berlin: Fast 210 Euro fehlen jeden Monat In Berlin betrug die durchschnittliche Lücke bei den betroffenen Haushalten 209,72 Euro monatlich. Das war der höchste Wert unter den Bundesländern. Der Berliner Richtwert für eine alleinstehende Person beträgt 2026 grundsätzlich 449 Euro, für vier Personen 752,40 Euro. Diese Beträge beziehen sich laut Berliner AV Wohnen auf die Bruttokaltmiete, also die Grundmiete einschließlich kalter Betriebskosten. Heizkosten kommen gesondert hinzu, mögliche Zuschläge müssen ebenfalls geprüft werden. Wer eine Warmmiete unmittelbar mit dem Bruttokalt-Richtwert vergleicht, rechnet deshalb mit unterschiedlichen Kostenarten. Die Mietlücke verkleinert das Budget für den Alltag Der Regelbedarf ist für Ernährung, Kleidung, Körperpflege, Haushaltsstrom und die Teilnahme am gesellschaftlichen Leben vorgesehen. Angemessene Unterkunfts- und Heizkosten werden nach dem gesetzlichen System zusätzlich berücksichtigt, wie auch das Bundesarbeitsministerium erläutert. Wird eine Mietdifferenz aus dem Regelbedarf bezahlt, schrumpft das dafür vorgesehene Geld. Aus einer Begrenzung der Unterkunftskosten wird im Alltag eine Kürzung beim Essen, bei notwendigen Anschaffungen oder bei sozialen Kontakten. Was das Jobcenter als angemessene Miete anerkennen muss Nach § 22 SGB II werden Unterkunfts- und Heizkosten grundsätzlich in tatsächlicher Höhe anerkannt, soweit sie angemessen sind. Welche Kosten darunterfallen, hängt vom örtlichen Wohnungsmarkt, der Haushaltsgröße und den Umständen des Einzelfalls ab. Ein kommunaler Richtwert beantwortet deshalb noch nicht jede Frage eines konkreten Falls. Krankheit, Behinderung oder besondere familiäre Umstände können eine höhere Kostenübernahme oder einen längeren Schutz der bisherigen Wohnung begründen. Für Betroffene lohnt sich ein genauer Blick darauf, was bei einer unvollständigen Übernahme der Miete geprüft werden sollte. Eine Erkrankung allein führt allerdings nicht automatisch dazu, dass jede beliebige Miethöhe übernommen werden muss. Seit Juli 2026 schützt die Karenzzeit weniger Mit der neuen Grundsicherung zum 1. Juli 2026 wurde der Schutz hoher Unterkunftskosten im ersten Bezugsjahr eingeschränkt. Die einjährige Karenzzeit besteht weiter, allerdings werden Unterkunftskosten grundsätzlich bereits während dieser Zeit auf das Eineinhalbfache des örtlichen Angemessenheitswertes begrenzt. Das Gesetz lässt höhere Aufwendungen im Einzelfall zu, wenn sie unabweisbar sind oder in Bedarfsgemeinschaften mit Kindern anfallen. Auch diese Ausnahme verlangt eine Prüfung der konkreten Situation; eine pauschale Begrenzung ohne Beachtung solcher Umstände greift zu kurz. Heizkosten waren schon zuvor nicht durch die Karenzzeit geschützt und werden weiterhin auf Angemessenheit geprüft. Die Einzelheiten erläutert gegen-hartz.de im Beitrag darüber, warum Jobcenter die Miete nicht schematisch bei 150 Prozent begrenzen dürfen. Die Zahlen für 2025 beschreiben die Lage vor dieser Reform. Wie sich die neuen Vorschriften tatsächlich auf die Wohnkostenlücke auswirken, lässt sich daraus noch nicht ablesen. Sechs Monate sind keine automatische Kürzungserlaubnis Für das übliche Kostensenkungsverfahren nach der Karenzzeit sieht § 22 SGB II vor, höhere Unterkunftskosten zunächst weiter anzuerkennen, solange eine Senkung nicht möglich oder nicht zumutbar ist. Als Regelfrist nennt das Gesetz sechs Monate. Diese Frist bedeutet jedoch nicht, dass anschließend unter allen Umständen gekürzt werden darf. Wer trotz ausreichender, nachgewiesener Bemühungen keine geeignete günstigere Wohnung findet oder aus belegbaren Gründen nicht umziehen kann, kann auch darüber hinaus Anspruch auf die tatsächlichen Kosten haben. Wohnungsangebote, Bewerbungen und Absagen sollten deshalb sorgfältig dokumentiert werden. Ärztliche Unterlagen sollten möglichst konkret erklären, weshalb ein Umzug oder eine bestimmte andere Wohnform gesundheitlich nicht zumutbar ist. Gegen einen gekürzten Bescheid ist Widerspruch möglich Betroffene sollten den Berechnungsbogen des Jobcenters mit Mietvertrag, Betriebskosten und Heizkostenvorauszahlungen abgleichen. Ebenso wichtig ist, ob die passende Haushaltsgröße berücksichtigt wurde und das Jobcenter vorgetragene Besonderheiten geprüft hat. Gegen einen Bescheid, der zu niedrige Unterkunftskosten bewilligt, ist regelmäßig innerhalb eines Monats nach Bekanntgabe Widerspruch möglich. Die bloße Aufforderung zur Kostensenkung ist dagegen in der Regel noch kein eigenständig anfechtbarer Verwaltungsakt. Bei einer existenziellen Notlage kann zusätzlich ein Antrag auf einstweiligen Rechtsschutz beim Sozialgericht in Betracht kommen. Dafür müssen der geltend gemachte Leistungsanspruch und die Dringlichkeit nachvollziehbar belegt werden. Ausführlich beschreibt gegen-hartz.de, wie Betroffene auf eine drohende Mietkürzung reagieren können. Eine Sozialberatungsstelle oder anwaltliche Beratung kann helfen, die passenden Nachweise zusammenzustellen. Häufige Fragen und Antworten zur Mietlücke beim Jobcenter Muss ich nach sechs Monaten auf jeden Fall selbst zuzahlen? Nein, die Regelfrist im Kostensenkungsverfahren erlaubt keine automatische Kürzung in jedem Fall. Ist eine Kostensenkung nachweislich nicht möglich oder nicht zumutbar, können höhere Kosten weiterhin anzuerkennen sein. Schützt eine chronische Erkrankung vor einer Mietkürzung? Gesundheitliche Einschränkungen können gegen einen Umzug oder für einen besonderen Wohnbedarf sprechen. Es kommt auf die konkreten Auswirkungen und geeignete Nachweise an, nicht allein auf die Diagnose. Wird die Miete im ersten Bezugsjahr noch vollständig übernommen? Seit Juli 2026 gilt während der einjährigen Karenzzeit grundsätzlich eine Grenze von 150 Prozent des örtlichen Angemessenheitswertes für die Unterkunftskosten. Höhere Aufwendungen können bei Unabweisbarkeit oder in Bedarfsgemeinschaften mit Kindern im Einzelfall anerkannt werden.
22. Oktober 2026
Die gesetzliche Rente könnte bis 2040 deutlich hinter der Lohnentwicklung zurückbleiben. Nach Berechnungen der Deutschen Rentenversicherung sinkt das Rentenniveau von derzeit 48 auf 46,4 Prozent. Somit liegt der rechnerische Unterschied bei einer Standardrente bei rund 64 Euro monatlich. Diese Zahl bedeutet zwar nicht, dass Rentnern im Jahr 2040 tatsächlich 64 Euro von ihrer bisherigen Rente abgezogen werden. Die Entwicklung könnte dennoch finanzielle Folgen haben, besonders für Menschen, die viele Jahre auf ihre gesetzliche Rente angewiesen sind. Deutsche Rentenversicherung erwartet sinkendes Rentenniveau Die Zahlen ergeben sich aus einer langfristigen Entwicklung aus der Frühjahrsfinanzschätzung 2026 der Deutschen Rentenversicherung. Die Berechnungen reichen bis 2040 und berücksichtigen die geltenden gesetzlichen Regelungen. Demnach bleibt das Rentenniveau zunächst bei 48 Prozent. Nach dem Auslaufen der gesetzlichen Haltelinie könnte es jedoch schrittweise sinken. Die Rentenversicherung nennt für 2035 ein Sicherungsniveau von 46,8 Prozent. Für 2040 werden nur noch 46,4 Prozent erwartet. Das bedeutet, dass die gesetzliche Standardrente gemessen am durchschnittlichen Arbeitseinkommen an Wert verlieren würde. Die Rentenzahlungen können dabei zwar weiterhin steigen, allerdings langsamer als die Löhne. Warum plötzlich von 64 Euro weniger Rente die Rede ist Die Rentenversicherung hat den erwarteten Rückgang des Rentenniveaus auf die heutige Standardrente übertragen. Seit Juli 2026 beträgt diese bei 45 Entgeltpunkten monatlich 1.913,40 Euro brutto. Zwischen einem Rentenniveau von 48 und 46,4 Prozent liegt ein Unterschied von 1,6 Prozentpunkten. Bezogen auf den Ausgangswert von 48 Prozent entspricht das einem relativen Rückgang von rund 3,33 Prozent. Wird dieser Prozentsatz auf die heutige Standardrente angewendet, ergibt sich eine Differenz von rund 63,78 Euro im Monat. Heutige monatliche Bruttorente Rechnerischer Abstand bei 3,33 Prozent 1.000 Euro rund 33 Euro 1.200 Euro rund 40 Euro 1.500 Euro rund 50 Euro 1.913,40 Euro rund 64 Euro 2.000 Euro rund 67 Euro Die Tabelle zeigt, wie groß der prozentuale Abstand bei gleichbleibenden Ausgangsbeträgen wäre. Sie stellt weder eine tatsächliche Rentenkürzung noch eine Prognose über die individuelle Rentenhöhe im Jahr 2040 dar. Hinzu kommt, dass das gesetzliche Rentenniveau nach § 154a SGB VI nicht unmittelbar aus der Bruttorente berechnet wird. Es berücksichtigt die Standardrente und das Durchschnittsentgelt jeweils nach bestimmten Sozialversicherungsbeiträgen, aber vor Steuern. Warum die Renten ab 2032 langsamer steigen könnten Der erwartete Rückgang hängt mit dem Ende der gesetzlichen Haltelinie zusammen. Durch das Rentenpaket 2025 wurde das Sicherungsniveau vor Steuern bis einschließlich der Rentenanpassung zum 1. Juli 2031 bei mindestens 48 Prozent abgesichert. Nach dem geltenden Recht entfällt diese besondere Absicherung anschließend. Ab der Rentenanpassung 2032 können die regulären Berechnungsregeln einschließlich des Nachhaltigkeitsfaktors wieder stärker wirken. Dieser Faktor berücksichtigt das Verhältnis zwischen Beitragszahlenden und Rentenbeziehenden. Verschlechtert sich dieses Verhältnis, kann die jährliche Rentenanpassung gedämpft werden. Die Folgen lassen sich nicht auf einen bestimmten Rentner oder einen einzelnen Geburtsjahrgang begrenzen. Wer bereits Rente bezieht, wäre von geringeren Rentenanpassungen ebenso betroffen wie Menschen, die erst später in den Ruhestand wechseln. Rentengarantie verhindert keine finanziellen Nachteile Die sogenannte Rentengarantie schützt davor, dass der aktuelle Rentenwert infolge der jährlichen Rentenanpassung sinkt. Die Schutzregelung findet sich in § 68a SGB VI. Allerdings schützt sie nicht davor, dass Rentner finanziell gegenüber Erwerbstätigen zurückfallen. Steigen die Löhne zum Beispiel um vier Prozent und die Renten nur um zwei Prozent, vergrößert sich der Abstand. Auch die Kaufkraft ist damit nicht abgesichert. Wenn Mieten, Energie oder Lebensmittel stärker im Preis steigen als die Rente, bleibt trotz einer nominalen Rentenerhöhung weniger finanzieller Spielraum. Besonders belastend kann das für Menschen mit niedrigen Renten sein, weil notwendige Ausgaben bereits einen großen Teil ihres Einkommens beanspruchen. Höhere Rentenbeiträge könnten Beschäftigte zusätzlich belasten Neben dem Rentenniveau enthält die Frühjahrsfinanzschätzung 2026 weitere Zahlen, die für Beschäftigte wichtig sind. Der Beitragssatz zur gesetzlichen Rentenversicherung liegt derzeit bei 18,6 Prozent. Für 2028 erwartet die Deutsche Rentenversicherung bereits einen Anstieg auf 19,9 Prozent. Bis 2040 könnte er 21,1 Prozent erreichen. Arbeitnehmer und Arbeitgeber tragen den Rentenversicherungsbeitrag jeweils zur Hälfte. Bei einem unveränderten Monatsbrutto von 3.000 Euro würde ein Beitragssatz von 21,1 statt 18,6 Prozent den Arbeitnehmeranteil um 37,50 Euro monatlich erhöhen. Die tatsächliche Entwicklung hängt unter anderem von den Beitragseinnahmen, der Beschäftigung, der Lohnentwicklung und weiteren gesetzlichen Änderungen ab. Geplante Rentenreform könnte die Entwicklung noch verändern Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört, den Nachhaltigkeitsfaktor künftig stärker zu gewichten und eine verpflichtende kapitalgedeckte Rentenkomponente aufzubauen. Zusätzlich schlägt die Kommission einen steuerfinanzierten Übergangsfaktor für bestimmte künftige Rentenzugänge vor. Er soll Nachteile ausgleichen, die entstehen könnten, weil ältere Beschäftigte vor ihrem Renteneintritt nur noch wenig Zeit zum Aufbau einer Kapitalrente haben. Für Menschen, die bereits im Ruhestand sind, ist nach diesen Vorschlägen kein individueller Übergangszuschlag vorgesehen. Welche Auswirkungen dies haben könnte, erläutert unser Beitrag „Rente: Rentenreform bringt für Bestandsrentner eine versteckte Falle“. Die Vorschläge der Kommission sind bislang keine geltenden Gesetze. Ob und in welcher Form sie umgesetzt werden, entscheidet sich im Gesetzgebungsverfahren. Was Rentner und Beschäftigte aus den Zahlen ableiten können Für Menschen, die bereits Rente beziehen, ist zunächst wichtig, dass der erwartete Rückgang des Rentenniveaus keine unmittelbare Kürzung ihrer monatlichen Rente darstellt. Gleichzeitig zeigt die Finanzschätzung, dass die gesetzliche Rente künftig möglicherweise einen geringeren Anteil an der allgemeinen Einkommensentwicklung erreicht. Die finanziellen Folgen werden besonders dann spürbar, wenn Lebenshaltungskosten stärker steigen als die Rentenzahlungen. Eine Kontenklärung bei der Deutschen Rentenversicherung kann helfen, fehlende Versicherungszeiten rechtzeitig zu erkennen. Besonders bei längeren Unterbrechungen durch Kindererziehung, Pflege, Krankheit oder Arbeitslosigkeit lohnt sich eine genaue Prüfung. Eine verlässlichere Einschätzung der eigenen Altersversorgung ergibt sich aus den persönlichen Versicherungsdaten und einer individuellen Rentenauskunft. Die pauschalen 64 Euro aus der öffentlichen Debatte können diese Berechnung nicht ersetzen. Neue Rentenzahlen werden noch 2026 erwartet Die untersuchte Frühjahrsfinanzschätzung stammt aus dem Mai 2026. Ihre Ergebnisse beruhen auf Annahmen zur künftigen Wirtschaft, Beschäftigung und Bevölkerungsentwicklung. Je weiter die Berechnungen in die Zukunft reichen, desto größer wird die Unsicherheit. Bereits der Rentenversicherungsbericht 2025 hatte für 2039 ein Rentenniveau von 46,3 Prozent erwartet. Gleichzeitig rechnete die Bundesregierung damals mit einem deutlichen Anstieg der nominalen Renten bis zum Ende des Vorausberechnungszeitraums. Neue Modellrechnungen werden mit dem Rentenversicherungsbericht 2026 erwartet, den die Bundesregierung nach § 154 SGB VI bis Ende November vorlegen muss. Ob sich die bisherigen Werte bestätigen oder verändern, bleibt abzuwarten. Für Rentner ist daher weniger die einzelne Zahl von 64 Euro entscheidend als die Frage, wie sich Rentenanpassungen, Lebenshaltungskosten und die anstehende Rentenreform langfristig auf ihr verfügbares Einkommen auswirken. Quellen Deutsche Rentenversicherung Bund, Frühjahrsfinanzschätzung 2026 für die allgemeine Rentenversicherung, Mai 2026, insbesondere Seite 4
22. Oktober 2026
Fünf Euro für ein Medikament, zehn Euro pro Tag im Krankenhaus und weitere Beträge für Physiotherapie oder Hilfsmittel: Über ein Jahr können sich die gesetzlichen Zuzahlungen für Rentner deutlich summieren. Wer dabei seine persönliche Belastungsgrenze überschreitet, muss die darüberliegenden Kosten nicht selbst tragen. Die Krankenkasse kann bereits gezahltes Geld zurückerstatten. Automatisch passiert das allerdings nicht. Versicherte müssen ihre Zuzahlungen selbst nachweisen und die Befreiung / Erstattung beantragen. Gerade im letzten Viertel des Jahres lohnt sich deshalb ein Blick auf die gesammelten Belege. Zwei Prozent der Einnahmen sind grundsätzlich die Grenze Die gesetzliche Grundlage steht in § 62 SGB V. Versicherte müssen innerhalb eines Kalenderjahres grundsätzlich höchstens zwei Prozent ihrer jährlichen Bruttoeinnahmen zum Lebensunterhalt für gesetzliche Zuzahlungen aufbringen. Für schwerwiegend chronisch kranke Menschen kann die Belastungsgrenze auf ein Prozent sinken. Die niedrigere Grenze gilt jedoch nicht automatisch für jeden Menschen mit einer dauerhaften Erkrankung. Bei alleinstehenden Rentnern lässt sich die Grundregel zunächst vergleichsweise einfach darstellen. Eine Rentnerin erhält zum Beispiel 1.500 Euro Bruttorente im Monat. Das ergibt 18.000 Euro im Jahr. Bei der allgemeinen Zwei-Prozent-Grenze ergibt sich: 18.000 Euro × 2 Prozent = 360 Euro. Ist die Ein-Prozent-Grenze für schwerwiegend chronisch Kranke anerkannt, beträgt die Belastungsgrenze: 18.000 Euro × 1 Prozent = 180 Euro. Zuzahlungen oberhalb dieser persönlichen Grenze können nach Prüfung durch die Krankenkasse erstattet werden. Bereits gezahltes Geld kann zurückkommen Hat ein Versicherter seine Belastungsgrenze bereits überschritten und trotzdem weitere gesetzliche Zuzahlungen geleistet, sind diese Beträge nicht verloren. Nach Angaben des Bundesgesundheitsministeriums kann die Berechnung auch erst am Ende des Kalenderjahres oder zu Beginn des Folgejahres beantragt werden. Ergibt die Prüfung, dass die zulässige Belastungsgrenze überschritten wurde, können zu viel geleistete Zuzahlungen erstattet werden. Wer die Grenze schon während des laufenden Jahres erreicht, kann ebenfalls handeln. Die Krankenkasse stellt nach erfolgreicher Prüfung eine Befreiungsbescheinigung aus. Für den Rest des Kalenderjahres müssen dann grundsätzlich keine weiteren berücksichtigungsfähigen Zuzahlungen mehr geleistet werden. Wie Rentner ihre Unterlagen dafür kontrollieren können, erläutert auch unser Beitrag „Krankenkasse zahlt Geld zurück: Welche Belege Rentner jetzt prüfen sollten“. Medikamente zählen – aber nicht jeder Betrag aus der Apotheke Bei verschreibungspflichtigen Arzneimitteln beträgt die gesetzliche Zuzahlung grundsätzlich zehn Prozent des Abgabepreises. Mindestens werden fünf Euro fällig, höchstens zehn Euro. Die Zuzahlung darf außerdem nie höher sein als der tatsächliche Preis des Arzneimittels. Ein Medikament für 75 Euro verursacht damit beispielsweise eine Zuzahlung von 7,50 Euro. Bei einem Präparat für 400 Euro werden höchstens zehn Euro fällig. Kostet das Arzneimittel lediglich 4,75 Euro, werden auch nur 4,75 Euro gezahlt. Für die Belastungsgrenze zählt nur die gesetzliche Zuzahlung. Wer zum Beispiel Nahrungsergänzungsmittel, frei gekaufte Erkältungspräparate oder andere privat bezahlte Produkte mitnimmt, kann diese Ausgaben nicht auf seine Belastungsgrenze anrechnen. Mehrkosten beim Medikament zählen ebenfalls nicht automatisch Besonders wichtig ist die Unterscheidung zwischen gesetzlicher Zuzahlung und zusätzlichen Mehrkosten. Entscheidet sich ein Versicherter für ein Arzneimittel, dessen Preis oberhalb des von der Krankenkasse übernommenen Festbetrags liegt, kann eine Eigenbelastung entstehen. Diese Mehrkosten gehören nicht zu den Zuzahlungen, die bei der Belastungsgrenze berücksichtigt werden. Auf dem Apothekenbeleg können deshalb mehrere Beträge stehen, von denen nicht jeder für den Befreiungsantrag zählt. Ein Krankenhausaufenthalt kann die Grenze schnell näherbringen Bei einer vollstationären Krankenhausbehandlung zahlen erwachsene gesetzlich Versicherte grundsätzlich zehn Euro pro Kalendertag. Die Zuzahlung ist auf höchstens 28 Tage pro Kalenderjahr begrenzt. Damit können allein durch einen längeren Krankenhausaufenthalt bis zu 280 Euro an berücksichtigungsfähigen Zuzahlungen entstehen. Eine Rentnerin, die 14 Tage stationär behandelt wird, zahlt beispielsweise 140 Euro. Bei einer persönlichen Belastungsgrenze von 180 Euro hätte sie damit bereits einen großen Teil ihres Jahresbetrags erreicht. Kommen Zuzahlungen für Medikamente oder Physiotherapie hinzu, kann die Grenze noch vor Jahresende überschritten sein. Privat vereinbarte Wahlleistungen gehören dagegen nicht dazu. Wer ein Einzelzimmer oder eine besondere ärztliche Wahlleistung selbst bezahlt, kann diese Kosten nicht als gesetzliche Krankenhauszuzahlung ansetzen. Auch Physiotherapie und weitere Leistungen können zählen Nicht nur Arzneimittel und Krankenhausaufenthalte sind relevant. Bei Heilmitteln wie Physiotherapie fallen gesetzliche Zuzahlungen an. Auch bei häuslicher Krankenpflege, bestimmten Hilfsmitteln, Fahrkosten und weiteren Leistungen können Eigenbeteiligungen entstehen. Entscheidend ist immer, ob es sich tatsächlich um eine gesetzlich vorgeschriebene Zuzahlung zu einer Leistung der gesetzlichen Krankenversicherung handelt. Private Zusatzleistungen, individuelle Gesundheitsleistungen oder freiwillige Aufzahlungen werden dadurch nicht automatisch anrechenbar. Beispiel: 230 Euro können zurückgezahlt werden Eine alleinstehende Rentnerin erhält monatlich 1.500 Euro Bruttorente. Ihre jährlichen Bruttoeinnahmen betragen damit 18.000 Euro. Die Krankenkasse hat bei ihr die Ein-Prozent-Grenze für schwerwiegend chronisch Kranke anerkannt. Ihre persönliche Belastungsgrenze liegt deshalb bei 180 Euro. Beispiel für anrechenbare gesetzliche Zuzahlungen Ausgabe Zuzahlung Medikamente 160 Euro Krankenhausaufenthalt 140 Euro Physiotherapie 110 Euro Summe 410 Euro Ihre Belastungsgrenze liegt bei 180 Euro. 410 Euro minus 180 Euro ergeben 230 Euro. Unter den angenommenen Voraussetzungen könnte die Krankenkasse deshalb 230 Euro erstatten. Gleichzeitig käme für den verbleibenden Teil des Kalenderjahres eine Befreiung von weiteren gesetzlichen Zuzahlungen in Betracht. Nicht berücksichtigt wären beispielsweise zusätzlich gezahlte 80 Euro für frei gekaufte Gesundheitsprodukte. Diese gehören nicht zu den gesetzlichen Zuzahlungen. Nicht jeder chronisch Kranke bekommt automatisch die Ein-Prozent-Grenze Die niedrigere Belastungsgrenze gehört zu den Punkten, bei denen es häufig Missverständnisse gibt. Nach der Chroniker-Richtlinie des Gemeinsamen Bundesausschusses muss eine schwerwiegende chronische Erkrankung vorliegen. Grundsätzlich muss der Versicherte wegen derselben Erkrankung seit mindestens einem Jahr in Dauerbehandlung sein. Zusätzlich müssen die weiteren Voraussetzungen erfüllt sein: eine notwendige kontinuierliche medizinische Versorgung, weil andernfalls eine lebensbedrohliche Verschlimmerung, eine Verminderung der Lebenserwartung oder eine dauerhafte Beeinträchtigung der Lebensqualität zu erwarten wäre. Auch Pflegebedürftigkeit ab Pflegegrad 3 oder bestimmte erhebliche Behinderungen sowie Erwerbsminderungen spielen eine Rolle. Eine Dauermedikation bedeutet noch nicht, dass die Ein-Prozent-Grenze anerkannt wird. Ein GdB von 60 allein reicht nicht in jedem Fall Auch beim Grad der Behinderung lohnt sich ein genauer Blick. Die gesundheitliche Beeinträchtigung muss im Zusammenhang mit der schwerwiegenden chronischen Erkrankung und den weiteren Voraussetzungen der Chroniker-Richtlinie stehen. Ein Schwerbehindertenausweis bedeutet noch keine Zuzahlungsbefreiung. Ob die Voraussetzungen erfüllt sind, wird gegenüber der Krankenkasse nachgewiesen. Dafür kann eine ärztliche Bescheinigung erforderlich sein. Diese Angaben müssen auf den Belegen stehen Wer eine Erstattung beantragen möchte, sollte seine Nachweise kontrollieren. Die Belege sollten insbesondere enthalten: Vor- und Nachnamen des Versicherten, die Art der Leistung, den gezahlten Zuzahlungsbetrag, das Datum der Leistung beziehungsweise Abgabe, die Stelle, die die Zahlung entgegengenommen hat. Zusätzlich benötigt die Krankenkasse Einkommensnachweise, beispielsweise den Rentenbescheid oder andere Unterlagen über die Bruttoeinnahmen. Gerade bei mehreren Apotheken kann es sinnvoll sein, sich Jahresübersichten über die geleisteten gesetzlichen Zuzahlungen ausstellen zu lassen. Was nicht zur Belastungsgrenze gehört Eine hohe Gesundheitsausgabe ist nicht automatisch eine anrechenbare Zuzahlung. Nicht berücksichtigt werden unter anderem Mehrkosten oberhalb eines Festbetrags, nicht von der Krankenkasse übernommene Mittel, aufwendigere Leistungen als medizinisch notwendig und Eigenanteile beim Zahnersatz. Auch eine private Chefarztbehandlung oder das selbst gewünschte Einbettzimmer im Krankenhaus gehören nicht zur gesetzlichen Zuzahlungsgrenze. Das macht die Belegprüfung so wichtig: Entscheidend ist nicht die Summe aller Gesundheitsausgaben, sondern die Summe der anerkennungsfähigen gesetzlichen Zuzahlungen. Bei Ehepaaren wird anders gerechnet Die einfache Rechnung mit zwei beziehungsweise einem Prozent der eigenen Jahresrente gilt vor allem für alleinstehende Versicherte. Bei Ehe- und eingetragenen Lebenspartnern, die in einem gemeinsamen Haushalt leben, werden grundsätzlich die relevanten Bruttoeinnahmen und Zuzahlungen gemeinsam betrachtet. Gleichzeitig können gesetzliche Freibeträge berücksichtigt werden. Für 2026 können sich dadurch andere Belastungsgrenzen ergeben als bei einer alleinstehenden Person. Die persönliche Belastungsgrenze eines Ehepaars lässt sich deshalb nicht zuverlässig berechnen, indem jeder Partner einfach zwei Prozent seiner eigenen Rente ansetzt. Bei verändertem Einkommen kann sich die Grenze verschieben Nicht immer bleibt das Einkommen während des gesamten Jahres unverändert. Das kann beispielsweise bei einem Wechsel in den Ruhestand, bei zusätzlichen Betriebsrenten oder anderen Einkommensänderungen eine Rolle spielen. Auch bei Menschen, die Krankengeld beziehen, kann ein geringeres Einkommen die Belastungsgrenze beeinflussen. Was dann zu beachten ist, erläutert unser Beitrag „Krankengeld: Weniger Einkommen kann die Zuzahlungen senken“. Für Rentner gilt deshalb ebenfalls: Nicht nur die Zuzahlungsbelege, sondern auch die für das jeweilige Jahr maßgeblichen Einnahmen müssen stimmen. Die Befreiung gilt nicht automatisch für das nächste Jahr Eine Zuzahlungsbefreiung bezieht sich grundsätzlich auf ein Kalenderjahr. Wer 2026 seine Belastungsgrenze erreicht und eine Befreiung erhält, ist deshalb nicht automatisch auch 2027 befreit. Zu Beginn des neuen Jahres beginnt die Berechnung grundsätzlich neu. Einkommen, Haushaltsverhältnisse und gegebenenfalls der Chronikerstatus müssen erneut berücksichtigt werden. Gerade im letzten Jahresviertel ist die Prüfung trotzdem sinnvoll. Wer seine Grenze bereits überschritten hat, kann noch für den Rest des Jahres von weiteren Zuzahlungen befreit werden und zu viel gezahltes Geld zurückfordern. Auch nach Jahresende kann eine Erstattung noch möglich sein Wer erst beim Sortieren der Unterlagen feststellt, dass die Belastungsgrenze schon vor Monaten überschritten wurde, sollte den Antrag nicht allein wegen des Jahreswechsels aufgeben. Die Belastungsgrenze kann auch nach Ende des Kalenderjahres berechnet werden. Ergibt sich dabei eine Überzahlung, kommt eine Erstattung in Betracht. Eine rückwirkende Prüfung kann grundsätzlich auch für frühere Kalenderjahre möglich sein. Für jedes betroffene Jahr müssen die damaligen Einnahmen und Zuzahlungen jedoch nachvollziehbar sein. Wer noch ältere Belege besitzt, sollte deshalb bei seiner Krankenkasse klären lassen, welche Jahre konkret noch geprüft werden können. Rentner sollten jetzt drei Dinge kontrollieren Vor dem Jahresende reichen drei Prüfungen für einen ersten Überblick. Erstens sollte die persönliche Belastungsgrenze anhand der berücksichtigungsfähigen Einnahmen berechnet werden. Zweitens sollten alle gesetzlichen Zuzahlungen aus Apotheke, Krankenhaus, Physiotherapie und anderen Kassenleistungen zusammengerechnet werden. Drittens sollte geprüft werden, ob möglicherweise die niedrigere Ein-Prozent-Grenze für schwerwiegend chronisch Kranke infrage kommt. Liegt die Summe der nachgewiesenen Zuzahlungen über der persönlichen Grenze, sollte der Antrag bei der Krankenkasse gestellt werden. Denn das Geld kommt natürlich nicht automatisch zurück. Quellen Rechtsgrundlage: § 62 SGB V zur Belastungsgrenze bei gesetzlichen Zuzahlungen. Bundesministerium für Gesundheit zu Zuzahlungen und Belastungsgrenze Gemeinsamer Bundesausschuss zur Chroniker-Richtlinie gesund.bund.de zu Zuzahlungen und Zuzahlungsbefreiung.
22. Oktober 2026
Die Reha ist beantragt, doch bis zur Aufnahme dauert es noch. Für eine Frau im Krankengeldbezug soll das nicht reichen. Nach einem Bericht des Sozialverbands Deutschland Schleswig-Holstein verlangt ihre Krankenkasse, dass sie selbst bei der Klinik anruft und auf einen früheren Termin drängt. Andernfalls drohe die Einstellung des Krankengeldes. Für die Betroffene geht es damit um ihren Lebensunterhalt. Dabei sind zwei Dinge zu unterscheiden. Die Krankenkasse darf unter gesetzlichen Voraussetzungen einen Reha-Antrag verlangen. Daraus folgt aber keine pauschale Pflicht, einen früheren Behandlungsplatz zu beschaffen. Die Krankenkasse verlangt mehr als einen Reha-Antrag Christian Schulz vom SoVD Schleswig-Holstein schildert den Fall in einem Beratungsvideo. Demnach hatte die Versicherte bereits einen Reha-Antrag gestellt. Weil der Beginn der Behandlung noch auf sich warten ließ, sollte sie zusätzlich telefonisch bei der Klinik nachhaken. Die Krankenkasse habe sich dabei auf ihre Mitwirkungspflichten berufen. Eine Einschränkung macht Schulz selbst deutlich. Das Schreiben der Krankenkasse lag ihm nicht vor. Er kannte die Schilderung aus einer E-Mail. Der genaue Wortlaut der Aufforderung, eine mögliche Frist und die angeführte Rechtsgrundlage lassen sich anhand des vorliegenden Transkripts deshalb nicht überprüfen. Der Bericht ist somit kein gerichtlich entschiedener Fall. Er zeigt jedoch ein Problem, das Betroffene ernst nehmen sollten. Eine Aufforderung der Krankenkasse kann erheblichen Druck auslösen, auch wenn ihre rechtliche Grundlage zweifelhaft ist. Für den Reha-Antrag gelten klare Voraussetzungen Die Krankenkasse kann Versicherte nach § 51 SGB V auffordern, einen Antrag auf medizinische Rehabilitation oder Leistungen zur Teilhabe am Arbeitsleben zu stellen. Voraussetzung ist, dass ihre Erwerbsfähigkeit nach einem ärztlichen Gutachten erheblich gefährdet oder gemindert ist. Die geltende Vorschrift sieht dafür eine Frist von zehn Wochen vor. Wird der erforderliche Antrag trotz wirksamer Aufforderung nicht rechtzeitig gestellt, entfällt der Krankengeldanspruch mit Ablauf dieser Frist. Bei einer späteren Antragstellung lebt er grundsätzlich ab diesem Tag wieder auf. Die Frist betrifft die Antragstellung. Sie verlangt nicht, dass innerhalb dieser zehn Wochen bereits ein Platz in einer Rehaklinik verfügbar ist oder die Behandlung begonnen hat. Weitere Hintergründe erläutert unser Beitrag zur Reha-Aufforderung durch die Krankenkasse und ihren möglichen Folgen. Einen Termin erfragen ist etwas anderes als ihn beschleunigen Eine Nachfrage bei der Klinik kann helfen, den voraussichtlichen Aufnahmezeitpunkt zu klären. Sie kann auch ergeben, dass kurzfristig ein Platz frei geworden ist. Versicherte haben aber keinen Einfluss darauf, wie viele Betten eine Einrichtung frei hat und welche medizinischen Voraussetzungen für eine Aufnahme bestehen. Deshalb muss genau geprüft werden, was die Krankenkasse verlangt. Geht es um die Mitteilung eines bereits bekannten Termins? Fehlen Unterlagen, die für die Aufnahme benötigt werden? Oder soll die Patientin tatsächlich dafür sorgen, dass die Klinik sie früher aufnimmt? Diese Situationen lassen sich rechtlich nicht gleichsetzen. Aus der Pflicht, einen Antrag zu stellen und am Verfahren mitzuwirken, lässt sich keine Erfolgsgarantie für einen früheren Rehaplatz ableiten. Eine Wartezeit belegt für sich genommen noch keine fehlende Mitwirkung. Der Hinweis auf Mitwirkungspflichten reicht nicht aus Versicherte müssen bei der Klärung ihres Leistungsanspruchs mitwirken. Die Krankenkasse kann sich allerdings nicht mit einem allgemeinen Hinweis auf diese Pflicht begnügen, wenn sie Leistungen entziehen will. § 66 SGB I knüpft eine Versagung oder Entziehung wegen fehlender Mitwirkung an konkrete Voraussetzungen. Je nach Fall muss etwa die Aufklärung des Sachverhalts erheblich erschwert werden oder die unterlassene Mitwirkung eine Verbesserung der Arbeits- oder Erwerbsfähigkeit voraussichtlich verhindern. Außerdem verlangt das Gesetz grundsätzlich einen vorherigen schriftlichen Hinweis auf die drohende Folge und eine angemessene Frist zur Mitwirkung. Selbst eine solche Belehrung ersetzt aber nicht die Prüfung, ob die verlangte Handlung überhaupt geschuldet ist. Mitwirkung hat zudem Grenzen. Nach § 65 SGB I spielen unter anderem die Verhältnismäßigkeit und die persönliche Zumutbarkeit eine Rolle. Das Gesetz berücksichtigt auch, ob sich der Leistungsträger erforderliche Informationen mit geringerem Aufwand selbst beschaffen kann. Auf die Drohung schriftlich reagieren Wer ein solches Schreiben erhält, sollte es nicht unbeantwortet lassen. Hilfreich sind zunächst der Nachweis über den rechtzeitig gestellten Reha-Antrag, die Bewilligung und eine vorhandene Terminmitteilung der Klinik. Ist noch kein Termin bekannt, lässt sich auch das gegenüber der Krankenkasse erklären. Eine kurze Nachfrage bei der Einrichtung kann den Stand klären. Datum und Ergebnis sollten festgehalten werden. Daraus folgt jedoch nicht, dass Versicherte wiederholt Druck ausüben oder einen bestimmten Aufnahmezeitpunkt durchsetzen müssen. Für eine schriftliche Antwort kommt beispielsweise folgende Formulierung infrage, sofern sie zum tatsächlichen Ablauf passt. Den Reha-Antrag habe ich am … gestellt. Die vorliegenden Unterlagen füge ich bei. Nach Auskunft der Klinik ist eine Aufnahme voraussichtlich am … möglich. Auf die Vergabe freier Behandlungsplätze habe ich keinen Einfluss. Bitte teilen Sie mir konkret mit, welche weitere Handlung Sie von mir verlangen und auf welche Rechtsgrundlage Sie eine mögliche Einstellung des Krankengeldes stützen. Eine solche Antwort dokumentiert die eigene Mitwirkung und fordert eine nachvollziehbare Begründung ein. Sie ist keine Garantie dafür, dass die Krankenkasse ihre Aufforderung zurücknimmt. Bei einem Zahlungsstopp zählt der Bescheid Eine angekündigte Einstellung ist von einer bereits getroffenen Entscheidung zu unterscheiden. Stellt die Krankenkasse das Krankengeld tatsächlich ein, sollten Betroffene den Bescheid und seine Begründung umgehend prüfen lassen. Für einen Widerspruch gilt bei ordnungsgemäßer Rechtsbehelfsbelehrung regelmäßig eine Frist von einem Monat nach Bekanntgabe. Ein bloßes Telefonat mit der Krankenkasse ersetzt einen formgerechten Widerspruch nicht. Unterstützung bieten Sozialverbände oder eine Fachanwältin beziehungsweise ein Fachanwalt für Sozialrecht. Zur Prüfung gehören die ursprüngliche Reha-Aufforderung, die Antragsnachweise, sämtliche Schreiben zur Mitwirkung und die Entscheidung über das Krankengeld. Drei häufige Fragen zu Krankengeld und Reha-Wartezeit Muss die Reha innerhalb der gesetzten Zehn-Wochen-Frist beginnen? Nein. Die Frist nach § 51 SGB V betrifft den erforderlichen Antrag. Sie ist keine Frist, innerhalb der die Klinik die Behandlung aufnehmen muss. Darf ich jede Nachfrage der Krankenkasse zur Reha ablehnen? Nein. Berechtigte Auskunfts- und Mitwirkungsanforderungen bleiben bestehen. Einen bekannten Termin mitzuteilen oder notwendige Unterlagen einzureichen ist etwas anderes, als einen früheren Klinikplatz durchsetzen zu sollen. Ist die Drohung im geschilderten Fall sicher rechtswidrig? Das lässt sich ohne das Schreiben und die vollständigen Umstände nicht abschließend feststellen. Allein eine Wartezeit oder der pauschale Vorwurf, nicht genug Druck auf die Klinik auszuüben, belegt jedoch keine Verletzung einer gesetzlichen Mitwirkungspflicht. Quellen SoVD Schleswig-Holstein, Beratungsvideo von Christian Schulz, ausgewertet anhand des bereitgestellten Transkripts. Das Schreiben der Krankenkasse liegt nicht vor. § 51 SGB V – Reha-Antrag und Wegfall des Krankengeldes § 65 SGB I – Grenzen der Mitwirkung § 66 SGB I – Folgen fehlender Mitwirkung § 84 SGG – Widerspruchsfrist
22. Oktober 2026
Das Jobcenter muss die Kosten von 1.036,63 Euro für den Einbau eines Zwischenzählers zur gesonderten Erfassung des Stromverbrauchs einer elektrischen Fußbodenheizung nach Auffassung des Landessozialgerichts Nordrhein-Westfalen im vorliegenden Fall nicht übernehmen. Die geprüften Vorschriften des SGB II bieten dafür nach Ansicht des Gerichts keine Anspruchsgrundlage. Das ergibt sich aus dem Beschluss des 21. Senats vom 16. Oktober 2026 (Az. L 21 AS 276/26 B). Das Gericht wies die Beschwerde des Klägers gegen die Ablehnung von Prozesskostenhilfe zurück, weil seine Klage keine hinreichenden Erfolgsaussichten hatte. Der Beschluss betrifft damit die Prozesskostenhilfe und ist kein Urteil im Hauptsacheverfahren. Einbau des Zwischenzählers zählt nicht zu den Unterkunfts- und Heizkosten Eine Kostenübernahme nach § 22 Abs. 1 Satz 1 SGB II kommt nach Auffassung des Gerichts nicht in Betracht. Zu den Bedarfen für Unterkunft und Heizung gehören Aufwendungen, die das notwendige Wohnen und Heizen sicherstellen und für die Nutzung der Unterkunft erforderlich sind. Für die Bewohnbarkeit muss sich die Unterkunft beheizen lassen. Eine gesonderte Messung des dafür benötigten Stromverbrauchs ist nach Ansicht des Gerichts hingegen nicht erforderlich. Wichtig ist die Unterscheidung zwischen den Einbaukosten und dem Heizstrom selbst: Die Ablehnung der Zählerkosten bedeutet nicht, dass Leistungsberechtigte den Strom für ihre elektrische Fußbodenheizung vollständig aus dem Regelbedarf bezahlen müssen. Auch bei selbst bewohntem Wohneigentum besteht hier kein Anspruch Ein Anspruch nach § 22 Abs. 2 Satz 1 SGB II scheidet ebenfalls aus. Der Einbau des Zwischenzählers stellt nach Auffassung des Gerichts keine unabweisbare Aufwendung für die Instandhaltung oder Reparatur des selbst bewohnten Hauses dar. Der Zähler dient der Verbrauchserfassung und ist nach Einschätzung des Gerichts für die weitere Nutzung der Heizung nicht erforderlich. Der Kläger hatte argumentiert, der Einbau bedeute lediglich eine Anpassung an den aktuellen Stand der Technik. Damit überzeugte er das Gericht nicht. Das LSG sah in der konkreten Wohnsituation keinen Bedarf, der unabhängig vom Leistungsbezug den Einbau eines Zwischenzählers erforderlich gemacht hätte. Aus Sicht des Klägers sollte der Zähler dazu dienen, den Heizstrom für die Leistungsberechnung gesondert nachzuweisen. Auch der Hinweis auf einen möglichen Anspruch von Mietern gegen ihre Vermieter half dem Kläger nicht weiter. Er hatte dafür weder Vorschriften noch Rechtsprechung benannt; das Gericht sah ebenfalls keine entsprechende Anspruchsgrundlage. Kein Härtefallmehrbedarf für den Zwischenzähler Die Übernahme der Einbaukosten lässt sich nach Auffassung des Gerichts auch nicht auf die Härtefallregelung des § 21 Abs. 6 SGB II stützen. Diese setzt einen unabweisbaren, besonderen Bedarf im Einzelfall voraus. Bei einem einmaligen Bedarf muss zusätzlich ein Darlehen nach § 24 Abs. 1 SGB II ausnahmsweise unzumutbar oder wegen der Art des Bedarfs nicht möglich sein. Die Vorschrift erfasst besondere Bedarfslagen, die im pauschalierten Regelbedarf nicht berücksichtigt sind oder deren Umfang in einer besonderen Situation vom durchschnittlichen Bedarf abweicht. Dazu verwies das Gericht auf das Urteil des Bundessozialgerichts vom 27. September 2023 (Az. B 7 AS 13/22 R). Den Einbau des Zwischenzählers bewertete das LSG jedoch nicht als unabweisbaren, besonderen Bedarf. Außerdem sah es keine Anhaltspunkte dafür, dass dem Kläger ein Darlehen ausnahmsweise nicht zugemutet werden könnte. Daraus folgt allerdings keine Bewilligung eines Darlehens für den Zwischenzähler. Die Erwägung betrifft eine zusätzliche Voraussetzung des Härtefallmehrbedarfs, den das Gericht bereits mangels eines unabweisbaren, besonderen Bedarfs ablehnte. Heizkosten können ohne separaten Zähler geschätzt werden Das Jobcenter berücksichtigte den Heizstrom bereits durch eine Schätzung. Es zog vom monatlichen Stromabschlag den im Regelbedarf enthaltenen Anteil für Haushaltsenergie ab und erkannte den verbleibenden Betrag als Heizkosten an. Das LSG hielt dieses Vorgehen im konkreten Fall für zulässig. Der Kläger hatte diese Berechnung in der Vergangenheit selbst verlangt. Zum Erfordernis einer Schätzung bei fehlender gesonderter Erfassung des Stromverbrauchs einer Heizungsanlage verwies das Gericht unter anderem auf das Urteil des Bundessozialgerichts vom 3. Dezember 2015 (Az. B 4 AS 47/14 R). Die akzeptierte Berechnung ist damit keine verbindliche Formel für sämtliche Haushalte mit elektrischer Heizung. Aus der Entscheidung folgt insbesondere nicht, dass der Abzug des Haushaltsenergieanteils vom gesamten Stromabschlag in jeder Wohnsituation den Heizstromverbrauch zutreffend abbildet. Warmwasserbereitung begründet keinen Anspruch auf den Heizstromzähler Der Kläger hatte außerdem darauf hingewiesen, dass sein Stromverbrauch auch die Warmwasserbereitung abdecke. Für die beantragte Kostenübernahme war dies nach Auffassung des Gerichts jedoch ohne Bedeutung: Der geplante Zwischenzähler hätte den Strom für die Warmwasserbereitung nicht erfasst. Zur Frage der Installationskosten einer Messeinrichtung für die dezentrale Warmwasserbereitung verwies das LSG ergänzend auf sein Urteil vom 25. August 2025 (Az. L 2 AS 1244/24) und auf das Urteil des Sozialgerichts Dessau-Roßlau vom 14. März 2025 (Az. S 4 AS 65/22). Was Betroffene prüfen sollten Wer mit Strom heizt und keinen separaten Zähler besitzt, sollte prüfen, ob das Jobcenter den Heizstrom im Leistungsbescheid berücksichtigt. Betroffene sollten sich erläutern lassen, welchen Betrag die Behörde als Heizkosten anerkennt und wie sie diesen berechnet hat. Ein fehlender Zwischenzähler allein rechtfertigt es nicht, die Heizstromkosten vollständig unberücksichtigt zu lassen. Die Finanzierung einer Messeinrichtung und die Anerkennung der laufenden Heizkosten sind getrennt zu beurteilen.
22. Oktober 2026
Wird Kinderzuschlag nach Prüfung des Einkommens aus dem gesetzlichen Bemessungszeitraum abgelehnt, begründet eine aktuelle Einkommenslücke allein regelmäßig noch keinen Anspruch auf eine vorläufige Zahlung im Eilverfahren. Nach Auffassung des Landessozialgerichts Nordrhein-Westfalen ist es betroffenen Familien grundsätzlich zumutbar, zunächst Leistungen zur Sicherung des Lebensunterhalts nach dem SGB II zu beantragen. Mit Beschluss vom 7. Oktober 2026 (Az. L 9 BK 5/26 B ER) wies das Gericht deshalb die Beschwerde einer Mutter gegen die Ablehnung ihres Eilantrags zurück. Ob ihr Kinderzuschlag zustand, wurde damit nicht abschließend geklärt. Antragstellerin hat die besondere Eilbedürftigkeit nicht glaubhaft gemacht Die Antragstellerin konnte nach Auffassung des Gerichts keinen Anordnungsgrund glaubhaft machen. Damit ist die besondere Dringlichkeit gemeint, die eine gerichtliche Entscheidung erforderlich macht, bevor das reguläre Klageverfahren abgeschlossen ist. Der Eilantrag scheiterte somit an der fehlenden besonderen Dringlichkeit. Die endgültige Prüfung des Anspruchs auf Kinderzuschlag bleibt dem Hauptsacheverfahren vorbehalten. Warum das Einkommen der vergangenen sechs Monate zählt Für die Einkommensprüfung beim Kinderzuschlag kommt es grundsätzlich nicht auf das aktuelle Einkommen an. Nach § 6a Absatz 8 Satz 1 Bundeskindergeldgesetz (BKGG) wird vielmehr das durchschnittliche Einkommen aus den sechs Monaten vor Beginn des Bewilligungszeitraums zugrunde gelegt. Die mit dem Starke-Familien-Gesetz eingeführte Regelung soll die Verwaltung vereinfachen. Eine Prognose über das zukünftige Einkommen ist dadurch nicht mehr erforderlich. Darauf verweist auch die Gesetzesbegründung (BT-Drs. 19/7504, S. 23). Zugleich sollte die Regelung Familien mit schwankendem Einkommen mehr Sicherheit geben. Zuvor konnten sie bis zur abschließenden Berechnung häufig nicht sicher sein, ob sie einen zunächst nur vorläufig bewilligten Kinderzuschlag vollständig behalten durften. Der Rückgriff auf einen vergangenen Zeitraum hat allerdings Folgen: Ein Anspruch auf Kinderzuschlag kann auch dann bestehen, wenn sich bei einer Berechnung anhand des aktuellen Einkommens kein Anspruch mehr ergeben würde. Umgekehrt kann das frühere Einkommen einen Anspruch ausschließen, obwohl das Geld inzwischen nicht mehr für den Lebensunterhalt reicht. Wegfall des Kindesunterhalts führte zu einer Einkommenslücke Eine solche Situation lag hier vor. Die Mutter nahm an einer von der Deutschen Rentenversicherung geförderten Umschulung teil und erhielt Übergangsgeld. Für ihre Tochter bezog sie Kindergeld. Für den Antrag auf Kinderzuschlag vom März 2026 wurde das durchschnittliche Einkommen von September 2025 bis Februar 2026 berücksichtigt. In diesem Zeitraum hatte der Vater noch Kindesunterhalt gezahlt, der ab März 2026 nicht mehr zur Verfügung stand. Unter Einbeziehung dieser Unterhaltszahlungen ergab sich nach den Ausführungen des Gerichts kein oder allenfalls ein geringer Anspruch auf Kinderzuschlag. Nach dem Wegfall des Unterhalts war das Existenzminimum der Mutter und ihrer Tochter jedoch nicht mehr gedeckt. Die aktuelle Einkommenslücke änderte nach Auffassung des Senats nichts daran, dass für die Berechnung grundsätzlich der gesetzliche Bemessungszeitraum heranzuziehen ist. Familien können zunächst Leistungen beim Jobcenter beantragen Nach Auffassung des LSG war es der Antragstellerin zumutbar, zunächst Leistungen zur Sicherung des Lebensunterhalts nach dem SGB II zu beantragen. Der Streit über den Kinderzuschlag könne währenddessen im Hauptsacheverfahren geklärt werden. Ob Leistungen des Jobcenters tatsächlich zustehen, hängt von den jeweiligen Anspruchsvoraussetzungen ab. Der Beschluss enthält deshalb keine allgemeine Zusage, dass das Jobcenter nach jeder Ablehnung des Kinderzuschlags einspringen muss. Eilrechtsschutz beim Kinderzuschlag ist ebenfalls nicht generell ausgeschlossen. Besondere Umstände können im Einzelfall eine vorläufige gerichtliche Entscheidung erforderlich machen. Solche Umstände sah der Senat hier jedoch nicht. Trotz gerichtlichen Hinweises kein Antrag beim Jobcenter Bereits das Sozialgericht Düsseldorf hatte die Antragstellerin mit Beschluss vom 16. Juli 2026 darauf hingewiesen, dass sie Leistungen nach dem SGB II beantragen könne. Nach Aktenlage hatte sie davon keinen Gebrauch gemacht. Der Senat schloss daraus, dass die Antragstellerin diese Leistungen nicht beanspruchen wollte. Deshalb hielt er es auch nicht für erforderlich, das Jobcenter nach § 75 Absatz 2 Sozialgerichtsgesetz (SGG) am Verfahren zu beteiligen. Für betroffene Familien folgt daraus: Reicht das aktuelle Einkommen nach der Ablehnung des Kinderzuschlags nicht zum Leben, sollten sie zeitnah einen ergänzenden Anspruch beim Jobcenter prüfen lassen. Ein solcher Antrag schließt es grundsätzlich nicht aus, die Ablehnung des Kinderzuschlags mit Widerspruch oder Klage überprüfen zu lassen. Dabei sind die jeweiligen Fristen zu beachten.
22. Oktober 2026
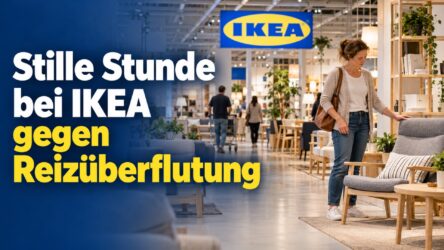
Musik aus, weniger Durchsagen, mehr Ruhe: IKEA bietet in allen deutschen Einrichtungshäusern mittwochs von 17 bis 19 Uhr eine „Stille Stunde“ an. Für Menschen, die Geräusche, Licht oder viele gleichzeitige Eindrücke als belastend erleben, kann dieses Zeitfenster einen Einkauf erheblich erleichtern. Was für andere nach einer angenehmen Abwechslung klingt, kann für Betroffene darüber entscheiden, ob sie überhaupt selbst in ein Geschäft gehen. Denn Barrieren entstehen auch dort, wo die Türen breit genug sind, aber die Umgebung zu viel abverlangt. Warum ein gewöhnlicher Einkauf überfordern kann Gespräche zwischen den Regalen, wechselnde Lichtquellen, Musik und plötzlich einsetzende Durchsagen treffen beim Einkaufen aufeinander. Wer auf solche Eindrücke besonders empfindlich reagiert, muss neben der Produktauswahl eine erhebliche zusätzliche Belastung bewältigen. Bei autistischen Menschen können bestimmte Sinneseindrücke überwältigend oder schmerzhaft sein, wobei sich die Empfindlichkeiten von Person zu Person unterscheiden. Auch die Möglichkeit, eine Situation vorherzusehen, ihr auszuweichen oder zwischendurch zur Ruhe zu kommen, beeinflusst das Erleben. Eine qualitative Untersuchung mit 24 autistischen Erwachsenen beschreibt Supermärkte und weitere öffentliche Orte als häufig belastende Umgebungen. Die Gespräche zeigen, wie Geräusche, räumliche Enge, Unvorhersehbarkeit und fehlendes Verständnis zusammenwirken können. Starke Überforderung kann sich durch Rückzug oder Erstarren ausdrücken, wie auch das Bayerische Sozialministerium erläutert. Wer dann den Laden verlässt, hat möglicherweise bereits seine Belastungsgrenze erreicht. Was IKEA während der „Stillen Stunde“ verändert Den bundesweiten Start kündigte IKEA für Juni 2026 an, nachdem einzelne Häuser das Angebot erprobt hatten. Trotz des Namens dauert die ruhigere Einkaufszeit zwei Stunden. Laut der aktuellen IKEA-Serviceinformation entfallen Hintergrundmusik und reguläre Lautsprecherdurchsagen; sicherheitsrelevante Ansagen bleiben möglich. Auch im Restaurant sollen Geräusche reduziert werden, beispielsweise durch leisere Signale der Küchenöfen. In seiner Mitteilung zur Einführung nennt das Unternehmen außerdem weniger Lichtintensität, eine Verringerung visueller Reize, soweit technisch möglich, sowie das Aussetzen lärmintensiver Tätigkeiten. Gerade bei Licht und technischen Anlagen lohnt es sich, vor dem Besuch nach der konkreten Umsetzung im jeweiligen Haus zu fragen. Welche Entlastung IKEA ankündigt Bereich Angekündigte Veränderung Möglicher Nutzen Musik und Durchsagen Hintergrundmusik und reguläre Ansagen entfallen; Notfalldurchsagen bleiben möglich. Weniger zusätzliche Geräuschquellen und Unterbrechungen. Licht und visuelle Eindrücke Reduzierte Lichtintensität und technisch mögliche Verringerung visueller Reize. Eine optisch weniger belastende Umgebung. Arbeiten im Einrichtungshaus Lärmintensive Tätigkeiten sollen ausgesetzt werden. Weniger vermeidbare laute Geräusche. Restaurant Geräusche und technische Signale werden nach Möglichkeit reduziert. Auch eine Essenspause kann ruhiger werden. Welche Erfahrungen Betroffene mit ruhigeren Einkaufszeiten machen Fabian Diekmann, Fachreferent beim Bundesverband Autismus Deutschland, berichtet von Rückmeldungen aus dem Autismus-Spektrum. Eine reizärmere Umgebung erleichtere vielen den Einkauf oder mache ihn überhaupt erst möglich. „Manche würden ihre Einkäufe sonst ausschließlich online bestellen“, sagt Diekmann. IKEA berichtet seinerseits von überwiegend positiven Rückmeldungen nach Tests unter anderem in Berlin, Bremerhaven, Mannheim und Magdeburg. Die Mitteilung nennt allerdings keine Zahl der befragten Kundinnen und Kunden und lässt damit offen, wie breit diese Einschätzung abgesichert ist. Für die Bewertung des Angebots zählt deshalb die Erfahrung im jeweiligen Haus: Ist die Umgebung spürbar ruhiger, bleibt genügend Zeit und reagieren Beschäftigte verständnisvoll? Ein ausgeschalteter Lautsprecher allein beantwortet diese Fragen noch nicht. Für wen das Angebot gedacht ist IKEA spricht unter anderem Menschen im Autismus-Spektrum, Menschen mit ADHS und weitere reizempfindliche Personen an. Ebenso nennt das Unternehmen ältere Menschen, Familien mit kleinen Kindern und Menschen mit psychischen Belastungen. Das Angebot steht nach den IKEA-Angaben zum Teilnehmerkreis allen offen, die sich in einer ruhigeren Umgebung wohler fühlen; auch Begleitpersonen sind willkommen. Ein bestimmter Grad der Behinderung wird dafür nicht vorausgesetzt. Wie stark Autismus den Alltag beeinflusst und welche Bedeutung die konkreten Einschränkungen haben, erläutert auch unser Beitrag über den Grad der Behinderung bei Autismus. Die Bedürfnisse einzelner Menschen lassen sich jedoch nicht allein aus einer Diagnose ableiten. Weniger Reize bedeuten weiterhin einen normalen Geschäftsbetrieb Die „Stille Stunde“ findet während des laufenden Verkaufs statt: Andere Kundinnen und Kunden bewegen sich durch das Haus, führen Gespräche und transportieren Waren. Vollständige Stille oder einen wenig besuchten Laden verspricht das Zeitfenster deshalb nicht. Auch Gerüche, die Menge ausgestellter Produkte oder lange Wege können weiterhin belasten. Wer vor allem auf solche Eindrücke empfindlich reagiert, sollte seine Erwartungen an die tatsächlich angekündigten Veränderungen anpassen. Hilfreich können ein vorher festgelegter Einkaufsweg, eine kurze Einkaufsliste und ausreichend Zeit für eine Pause sein. Wer besondere Unterstützung benötigt, kann vorab klären, an wen er sich im Haus wenden kann und welche Rückzugsmöglichkeiten bestehen. Dass die Folgen von Überlastung über den eigentlichen Termin hinausreichen können, zeigt auch ein von uns beschriebener Fall zu erheblichen Alltagsbelastungen bei Autismus. Für eine betroffene Familie gehörten mehrstündige Erholungsphasen nach dem Kindergarten zum Alltag. Warum Verlässlichkeit genauso wichtig ist wie weniger Lärm Feste Zeiten ermöglichen es, einen Besuch gezielt vorzubereiten. Wer sich auf einen ruhigeren Einkauf einstellt, braucht vor Ort klare Informationen und Beschäftigte, die das Angebot kennen. IKEA kündigt nach eigenen Angaben 15 Minuten vor Beginn per Durchsage die ruhigere Zeit an und bittet um Rücksichtnahme. Zum Ende folgt wieder eine Ansage; anschließend kann es schrittweise lauter werden. Für besonders geräuschempfindliche Menschen ist diese Information praktisch bedeutsam, weil auch die Übergänge zum normalen Betrieb überraschende Reize mit sich bringen können. Ankunft, Einkauf und Rückweg lassen sich entsprechend mit etwas Abstand zu diesen Zeitpunkten planen. Der feste Mittwochstermin schafft allerdings nur für diejenigen eine zusätzliche Möglichkeit, die ihn nutzen können. Weitere Termine und dauerhaft weniger vermeidbarer Lärm würden den Zugang auch Menschen erleichtern, die zu dieser Zeit arbeiten, Betreuung organisieren müssen oder bereits erschöpft sind. Auch andere Geschäfte bieten ruhigere Zeiten an Das Konzept reicht über Möbelhäuser hinaus: Die Initiative „Stille Stunde“ verzeichnet unter anderem Supermärkte, Museen und weitere Einrichtungen. Über ihr Teilnehmerverzeichnis lassen sich Angebote in der eigenen Region suchen. Die jeweiligen Zeiten und Maßnahmen unterscheiden sich, weshalb sich ein Blick auf die Angaben des einzelnen Betriebs lohnt. Für Betroffene ist eine konkrete Beschreibung besonders hilfreich: Welche Geräusche entfallen, was verändert sich beim Licht und wo gibt es Unterstützung?
22. Oktober 2026
Wer im Alltag regelmäßig Hilfe benötigt, aber noch keinen Pflegegrad hat, sollte mit dem Antrag nicht länger warten. Dazu ruft jetzt auch Linken-Fraktionschefin Heidi Reichinnek auf. Hintergrund ist die geplante Pflegereform, durch die es ab 2027 schwieriger werden könnte, überhaupt einen Pflegegrad zu erhalten. Doch Betroffene müssen einen wichtigen Unterschied kennen. Ein rechtzeitiger Antrag könnte zwar die bisherigen Voraussetzungen für die Einstufung sichern. Die bisherigen Pflegeleistungen bleiben dadurch aber nicht automatisch erhalten. Besonders beim Entlastungsbetrag von 131 Euro monatlich droht eine einschneidende Änderung. Reichinnek warnt vor strengeren Pflegegraden ab 2027 Die Fraktion Die Linke hat am 16. Oktober 2026 dazu aufgerufen, noch vor Jahresende einen Pflegegrad zu beantragen. Fraktionschefin Heidi Reichinnek begründet den Appell mit den geplanten Änderungen bei der Pflegebegutachtung. Menschen, die bereits Unterstützung benötigen, könnten nach ihrer Einschätzung durch die Reform schlechter gestellt werden. Die Bundesregierung hat das Pflegeneuordnungsgesetz am 30. September 2026 im Kabinett beschlossen. Es sieht unter anderem vor, die Anforderungen für die Pflegegrade 1 bis 3 zu erhöhen. Der Gesetzentwurf befindet sich allerdings noch im parlamentarischen Verfahren. Die neuen Regeln sind deshalb noch nicht geltendes Recht. Die Regierung begründet die Reform mit der schwierigen finanziellen Lage der Pflegeversicherung. Das Bundesgesundheitsministerium erwartet ohne Gegenmaßnahmen für 2027 ein Defizit von rund 7,6 Milliarden Euro. Die Linke kritisiert dagegen, dass höhere Zugangshürden vor allem Menschen mit geringerem Pflegebedarf treffen könnten. Warum ein Antrag noch 2026 entscheidend sein könnte Der wichtigste Punkt für Betroffene steht im geplanten § 142b Absatz 1 SGB XI. Danach soll für die Feststellung der Pflegebedürftigkeit grundsätzlich das Recht gelten, das am Tag der Antragstellung in Kraft ist. Das bedeutet nach dem bisherigen Gesetzentwurf, dass ein Pflegeantrag aus dem Jahr 2026 noch nach den heutigen Voraussetzungen geprüft werden soll. Selbst wenn der Medizinische Dienst erst im Januar oder Februar 2027 zur Begutachtung kommt, wäre das Antragsdatum entscheidend. Ein Bewilligungsbescheid müsste dafür nicht zwingend noch im Dezember vorliegen. Allerdings hängt diese Regelung davon ab, dass der Bundestag die geplante Übergangsvorschrift tatsächlich beschließt. Derzeit gibt es keine Garantie, dass das Gesetz unverändert in Kraft tritt. Für Pflegegrad 1 bis 3 sollen mehr Punkte nötig sein Bei einer Pflegebegutachtung wird festgestellt, wie selbstständig eine Person ihren Alltag bewältigen kann. Untersucht werden unter anderem die Mobilität, die Selbstversorgung, der Umgang mit krankheitsbedingten Anforderungen und die Gestaltung des Alltags. Aus den einzelnen Bewertungen ergibt sich eine gewichtete Gesamtpunktzahl. Nach dem Regierungsentwurf sollen die allgemeinen Mindestgrenzen für drei Pflegegrade steigen. Pflegegrad Bisherige Mindestpunktzahl Geplante Mindestpunktzahl Pflegegrad 1 12,5 Punkte 15 Punkte Pflegegrad 2 27 Punkte 30 Punkte Pflegegrad 3 47,5 Punkte 50 Punkte Pflegegrad 4 70 Punkte 70 Punkte Pflegegrad 5 90 Punkte 90 Punkte Zusätzlich sind Veränderungen bei der Berechnung der gewichteten Punkte vorgesehen. Deshalb können die Auswirkungen im Einzelfall über die bloße Anhebung der Mindestpunktzahlen hinausgehen. Für Menschen, die bisher nur knapp die Voraussetzungen für einen Pflegegrad erfüllen, könnte das besonders wichtig werden. Wie stark sich die Zahl der anerkannten Pflegebedürftigen dadurch verändern könnte, erläutert unser Beitrag „Merz-Regierung: Weniger Menschen sollen einen Pflegegrad bekommen“. Ein bestehender Pflegegrad soll geschützt bleiben Die Bundesregierung sieht für bereits anerkannte Pflegegrade einen besonderen Bestandsschutz vor. Nach dem geplanten § 142b Absatz 2 SGB XI soll eine Einstufung nicht allein deshalb verloren gehen, weil künftig höhere Punktgrenzen gelten. Damit könnten Menschen, die ihren Pflegegrad noch nach den bisherigen Regeln erhalten haben, diesen grundsätzlich behalten. Das bedeutet allerdings keinen lebenslangen Schutz vor jeder Herabstufung. Verbessert sich beispielsweise nach einer Rehabilitation die Selbstständigkeit erheblich, kann weiterhin eine neue Einstufung erforderlich werden. Auch der Entwurf selbst unterscheidet zwischen bereits erfolgter Einstufung und späterer Neubegutachtung. Reichinneks Aufruf ist deshalb nicht so zu verstehen, dass jeder noch 2026 bewilligte Pflegegrad unter allen Umständen dauerhaft unverändert bleiben müsste. Trotz Bestandsschutz droht der Verlust von 131 Euro Eine besonders wichtige Einschränkung betrifft Menschen mit Pflegegrad 1. Sie können derzeit nach § 45b SGB XI einen Entlastungsbetrag von bis zu 131 Euro monatlich für bestimmte anerkannte Unterstützungsleistungen nutzen. Das Geld wird allerdings nicht einfach als frei verwendbarer Betrag auf das Konto überwiesen. Es dient der Finanzierung beziehungsweise Erstattung bestimmter Leistungen. Dazu können beispielsweise anerkannte Hilfen im Haushalt oder Betreuungsangebote gehören. Nach dem Regierungsentwurf soll dieser bisherige Entlastungsbetrag durch ein neues Sozialraumbudget ersetzt werden. Auf dieses neue Budget sollen Menschen mit Pflegegrad 1 jedoch keinen Anspruch haben. Das Bundesgesundheitsministerium bestätigt diese geplante Änderung in seinen Erläuterungen zum Pflegeneuordnungsgesetz. Damit könnte eine Person ihren Pflegegrad 1 behalten und trotzdem den bisherigen Anspruch auf bis zu 131 Euro monatlich verlieren. Auf zwölf Monate gerechnet entspricht das einem bisherigen möglichen Leistungsumfang von bis zu 1.572 Euro. Das ist keine automatische jährliche Auszahlung. Der Betrag kann nur im Rahmen der jeweiligen gesetzlichen Voraussetzungen für entsprechende Leistungen genutzt werden. Für Menschen, die regelmäßig Haushaltshilfen oder Betreuungsangebote über diesen Betrag finanzieren, wäre sein Wegfall dennoch erheblich. Bundesregierung verspricht dafür mehr Beratung Die Bundesregierung stellt dem geplanten Wegfall zusätzliche Unterstützungsangebote gegenüber. So sollen Menschen mit Pflegegrad 1 künftig stärker durch Beratung und eine neue Pflegebegleitung unterstützt werden. Ziel ist es nach Angaben des Gesundheitsministeriums, eine Verschlechterung der Selbstständigkeit möglichst frühzeitig zu verhindern. Außerdem sollen Leistungen zur Verbesserung des Wohnumfeldes, beispielsweise Zuschüsse für einen barrierefreien Umbau, weiterhin möglich sein. Bei Pflegegrad 2 bis 5 sieht der Entwurf dagegen ein neues Sozialraumbudget von bis zu 175 Euro monatlich vor. Die Regierung stellt diese Veränderungen als Neuordnung und gezieltere Verwendung der Pflegeleistungen dar. Die Linke kritisiert hingegen, dass insbesondere Menschen mit Pflegegrad 1 durch den Wegfall des Entlastungsbetrags finanzielle Unterstützung verlieren würden. Für Betroffene ist deshalb entscheidend, nicht nur auf den Pflegegrad selbst zu schauen, sondern auch auf die Leistungen, die mit ihm verbunden sind. Pflegegrad kann auch ohne schwere körperliche Einschränkungen beantragt werden Ein Pflegegrad setzt nicht voraus, dass jemand bettlägerig ist oder rund um die Uhr versorgt werden muss. Nach § 14 SGB XI kommt es auf gesundheitlich bedingte Beeinträchtigungen der Selbstständigkeit oder der Fähigkeiten an. Dabei können körperliche, geistige und psychische Einschränkungen berücksichtigt werden. Wer beispielsweise dauerhaft Hilfe beim Waschen, Anziehen, bei der Medikamenteneinnahme oder bei der Bewältigung des Alltags benötigt, sollte einen möglichen Anspruch prüfen lassen. Die Einschränkungen müssen voraussichtlich mindestens sechs Monate bestehen und die gesetzlich erforderliche Schwere erreichen. Das bedeutet nicht, dass Betroffene vor dem Antrag bereits sechs Monate auf Hilfe angewiesen gewesen sein müssen. Entscheidend ist die voraussichtliche Dauer des Unterstützungsbedarfs. Eine bestimmte Diagnose allein führt jedoch nicht automatisch zu einem Pflegegrad. So stellen Betroffene noch 2026 einen Pflegeantrag Der Antrag wird bei der Pflegekasse gestellt, die bei der jeweiligen gesetzlichen Krankenkasse eingerichtet ist. Privat Pflegepflichtversicherte wenden sich an ihr Versicherungsunternehmen. Nach Angaben des Bundesgesundheitsministeriums ist die Antragstellung auch telefonisch möglich. Um den Zeitpunkt später nachweisen zu können, ist eine schriftliche Antragstellung mit dokumentiertem Zugang besonders sinnvoll. Ein kurzer formloser Antrag kann zunächst ausreichen. Beispielsweise kann mitgeteilt werden, dass Leistungen der Pflegeversicherung und die Feststellung eines Pflegegrades beantragt werden. Die Pflegekasse veranlasst anschließend die notwendige Begutachtung. Medizinische Unterlagen müssen nicht zwingend vollständig mit dem ersten Antrag eingereicht werden. Für die spätere Begutachtung sollten Betroffene aber vorhandene Arztberichte, Informationen über Erkrankungen und konkrete Beispiele ihres Unterstützungsbedarfs zusammenstellen. Wichtig ist, dass die Hilfe im Alltag möglichst genau beschrieben wird. Nach § 33 SGB XI werden Leistungen grundsätzlich auf Antrag gewährt. Je nach Zeitpunkt des Eintritts der Pflegebedürftigkeit kann deshalb bereits der Monat der Antragstellung für den Leistungsbeginn entscheidend sein. Weitere Einzelheiten zur geplanten Übergangsregelung erläutert unser Beitrag „Pflegegrad beantragen: Antragsdatum entscheidet über die Regeln“. FAQ zur Pflegereform und zum Antrag 2026 Muss ich meinen Pflegegrad spätestens am 31. Dezember 2026 beantragen? Nach dem bisherigen Regierungsentwurf soll für einen Antrag das Recht gelten, das zum Zeitpunkt der Antragstellung in Kraft ist. Wird die Reform wie vorgesehen beschlossen, könnte ein Antrag bis Ende 2026 deshalb noch nach den bisherigen Regeln beurteilt werden. Die gesetzliche Übergangsregelung ist allerdings noch nicht endgültig beschlossen. Behalte ich meinen Pflegegrad, wenn ich ihn noch 2026 bekomme? Der Entwurf sieht einen Bestandsschutz für bereits festgestellte Pflegegrade vor. Eine Herabstufung soll nicht allein wegen der neuen Bewertungsvorschriften erfolgen. Bei einer tatsächlichen Veränderung des Pflegebedarfs kann eine erneute Einstufung aber weiterhin möglich sein. Bekomme ich mit Pflegegrad 1 auch nach der Reform weiterhin 131 Euro? Nach dem bisherigen Regierungsentwurf nicht. Der bisherige Entlastungsbetrag soll durch ein Sozialraumbudget ersetzt werden, das Menschen mit Pflegegrad 1 nicht offenstehen soll. Vorgesehen sind stattdessen zusätzliche Beratungs- und Präventionsangebote. Ob diese Änderungen tatsächlich in Kraft treten, entscheidet sich erst im Gesetzgebungsverfahren. Betroffene sollten den Antrag nicht unnötig hinauszögern Der Aufruf von Heidi Reichinnek lenkt die Aufmerksamkeit auf eine wichtige Frist im geplanten Pflegerecht. Wer bereits dauerhaft Unterstützung benötigt und noch keinen Pflegegrad besitzt, sollte einen Antrag nicht allein deshalb aufschieben, weil die Begutachtung möglicherweise erst 2027 stattfinden kann. Nach dem bisherigen Regierungsentwurf könnte das Datum des Antrags darüber entscheiden, welche gesetzlichen Einstufungsvoraussetzungen gelten. Allerdings ist ein Pflegegrad keine Garantie dafür, dass alle bisherigen Leistungen dauerhaft erhalten bleiben. Besonders der geplante Wegfall des Entlastungsbetrags bei Pflegegrad 1 zeigt, dass Betroffene zwischen dem Schutz ihrer Einstufung und dem Fortbestand einzelner finanzieller Hilfen unterscheiden müssen. Quellen Fraktion Die Linke im Bundestag – Pressemitteilung von Heidi Reichinnek vom 16. Oktober 2026 Bundesgesundheitsministerium – Kabinettsbeschluss zum Pflegeneuordnungsgesetz vom 30. September 2026 Bundesregierung – Gesetzentwurf zum Pflegeneuordnungsgesetz, insbesondere geplanter § 142b SGB XI Bundesgesundheitsministerium – Fragen und Antworten zum Pflegeneuordnungsgesetz Bundesgesundheitsministerium – Antrag auf Pflegeleistungen und Begutachtungsverfahren § 14 SGB XI – Begriff der Pflegebedürftigkeit § 15 SGB XI – Ermittlung des Pflegegrades § 33 SGB XI – Leistungsvoraussetzungen und Antragstellung § 45b SGB XI – Entlastungsbetrag
Online Bürgergeld-Anspruch ausrechen
Um zu erfahren, wie hoch der Anspruch auf Bürgergeld ausfällt, kann unser neuer Bürgergeld-Rechner behilflich sein. Einfach alle wichtigen Daten eintragen und der Bürgergeld-Rechner rechnet den aktuellen Bedarf für 2026 aus! Bürgergeld Rechner
Wichtige Fragen und Antworten zum Bürgergeld
Täglich erreichen uns zahlreiche Emails mit wiederkehrenden. Noch immer herrscht eine große Verunsicherung gegenüber den zahlreichen Sozialgesetzen und deren Auswirkungen im Alltag. Wir haben einige dieser Fragen zusammengestellt und veröffentlichen hiermit unsere Antworten. Wichtige Fragen & Antworten
Forum zum Bürgergeld
Sie sind nicht allein!
"Ratschläge & Meinungen" austauschen ist das Motto unseres Forums. Hier hast Du die Möglichkeit Dich kostenlos anzumelden und mit über 20.000 Forenteilnehmer zu diskutieren sowie wichtige Fragen zum Bürgergeld zu stellen.
Selbstverständnis
Von der Arbeitsmarktreform sind Millionen von Menschen betroffen. Vieles ist im SGB II unklar und auf die individuellen Bedarfe des Einzelnen zu pauschal ausgelegt. Laut einiger Erhebungen, sollen nur rund 50 Prozent aller Bescheide der Jobcenter mindestens teilweise falsch und rechtswidrig sein. Das bedeutet für die Menschen oft tatsächliche Beschneidungen in Grundrechten und Ansprüchen.
Diese Plattform will daher denen eine Stimme geben, die kein Gehör finden, weil sie keine gesellschaftliche Lobby besitzen. Bezieher von Bürgergeld (ehemals Hartz IV) werden nicht selten als "dumm" oder "faul" abgestempelt. Es reicht nicht, dass Leistungsberechtigte mit den täglichen Einschränkungen zu kämpfen haben, es sind auch die täglichen Anfeindungen in den Jobcentern, in der Schule, in der Familie oder auf der Straße. Neben aktuellen Informationen zur Rechtssprechung konzentrieren wir uns auch auf Einzelfälle, die zum Teil skandalös sind. Wir decken auf und helfen damit den Betroffenen. Denn wenn eine Öffentlichkeit hergestellt wurde, müssen die Jobcenter agieren. Sie bekommen dadurch Druck. Lesen Sie mehr darüber in unserem redaktionellem Leitfaden!
Weiteres


Grundsicherung: Ohne eigenen Zähler dürfen Jobcenter Heizstrom schätzen - Urteil
22. Oktober 2026
Das Jobcenter muss die Kosten von 1.036,63 Euro für den Einbau eines Zwischenzählers zur gesonderten Erfassung des Stromverbrauchs einer elektrischen Fußbodenheizung nach Auffassung des Landessozialgerichts Nordrhein-Westfalen im vorliegenden Fall nicht übernehmen. Die geprüften Vorschriften des SGB II bieten dafür nach Ansicht des Gerichts keine Anspruchsgrundlage. Das ergibt sich aus dem Beschluss des 21. Senats vom 16. Oktober 2026 (Az. L 21 AS 276/26 B). Das Gericht wies die Beschwerde des Klägers gegen die Ablehnung von Prozesskostenhilfe zurück, weil seine Klage keine hinreichenden Erfolgsaussichten hatte. Der Beschluss betrifft damit die Prozesskostenhilfe und ist kein Urteil im Hauptsacheverfahren. Einbau des Zwischenzählers zählt nicht zu den Unterkunfts- und Heizkosten Eine Kostenübernahme nach § 22 Abs. 1 Satz 1 SGB II kommt nach Auffassung des Gerichts nicht in Betracht. Zu den Bedarfen für Unterkunft und Heizung gehören Aufwendungen, die das notwendige Wohnen und Heizen sicherstellen und für die Nutzung der Unterkunft erforderlich sind. Für die Bewohnbarkeit muss sich die Unterkunft beheizen lassen. Eine gesonderte Messung des dafür benötigten Stromverbrauchs ist nach Ansicht des Gerichts hingegen nicht erforderlich. Wichtig ist die Unterscheidung zwischen den Einbaukosten und dem Heizstrom selbst: Die Ablehnung der Zählerkosten bedeutet nicht, dass Leistungsberechtigte den Strom für ihre elektrische Fußbodenheizung vollständig aus dem Regelbedarf bezahlen müssen. Auch bei selbst bewohntem Wohneigentum besteht hier kein Anspruch Ein Anspruch nach § 22 Abs. 2 Satz 1 SGB II scheidet ebenfalls aus. Der Einbau des Zwischenzählers stellt nach Auffassung des Gerichts keine unabweisbare Aufwendung für die Instandhaltung oder Reparatur des selbst bewohnten Hauses dar. Der Zähler dient der Verbrauchserfassung und ist nach Einschätzung des Gerichts für die weitere Nutzung der Heizung nicht erforderlich. Der Kläger hatte argumentiert, der Einbau bedeute lediglich eine Anpassung an den aktuellen Stand der Technik. Damit überzeugte er das Gericht nicht. Das LSG sah in der konkreten Wohnsituation keinen Bedarf, der unabhängig vom Leistungsbezug den Einbau eines Zwischenzählers erforderlich gemacht hätte. Aus Sicht des Klägers sollte der Zähler dazu dienen, den Heizstrom für die Leistungsberechnung gesondert nachzuweisen. Auch der Hinweis auf einen möglichen Anspruch von Mietern gegen ihre Vermieter half dem Kläger nicht weiter. Er hatte dafür weder Vorschriften noch Rechtsprechung benannt; das Gericht sah ebenfalls keine entsprechende Anspruchsgrundlage. Kein Härtefallmehrbedarf für den Zwischenzähler Die Übernahme der Einbaukosten lässt sich nach Auffassung des Gerichts auch nicht auf die Härtefallregelung des § 21 Abs. 6 SGB II stützen. Diese setzt einen unabweisbaren, besonderen Bedarf im Einzelfall voraus. Bei einem einmaligen Bedarf muss zusätzlich ein Darlehen nach § 24 Abs. 1 SGB II ausnahmsweise unzumutbar oder wegen der Art des Bedarfs nicht möglich sein. Die Vorschrift erfasst besondere Bedarfslagen, die im pauschalierten Regelbedarf nicht berücksichtigt sind oder deren Umfang in einer besonderen Situation vom durchschnittlichen Bedarf abweicht. Dazu verwies das Gericht auf das Urteil des Bundessozialgerichts vom 27. September 2023 (Az. B 7 AS 13/22 R). Den Einbau des Zwischenzählers bewertete das LSG jedoch nicht als unabweisbaren, besonderen Bedarf. Außerdem sah es keine Anhaltspunkte dafür, dass dem Kläger ein Darlehen ausnahmsweise nicht zugemutet werden könnte. Daraus folgt allerdings keine Bewilligung eines Darlehens für den Zwischenzähler. Die Erwägung betrifft eine zusätzliche Voraussetzung des Härtefallmehrbedarfs, den das Gericht bereits mangels eines unabweisbaren, besonderen Bedarfs ablehnte. Heizkosten können ohne separaten Zähler geschätzt werden Das Jobcenter berücksichtigte den Heizstrom bereits durch eine Schätzung. Es zog vom monatlichen Stromabschlag den im Regelbedarf enthaltenen Anteil für Haushaltsenergie ab und erkannte den verbleibenden Betrag als Heizkosten an. Das LSG hielt dieses Vorgehen im konkreten Fall für zulässig. Der Kläger hatte diese Berechnung in der Vergangenheit selbst verlangt. Zum Erfordernis einer Schätzung bei fehlender gesonderter Erfassung des Stromverbrauchs einer Heizungsanlage verwies das Gericht unter anderem auf das Urteil des Bundessozialgerichts vom 3. Dezember 2015 (Az. B 4 AS 47/14 R). Die akzeptierte Berechnung ist damit keine verbindliche Formel für sämtliche Haushalte mit elektrischer Heizung. Aus der Entscheidung folgt insbesondere nicht, dass der Abzug des Haushaltsenergieanteils vom gesamten Stromabschlag in jeder Wohnsituation den Heizstromverbrauch zutreffend abbildet. Warmwasserbereitung begründet keinen Anspruch auf den Heizstromzähler Der Kläger hatte außerdem darauf hingewiesen, dass sein Stromverbrauch auch die Warmwasserbereitung abdecke. Für die beantragte Kostenübernahme war dies nach Auffassung des Gerichts jedoch ohne Bedeutung: Der geplante Zwischenzähler hätte den Strom für die Warmwasserbereitung nicht erfasst. Zur Frage der Installationskosten einer Messeinrichtung für die dezentrale Warmwasserbereitung verwies das LSG ergänzend auf sein Urteil vom 25. August 2025 (Az. L 2 AS 1244/24) und auf das Urteil des Sozialgerichts Dessau-Roßlau vom 14. März 2025 (Az. S 4 AS 65/22). Was Betroffene prüfen sollten Wer mit Strom heizt und keinen separaten Zähler besitzt, sollte prüfen, ob das Jobcenter den Heizstrom im Leistungsbescheid berücksichtigt. Betroffene sollten sich erläutern lassen, welchen Betrag die Behörde als Heizkosten anerkennt und wie sie diesen berechnet hat. Ein fehlender Zwischenzähler allein rechtfertigt es nicht, die Heizstromkosten vollständig unberücksichtigt zu lassen. Die Finanzierung einer Messeinrichtung und die Anerkennung der laufenden Heizkosten sind getrennt zu beurteilen.
Jobcenter streicht komplettes Bürgergeld wegen EC-Karten-Abhebungen, die zu weit weg waren
22. Oktober 2026
Das Jobcenter zahlte einem schwerbehinderten Mann plötzlich kein Bürgergeld mehr. Der Grund: Seine EC-Karte wurde über Monate rund 370 Kilometer von seinem Wohnort entfernt genutzt. Für die Behörde stand deshalb fest, dass der Mann tatsächlich bei seiner Freundin wohnte. Sozialrechtlich bekam das Jobcenter für diese Unterstellung jedoch einen Schuss vor den Bug. Das Landessozialgericht Nordrhein-Westfalen verpflichtete die Behörde im Eilverfahren zur vorläufigen Weiterzahlung. Kartenzahlungen an einem anderen Ort können zwar ein wichtiges Indiz sein, aber noch kein Beweis für einen Umzug. Hinzu kam ein schwerer Fehler des Jobcenters: Wenn die Behörde sich als unzuständig ansah, weil der Betroffene woanders lebte, hätte sie den Antrag an das dort zuständige Jobcenter weiterleiten müssen. Jobcenter zahlte monatlich 1.131 Euro Der Mann bezog bis Ende Januar 2025 insgesamt 1.131 Euro Grundsicherung (damals Bürgergeld) monatlich. Darin enthalten waren 563 Euro Regelbedarf, 500 Euro Unterkunftskosten und 68 Euro Heizkosten. Im Dezember 2024 stellte er einen Weiterbewilligungsantrag. Mitarbeiter des Jobcenters misstrauten ihm, weil über fast drei Monate mit seiner EC-Karte Bargeld abgehogen und Geld überwiesen worden war - 370 Kilometer von seiner Wohnung entfernt, im Wohnort seiner Freundin. Zudem praktizierten dort auch mehrere seiner Ärzte und sein Rechtsanwalt. Das Jobcenter schloss daraus, dasss der Mann selbst dort wohnte. Drei Hausbesuche verschärften den Verdacht Ein niediger Wasserverbrauch, und ein Nichtantreffen bei Hausbesuchen bestätigten die Behörde in ihrem Verdacht, und sie lehnte die Zahlung von Grundsicherung ab. Der Mann widersprach, und es ging bis zum Landessozialgericht. Schwerbehinderung statt Umzug Der Leistungsbeziehende hatte einen Grad der Behinderung von 80, die Merkzeichen G und aG sowie Pflegegrad 2. Unter anderem litt er seit seiner Geburt unter einer spastischen Lähmung. Er könne, so sagte er, seine Wohnung in der zweiten Etage ohne fremde Hilfe kaum verlassen. Seine Freundin unterstütze ihn beim Einkaufen. Dafür gebe er ihr dann seine EC-Karte. Er sei selbst also garnicht im Ort seiner Freundin gewesen. Seine Freundin benutze für diese Fahrten sein Auto und tanke dann auch in ihrer Wohngegend. Er besuche eine Freundin zwar zwei- bis dreimal pro Monat, aber wohne nicht bei ihr. Kartenzahlung zeigt die Karte, nicht deren Inhaber Die Richter hielten diese Schilderung nicht nur für glaubwürdig. Sie wiesen das Jobcenter in einem entscheidenen Punkt zurecht. So zeige eine Kartenzahlung nur, dass dort die Karte eingesetzt wurde, nicht aber, dass der Karteninhaber dort war. Besuche bei seiner Freundin seien kein Wechsel des Lebensmittelpunktes. Auch Ärzte in einer fremden Stadt seien keinen Beweis für einen Umzug. Die Richter hielten die Schilderung des Betroffenen für glaubwürdig, nach der er diese Ärzte lange kenne und ein Vertrauensverhältnis zu ihnen habe. Hausbesuch sprach für die Wohnung des Mannes Bei einem angekündigten Hausbesuch des Außendienstes des Jobcenters sprachen Indizien gegen einen Wohnungswechsel. Die Räume waren vollständig möbliert, mit persönlichen Unterlagen, Kleidung und Lebensmitteln. In der Wohnung seiner Freundin fanden sich hingegen keine Gegenstände, die darauf schließen ließen, dass er sich hier dauerhaft aufhielt. Nur vier Kubikmeter Wasser blieben verdächtig Ein Zweifel, den auch die Richter akzeptierten, war der extrem geringe Wasserverbrauch. Der Mann versicherte, er gehe sehr sparsam mit Wasser um, doch das reichte nicht, um diese vollständig zu überzeugen. Das allein reichte aber nicht. Die Richter sahen zudem eine eidesstattliche Versicherung des Mannes als besonders wichtig an. Seine Freundin und sein Stiefvater bestätigten ihn zudem. Ohne Bürgergeld drohten Wohnungsverlust und Gassperre Für den Mann hatte das Einstellen der Leistung bereits drastische Folgen. Es entstanden Mietrückstände von 1.500 Euro. Der Vermieter kündigte die Wohnung. Gleichzeitig drohte der Gasversorger wegen eines Rückstands von 206 Euro mit einer Sperre. Das LSG sah deshalb eine akute Notlage und verpflichtete das Jobcenter, dem Mann vorläufig wieder Leistungen zu zahlen. Er erhielt 563 Euro Regelbedarf und 68 Euro Heizkosten ab dem 10. Februar sowie 500 Euro Unterkunftskosten ab März. Was Betroffene bei solchen Vorwürfen tun sollten Unterstellt das Jobcenter wegen Kontoauszügen oder Verbrauchsdaten einen anderen Wohnort, sollten Sie die Auffälligkeiten möglichst konkret erklären. Hilfreich können Unterlagen und Angaben sein, die zeigen, dass die bisherige Wohnung tatsächlich weiter den Lebensmittelpunkt bildet. Dazu gehören persönliche Gegenstände in der Wohnung, laufende Miet- und Verbrauchskosten, Zeugenaussagen, regelmäßige Aufenthalte sowie nachvollziehbare Erklärungen für Einkäufe oder Geldabhebungen an anderen Orten. Wer seine EC-Karte anderen Personen für Einkäufe überlässt, sollte diesen Umstand ebenfalls offen und nachvollziehbar erklären können. Bei einer vollständigen Leistungseinstellung und drohenden Mietschulden, Energiesperren oder fehlendem Geld für den Lebensunterhalt kommt außerdem ein Eilantrag beim Sozialgericht in Betracht. FAQ: Kartenzahlungen und Lebensort Darf das Jobcenter aus Kartenzahlungen auf meinen Wohnort schließen? Kartenzahlungen können ein Indiz sein. Sie beweisen allein aber nicht, dass Sie an diesem Ort wohnen. Entscheidend sind die gesamten tatsächlichen Lebensumstände. Verliere ich Bürgergeld, wenn ich regelmäßig bei meinem Partner übernachte? Nicht automatisch. Kurze und vorübergehende Aufenthalte führen nicht ohne Weiteres zu einem neuen gewöhnlichen Aufenthalt. Entscheidend ist, wo sich Ihr tatsächlicher Lebensmittelpunkt befindet. Quellen Landessozialgericht Nordrhein-Westfalen, Beschluss vom 8. Juli 2025 – L 21 AS 537/25 B ER (Open Legal Data)
Rentenreform: Jahrgänge 1960 bis 1969 treffen bei der Rente auf diesen empfindlichen Punkt
22. Oktober 2026
Die geplante Rentenreform könnte Arbeitnehmer der Jahrgänge 1960 bis 1969 an einem empfindlichen Punkt treffen: beim Übergang vom Arbeitsleben in die Rente. Ein Rechenbeispiel zeigt, wie aus dem möglichen Wegfall der abschlagsfreien Rente nach 45 Versicherungsjahren rund 138 Euro weniger Monatsrente werden. Über 20 Jahre wären das rund 33.000 Euro brutto. Diese drei Vorschläge könnten den Rentenbeginn verändern Die Alterssicherungskommission hat im Juni 2026 Vorschläge vorgelegt, die einen späteren Rentenbeginn und Änderungen bei der Rentenanpassung vorsehen. Die Kommission empfiehlt u.a., die abschlagsfreie Altersrente für besonders langjährig Versicherte abzuschaffen. Damit könnte der bisherige Weg entfallen, nach 45 anrechenbaren Versicherungsjahren vor der Regelaltersgrenze ohne Abschläge in Rente zu gehen. Zudem soll die Altersrente für langjährig Versicherte mit mindestens 35 Versicherungsjahren frühestens mit 64 statt mit 63 Jahren beginnen. Bei dieser Rentenart ist ein vorzeitiger Beginn schon heute mit dauerhaften Abschlägen verbunden. Als weitere Änderung schlägt die Kommission vor, die Regelaltersgrenze nach 2031 an eine steigende Lebenserwartung zu koppeln. Ein zusätzliches Lebensjahr würde im Verhältnis zwei zu eins auf Erwerbsleben und Rentenzeit verteilt, also acht Monate späterer Rentenbeginn und vier Monate längerer Rentenbezug. Bei der unterstellten Entwicklung könnte die Regelaltersgrenze innerhalb von etwa zehn Jahren auf rund 67 Jahre und sechs Monate steigen. Die Empfehlungen der Rentenkommission beschreiben damit eine mögliche Entwicklung, keine bereits geltende neue Altersgrenze. Für die 60er-Jahrgänge gelten derzeit diese Altersgrenzen Nach geltendem Recht bleibt die abschlagsfreie Rente nach 45 Versicherungsjahren möglich. Für ab 1964 Geborene liegt ihre Altersgrenze bei 65 Jahren, während die Regelaltersrente grundsätzlich erst mit 67 beginnt. Altersgrenzen nach geltendem Recht, ohne besondere Vertrauensschutz- oder Sonderregelungen Geburtsjahr Regelaltersrente Abschlagsfreie Rente nach 45 Versicherungsjahren 1960 66 Jahre und 4 Monate 64 Jahre und 4 Monate 1961 66 Jahre und 6 Monate 64 Jahre und 6 Monate 1962 66 Jahre und 8 Monate 64 Jahre und 8 Monate 1963 66 Jahre und 10 Monate 64 Jahre und 10 Monate 1964 67 Jahre 65 Jahre 1965 67 Jahre 65 Jahre 1966 67 Jahre 65 Jahre 1967 67 Jahre 65 Jahre 1968 67 Jahre 65 Jahre 1969 67 Jahre 65 Jahre Die Unterschiede zwischen den Rentenarten erläutert auch der Beitrag zum möglichen Rentenbeginn für den Jahrgang 1968. So entstehen die rund 138 Euro weniger Rente Das Beispiel betrifft eine 1968 geborene Person, die beim geplanten Rentenbeginn mit 65 Jahren sowohl 45 anrechenbare Versicherungsjahre als auch 45 Entgeltpunkte erreicht. Versicherungsjahre und Entgeltpunkte sind unterschiedliche Größen: 45 Versicherungsjahre ergeben nicht automatisch 45 Rentenpunkte. Mit dem seit Juli 2026 geltenden Rentenwert von 42,52 Euro ergeben 45 Entgeltpunkte eine Monatsrente von 1.913,40 Euro brutto ohne Abschlag. Nach heutigem Recht wäre dieser Rentenbeginn mit 65 bei erfüllter 45-jähriger Wartezeit abschlagsfrei möglich. Würde dieser Zugang für die betreffende Person abgeschafft und bliebe nur die Altersrente für langjährig Versicherte, läge ein Beginn mit 65 bei einer unveränderten Regelaltersgrenze von 67 zwei Jahre zu früh. Mit dem heutigen Abschlag von 0,3 Prozent je Monat ergäbe das 7,2 Prozent. Modellrechnung mit dem Rentenwert von Juli 2026 und unverändert 45 Entgeltpunkten Rechengröße Betrag beziehungsweise Ergebnis Monatsrente ohne Abschlag 1.913,40 Euro brutto Vorzeitiger Beginn 24 Monate Dauerhafter Abschlag 7,2 Prozent Monatliche Differenz 137,76 Euro brutto Monatsrente mit Abschlag 1.775,64 Euro brutto Differenz über 20 Jahre Rund 33.000 Euro brutto Die Rechnung zeigt eine mögliche Belastung und ist keine Vorhersage des Rentenbetrags im Jahr 2033. Künftige Rentenanpassungen, Steuern, Sozialabgaben, zusätzliche Beiträge und mögliche Ausgleichsregelungen sind darin nicht berücksichtigt. Die 20 Jahre sind eine angenommene Bezugsdauer, und ein zusätzlicher Anstieg der Regelaltersgrenze ist ebenfalls nicht eingerechnet. Der Eurobetrag könnte deshalb anders ausfallen; ein Abschlag würde jedoch dauerhaft den Rentenanspruch mindern und auch bei späteren Anpassungen fortwirken. Wenn die Altersgrenze steigt, werden mehr Monate abgezogen Eine höhere Regelaltersgrenze könnte einen gleichbleibenden Ausstiegstermin zusätzlich verteuern. Läge sie beispielsweise bei 67 Jahren und sechs Monaten, wäre ein Beginn mit 65 bereits 30 Monate vorgezogen. Bei unverändert 0,3 Prozent pro Monat wären das 9 Prozent Abschlag. Dieses weitere Rechenbeispiel setzt voraus, dass die betreffende Rentenart einen Beginn mit 65 weiterhin zulässt und keine Schutzregelung greift. Allerdings empfiehlt die Kommission auch, die Höhe der Ab- und Zuschläge regelmäßig zu überprüfen. Die heute geltenden 0,3 Prozent sind deshalb ebenfalls keine Zusicherung für sämtliche künftigen Reformvarianten. Sinkendes Rentenniveau bedeutet etwas anderes als ein Abschlag Von einem individuellen Abschlag zu unterscheiden ist die Entwicklung des Rentenniveaus. Nach geltendem Recht gilt die Haltelinie von 48 Prozent bis einschließlich 2031; danach können die Dämpfungsfaktoren wieder stärker auf die jährliche Rentenanpassung wirken. Die Bundesregierung nennt auf Grundlage des Rentenversicherungsberichts 2025 einen Modellwert von 46,3 Prozent für 2039. Das ist eine Vorausberechnung unter bestimmten Annahmen und kein feststehender künftiger Kontobetrag. Das Rentenniveau setzt eine standardisierte Rente nach 45 Jahren Durchschnittsverdienst ins Verhältnis zum Durchschnittsentgelt, jeweils nach Sozialabgaben und vor Steuern. Es besagt nicht, welchen Prozentsatz des letzten eigenen Gehalts jeder Versicherte erhält. Ein sinkendes Niveau kann bedeuten, dass Renten langsamer steigen als die Löhne. Die gesetzliche Schutzklausel verhindert dagegen, dass der aktuelle Rentenwert durch die reguläre Anpassungsberechnung sinkt. Für Rentner kann eine schwächere Einkommensentwicklung trotzdem spürbar sein. Ob ihre Kaufkraft sinkt, hängt zusätzlich von der Preisentwicklung ab. Zum Reformpaket gehören auch Schutz- und Ausgleichsvorschläge Eine Bewertung allein anhand stärkerer Dämpfungsfaktoren würde das Reformpaket unvollständig wiedergeben. Nach Darstellung des Arbeitsministeriums sollen die Änderungen so ausgestaltet werden, dass das Rentenniveau auch für Bestandsrentner nicht niedriger ausfällt als nach geltendem Recht. Für Rentenneuzugänge ist außerdem ein steuerfinanzierter Übergangsfaktor vorgesehen, solange die vorgeschlagene Kapitalrente noch nicht ausreichend Erträge liefert. Er soll zusammen mit der Kapitalrente beim Rentenzugang ein Niveau von mindestens 48 Prozent sichern. Daneben empfiehlt die Kommission einen erleichterten Rentenzugang für rentennahe Versicherte, die ihren langjährig ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr ausüben können. Auch dieser Schutz ist bislang ein Vorschlag und würde eine individuelle Prüfung voraussetzen. Die Einzelheiten beschreibt das Ministerium in seinen Antworten zur Rentenkommission. Eine Absicherung des Rentenniveaus ist allerdings keine automatische Aufhebung eines persönlichen Frühverrentungsabschlags. Was Versicherte jetzt tatsächlich prüfen können Unabhängig von der Reform lohnt sich eine aktuelle Rentenauskunft mit Versicherungsverlauf. Fehlende Beschäftigungszeiten, Kindererziehungszeiten oder Zeiten versicherter Angehörigenpflege sollten bei einer Kontenklärung mit der Rentenversicherung geklärt werden. Für die abschlagsfreie Rente nach 45 Jahren müssen 540 anrechenbare Monate zusammenkommen. Fehlt ein Monat, ist diese Voraussetzung zunächst nicht erfüllt; ein später hinzukommender anrechenbarer Monat kann die Lücke schließen. Der Bezug von Bürgergeld beziehungsweise früherem Arbeitslosengeld II zählt für sich genommen nicht zur 45-jährigen Wartezeit. Bei Arbeitslosengeld I werden die letzten zwei Jahre vor Rentenbeginn grundsätzlich nur berücksichtigt, wenn der Bezug durch eine Insolvenz oder vollständige Geschäftsaufgabe des Arbeitgebers bedingt ist. Bereits erreichte 45 Versicherungsjahre gehen durch eine anschließende Arbeitslosigkeit jedoch nicht wieder verloren. Das Risiko betrifft Menschen, die mit den letzten Arbeitslosengeldmonaten noch fehlende Zeiten auffüllen wollen. Darauf geht auch der Beitrag zur Zwei-Jahres-Falle vor der Rente nach 45 Versicherungsjahren ein. Vor einem Aufhebungsvertrag sollte deshalb feststehen, welche Monate beim gewünschten Rentenbeginn tatsächlich zählen. Sonderzahlungen helfen gegen Abschläge, schreiben aber kein Rentenrecht fest Ab dem vollendeten 50. Lebensjahr können Versicherte unter den gesetzlichen Voraussetzungen Abschläge durch zusätzliche Beiträge ganz oder teilweise ausgleichen. Grundlage ist eine individuelle Auskunft der Rentenversicherung, die vor der Zahlung beantragt werden muss. Solche Zahlungen erhöhen den Rentenanspruch, ersetzen aber weder fehlende Wartezeitmonate noch die erforderliche Altersgrenze. Sie garantieren auch nicht, dass ein späterer Rentenbeginn nach unveränderten gesetzlichen Regeln beurteilt wird. Ein steuerlicher Abzug kommt innerhalb der geltenden Höchstbeträge für Altersvorsorgeaufwendungen infrage. Wie viel das tatsächlich spart, hängt von der persönlichen Steuersituation ab; eine pauschale Erstattung eines großen Teils der Einzahlung lässt sich nicht versprechen. Warum trotz einer Einzahlung die Voraussetzungen für den Rentenbeginn gesondert erfüllt sein müssen, erläutert der Beitrag „Abschläge ausgeglichen, aber die Rentenkasse zahlt trotzdem nicht“. Auch ein vorsorglich früher gestellter Rentenantrag sichert nach Auskunft der Deutschen Rentenversicherung die heutige Rechtslage für einen späteren Rentenbeginn nicht.
Krankengeld Kürzung: Nur noch einmaligen Anspruch auf Krankengeld geplant

22. Oktober 2026
Die Empfehlung der Finanzkommission Gesundheit: Das Krankengeld soll künftig auf maximal 78 Wochen innerhalb von drei Jahren begrenzt werden, unabhängig davon, welche Erkrankung die Arbeitsunfähigkeit auslöst. Es geht es eine schwerwiegende Änderung für Menschen, die lange krank sind oder mehrere schwere Erkrankungen nacheinander durchleben. Bislang kann eine neue, eigenständige Krankheit unter bestimmten Voraussetzungen einen neuen Anspruch auf Krankengeld auslösen. Genau diese Möglichkeit soll aber gestrichen werden. Damit würde aus einer krankheitsbezogenen Grenze eine allgemeine Obergrenze für den Krankengeldbezug. Was bisher gilt Krankengeld ist eine Leistung der gesetzlichen Krankenversicherung für Versicherte, die wegen Krankheit nicht arbeiten können und nach der Entgeltfortzahlung durch den Arbeitgeber weiter abgesichert werden müssen. Im Normalfall zahlt der Arbeitgeber zunächst bis zu sechs Wochen Lohn oder Gehalt weiter. Danach springt die Krankenkasse ein, wenn die Voraussetzungen erfüllt sind. Nach geltendem Recht ist Krankengeld wegen derselben Krankheit auf längstens 78 Wochen innerhalb von drei Jahren begrenzt. Diese Drei-Jahres-Frist wird oft als Blockfrist bezeichnet. Entscheidend ist dabei bisher die Frage, ob es um dieselbe Krankheit geht oder um eine neue, davon unabhängige Erkrankung. Wer nach einer ersten langen Erkrankung später wegen einer anderen Krankheit erneut arbeitsunfähig wird, kann dadurch unter bestimmten Voraussetzungen wieder einen neuen Anspruch erwerben. Was die Kommission ändern will Die FinanzKommission Gesundheit empfiehlt, die Krankengeld-Bezugsdauer auf maximal 78 Wochen zu begrenzen, unabhängig davon, welche Krankheit die Arbeitsunfähigkeit auslöst. Das würde bedeuten: Nicht mehr die einzelne Erkrankung entscheidet, sondern die Gesamtzeit des Krankengeldbezugs innerhalb von drei Jahren. Das Bundesgesundheitsministerium hat diese Linie inzwischen auch in einen Referentenentwurf zum GKV-Beitragssatzstabilisierungsgesetz aufgenommen. Dort wird die Begrenzung mit Missbrauchspotenzialen, Fehlanreizen und übermäßig langen Bezugsdauern begründet. Die geplante Änderung hätte damit nicht nur technischen Charakter. Sie würde die soziale Absicherung für Menschen verändern, die nicht nur einmal schwer erkranken, sondern in kurzer Zeit mehrere gesundheitliche Krisen erleben. Warum das als gerecht dargestellt wird Die Kommission argumentiert mit einer Ungleichbehandlung. Wer wegen derselben Krankheit lange arbeitsunfähig bleibt, ist nach 78 Wochen grundsätzlich ausgesteuert und muss in andere Sicherungssysteme wechseln. Wer dagegen nach einer ersten Erkrankung wegen einer neuen, nicht zusammenhängenden Krankheit erneut arbeitsunfähig wird, kann nach bisheriger Rechtslage unter bestimmten Bedingungen wieder Krankengeld bekommen. Aus Sicht der Kommission entsteht dadurch eine unterschiedliche Behandlung je nach Diagnose. Dieses Argument wirkt formal nachvollziehbar. Zwei Menschen können ähnlich lange arbeitsunfähig sein, aber unterschiedlich behandelt werden, weil bei der einen Person dieselbe Krankheit fortbesteht und bei der anderen eine neue Erkrankung hinzukommt. Doch die entscheidende Frage lautet: Wird diese Ungleichheit beseitigt, indem alle Betroffenen besser geschützt werden, oder indem ein Teil der Betroffenen weniger Schutz erhält? Warum Betroffene härter getroffen werden Für schwer und chronisch Erkrankte ist Krankengeld oft keine bequeme Dauerleistung, sondern eine Brücke in einer Notlage. Es soll Einkommen ersetzen, wenn Arbeit aus gesundheitlichen Gründen nicht möglich ist. Wer nach Krebs, einer schweren Depression, einem Schlaganfall, einer Autoimmunerkrankung oder mehreren Operationen über lange Zeit ausfällt, lebt häufig ohnehin mit erheblichen Einkommensverlusten. Krankengeld liegt unter dem vorherigen Nettoverdienst und ist zeitlich begrenzt. Wenn nun auch eine neue, unabhängige Erkrankung keinen neuen Anspruch mehr eröffnen soll, trifft das gerade Menschen mit komplexen Krankheitsverläufen. Diese Menschen können wenig dafür, dass Erkrankungen nicht sauber nacheinander in verwaltungsfreundlichen Zeitfenstern auftreten. Die Reform verschiebt das Risiko stärker auf die Versicherten. Wer nach 78 Wochen weiter krank ist oder später erneut schwer erkrankt, müsste schneller auf andere Leistungen verwiesen werden. Die geplante Regel in der Übersicht Bereich Einordnung Bisherige Regel Krankengeld ist wegen derselben Krankheit auf 78 Wochen innerhalb von drei Jahren begrenzt. Eine neue, eigenständige Erkrankung kann unter bestimmten Voraussetzungen einen neuen Anspruch auslösen. Empfohlene Änderung Die 78 Wochen sollen unabhängig von der Erkrankung gelten. Damit würde eine neue Krankheit keinen neuen Krankengeldzeitraum mehr eröffnen. Begründung Die Kommission verweist auf Ungleichbehandlungen, schwer prüfbare Abgrenzungen zwischen Krankheiten und mögliche Fehlanreize. Finanzielle Wirkung Die Kommission nennt rund 0,11 Milliarden Euro Entlastung im Jahr 2027. Der Referentenentwurf beziffert spätere Einsparungen auf rund 110 bis 120 Millionen Euro jährlich. Folge für Erkrankte Menschen mit mehreren schweren Erkrankungen könnten früher aus dem Krankengeld fallen und schneller auf Arbeitslosengeld, Erwerbsminderungsrente oder Grundsicherung angewiesen sein. Der finanzielle Hintergrund Die Debatte findet nicht zufällig statt. Die gesetzliche Krankenversicherung steht unter starkem Finanzdruck, und die Kommission sollte Vorschläge erarbeiten, um Beitragssätze ab 2027 zu stabilisieren. Im Bericht wird für 2027 ohne Gegenmaßnahmen eine erhebliche Deckungslücke der GKV beschrieben. Krankengeld ist dabei nicht der größte Ausgabenblock, wächst nach Darstellung der Kommission aber überdurchschnittlich. Die vorgeschlagene Begrenzung beim Krankengeld ist deshalb Teil eines größeren Sparpakets. Für die Krankenkassen bringt sie nach den vorliegenden Angaben Einsparungen im niedrigen dreistelligen Millionenbereich pro Jahr. Für einzelne Betroffene kann dieselbe Maßnahme jedoch den Verlust einer existenziellen Absicherung bedeuten. Genau darin liegt der Konflikt. Gerechtigkeit oder Leistungskürzung? Die Reform lässt sich als Vereinfachung darstellen. Krankenkassen müssten weniger kompliziert prüfen, ob eine neue Krankheit unabhängig von der alten Erkrankung ist. Sie lässt sich auch als Gleichbehandlung darstellen. Alle Versicherten hätten dann dieselbe maximale Bezugsdauer, egal welche Diagnosen vorliegen. Doch Gleichbehandlung ist nicht automatisch fair, wenn unterschiedliche Lebenslagen gleich behandelt werden. Wer mehrere schwere Erkrankungen nacheinander erleidet, befindet sich nicht in derselben Lage wie jemand mit einem abgeschlossenen Krankheitsverlauf. Der Begriff der Gerechtigkeit wird hier also eng ausgelegt. Gerechter wird nicht die Lage der Kranken, sondern vor allem die Berechnung der Leistungsdauer. Was nach 78 Wochen droht Wenn das Krankengeld endet, bedeutet das nicht automatisch, dass die Person wieder gesund ist. Viele Betroffene müssen dann prüfen, ob Arbeitslosengeld bei verminderter Leistungsfähigkeit, eine Reha, Erwerbsminderungsrente oder ergänzende existenzsichernde Leistungen in Betracht kommen. Dieser Übergang ist oft belastend. Er fällt in eine Zeit, in der Menschen gesundheitlich geschwächt sind, Anträge stellen müssen und mit Einkommensunsicherheit konfrontiert werden. Für Arbeitgeber, Krankenkassen und Behörden mag eine klare Frist einfacher sein. Für Kranke entsteht dagegen ein härterer Bruch zwischen medizinischer Realität und sozialrechtlicher Absicherung. Besonders kritisch ist die Lage für Menschen, deren Erwerbsfähigkeit nicht dauerhaft gemindert ist, die aber länger brauchen, um wieder arbeitsfähig zu werden. Sie könnten zwischen die Systeme geraten. Warum die Kritik naheliegt Die geplante Änderung trifft keine abstrakte Gruppe, sondern Menschen, die ohnehin unter Druck stehen. Krankheit bedeutet nicht nur Schmerzen, Therapien und Kontrolltermine, sondern oft auch Angst vor sozialem Abstieg. Die bisherige Regel schützt nicht jeden Fall unbegrenzt. Sie eröffnet nur dann eine neue Möglichkeit, wenn eine weitere eigenständige Krankheit hinzukommt und die übrigen Voraussetzungen erfüllt sind. Wer diese Möglichkeit streicht, spart an einer Gruppe, die sich gegen ihren Leistungsbezug nicht einfach entscheiden kann. Niemand wird gesund, weil eine Frist endet. Deshalb ist die politische Botschaft heikel: Die Maßnahme wird mit Ordnung, Fairness und Missbrauchsvermeidung begründet, wirkt aber vor allem als Kürzung für Menschen mit besonders schweren oder wechselnden Krankheitsverläufen. Kurzes Beispiel aus der Praxis Eine Arbeitnehmerin fällt wegen einer schweren Krebserkrankung lange aus und bezieht nach der Lohnfortzahlung Krankengeld. Nach vielen Monaten endet der Krankengeldanspruch wegen dieser Erkrankung. Einige Zeit später erleidet sie eine schwere neurologische Erkrankung, die mit der Krebserkrankung medizinisch nicht zusammenhängt. Nach bisheriger Rechtslage kann unter bestimmten Voraussetzungen ein neuer Krankengeldanspruch entstehen. Nach der geplanten Regel würde die bereits verbrauchte Krankengeldzeit dagegen stärker ins Gewicht fallen. Die neue Diagnose würde dann keinen neuen Schutzzeitraum mehr eröffnen. Für die Betroffene wäre das kein Verwaltungsdetail, sondern die Frage, ob sie weiter eine Lohnersatzleistung erhält oder deutlich früher in ein anderes Sicherungssystem wechseln muss. Fazit Die Empfehlung zur Begrenzung des Krankengeldes auf einmalig 78 Wochen innerhalb von drei Jahren ist mehr als eine technische Anpassung. Sie verändert den Schutz für Menschen, die mehrere schwere Erkrankungen nacheinander oder in engem zeitlichen Zusammenhang erleben. Der Staat kann eine solche Regel als gerechtere Gleichbehandlung bezeichnen. Für Betroffene bedeutet sie aber vor allem: weniger Spielraum, weniger Absicherung und mehr Druck in einer gesundheitlichen Ausnahmesituation. Gerade deshalb müsste die politische Debatte offen benennen, worum es geht. Es handelt sich nicht nur um die Beseitigung einer Ungleichbehandlung, sondern auch um eine Leistungskürzung bei Menschen, die ihre Lage selten selbst beeinflussen können. Quellen Bundesministerium für Gesundheit: Erster Bericht der FinanzKommission Gesundheit vom 30. März 2026 Bundesministerium für Gesundheit: Referentenentwurf zum GKV-Beitragssatzstabilisierungsgesetz vom 16. April 2026;
Neues Gesetz: Ab 2028 müssen Vermieter ihren Mietern einen Teil der Heizkosten dazu bezahlen

22. Oktober 2026
Für Mieterinnen und Mieter bringt das neue Gebäudemodernisierungsgesetz eine wichtige Veränderung bei den Heizkosten. Entscheidet sich ein Vermieter nach dem Inkrafttreten der Reform für eine neue Gas-, Öl- oder Flüssiggasheizung, kann er bestimmte laufende Kosten künftig nicht mehr vollständig auf seine Mieter übertragen. Die Beteiligung beginnt allerdings nicht sofort. Ab dem 1. Januar 2028 werden bei den erfassten Anlagen insbesondere CO₂-Kosten und bei Gasheizungen auch Gasnetzentgelte zwischen Vermieter und Mieter grundsätzlich hälftig geteilt. Ab 2029 kommt eine weitere Kostenart hinzu: Vermieter müssen sich dann auch an den Kosten der vorgeschriebenen klimafreundlicheren Brennstoffanteile beteiligen. Eine pauschale Halbierung der gesamten Heizkosten ist damit jedoch ausdrücklich nicht verbunden. Das neue Heizungsgesetz gilt bereits seit Ende Juli 2026 Das neue Gebäudemodernisierungsgesetz ist am 29. Juli 2026 in Kraft getreten. Es hat die bisherigen Regeln für den Einbau neuer Heizungsanlagen erheblich verändert und lässt Eigentümern bei der Auswahl der Heiztechnik wieder mehr Möglichkeiten. Auch neue Gas-, Öl- und Flüssiggasheizungen können damit weiterhin eingebaut werden. Wer als Vermieter eine solche Anlage auswählt, muss jedoch die später steigenden Anforderungen an die verwendeten Brennstoffe und die neuen Vorgaben zur Kostenverteilung berücksichtigen. Der Bundestag hatte während des Gesetzgebungsverfahrens ausdrücklich vorgesehen, Vermieter an den Folgekosten einer neu eingebauten fossilen Heizungsanlage zu beteiligen. Die gesetzlichen Änderungen betreffen dabei vor allem Anlagen, die nach Inkrafttreten der Reform neu eingebaut werden. Die Behauptung, Mieter hätten bisher alle CO₂-Kosten bezahlt, stimmt so nicht Bei Berichten über die Reform entsteht teilweise der Eindruck, Vermieter hätten sich bisher überhaupt nicht an den CO₂-Kosten beteiligt. Das ist bei Wohngebäuden bereits seit dem 1. Januar 2023 nicht mehr richtig. Nach dem Kohlendioxidkostenaufteilungsgesetz werden die CO₂-Kosten schon heute zwischen Mietern und Vermietern aufgeteilt. Wie hoch der jeweilige Anteil ist, hängt bei den bisher erfassten Wohngebäuden vom CO₂-Ausstoß je Quadratmeter Wohnfläche ab. Bei einem energetisch sehr schlechten Gebäude kann der Vermieter nach dem bisherigen Stufenmodell bis zu 95 Prozent der CO₂-Kosten tragen. Bei einem sehr effizienten Gebäude können dagegen bis zu 100 Prozent beim Mieter verbleiben. Wie Fehler bei dieser Berechnung erkannt werden können, erläutert Gegen-Hartz ausführlich im Beitrag „CO₂-Kosten falsch verteilt: Mieter sollten den Vermieteranteil nachrechnen“. Ab 2028 gilt bei neuen fossilen Heizungen eine 50-zu-50-Aufteilung Für bestimmte neu eingebaute fossile Heizungsanlagen ändert sich das bisherige System ab 2028. Bei den erfassten Gas-, Öl- und Flüssiggasheizungen werden die CO₂-Kosten dann grundsätzlich zu jeweils 50 Prozent von Mietern und Vermietern getragen. Bei einer Gasheizung kommt ein weiterer Posten hinzu. Auch die Gasnetzentgelte werden ab dem 1. Januar 2028 grundsätzlich zur Hälfte dem Vermieter und zur Hälfte den Mietern zugerechnet. Netzentgelte sind die Gebühren für die Nutzung und den Betrieb der Gasnetze. Sie machen nur einen Teil der Gasrechnung aus und dürfen nicht mit dem gesamten Gaspreis verwechselt werden. Kostenposten Was künftig gilt CO₂-Kosten Bei den erfassten neu eingebauten fossilen Heizungen ab 1. Januar 2028 grundsätzlich 50 Prozent Mieter und 50 Prozent Vermieter. Gasnetzentgelte Bei erfassten neuen Gasheizungen ab 1. Januar 2028 grundsätzlich hälftige Aufteilung. Vorgeschriebener klimafreundlicher Brennstoffanteil Ab 2029 Beteiligung des Vermieters an den gesetzlich erfassten Kosten, wobei die besondere Kostenaufteilung begrenzt ist. Normaler Gas-, Öl- oder Flüssiggasverbrauch Keine allgemeine Halbierung. Diese Kosten können weiterhin nach den üblichen miet- und heizkostenrechtlichen Regeln verteilt werden. Die normale Gasrechnung wird nicht halbiert Für Mieter ist diese Unterscheidung besonders wichtig. Aus der neuen 50-zu-50-Regel folgt nicht, dass ein Vermieter künftig die Hälfte der gesamten Jahresrechnung für Erdgas bezahlt. Der normale Preis für die tatsächlich verbrauchte Energie bleibt grundsätzlich ein umlagefähiger Heizkostenbestandteil. Die Abrechnung richtet sich weiterhin nach dem Mietvertrag sowie den Vorgaben der Heizkostenverordnung. Auch der individuelle Verbrauch bleibt deshalb für die Höhe der Abrechnung wichtig. Wer deutlich mehr Wärme verbraucht als vergleichbare Haushalte im selben Gebäude, kann trotz der neuen Vermieterbeteiligung eine hohe Heizkostenrechnung erhalten. Weitere Änderungen bei der verbrauchsabhängigen Abrechnung behandelt Gegen-Hartz im Beitrag „Neue Nebenkostenpflicht trifft Millionen Mieter: Das ändert sich bei der Heizkostenabrechnung“. Ab 2029 werden klimafreundlichere Brennstoffe vorgeschrieben Wer nach der Reform eine neue Gas-, Öl- oder Flüssiggasheizung einbaut, muss zudem die sogenannte Bio-Treppe berücksichtigen. Von 2029 an müssen steigende Anteile bestimmter klimafreundlicherer Brennstoffe eingesetzt werden. Der vorgeschriebene Anteil beginnt 2029 bei mindestens zehn Prozent und steigt 2030 auf mindestens 15 Prozent. Ab 2035 sind mindestens 30 Prozent und ab 2040 mindestens 60 Prozent vorgesehen. Dabei können beispielsweise Biomethan, Bioöl, biogenes Flüssiggas oder gesetzlich anerkannte Wasserstoffprodukte eingesetzt werden. Wie teuer diese Energieträger in einigen Jahren tatsächlich sein werden, lässt sich derzeit nicht verlässlich vorhersehen. Damit die möglichen Mehrkosten nicht allein bei den Bewohnern landen, müssen sich Vermieter ab 2029 auch an den gesetzlich erfassten Kosten dieses vorgeschriebenen Brennstoffanteils beteiligen. Die besondere Beteiligung ist allerdings auf einen Brennstoffanteil von höchstens 30 Prozent begrenzt. Die 50-zu-50-Regel ist nicht für jeden Mieter günstiger So positiv die neue Kostenbeteiligung zunächst klingt, sie kann bei den CO₂-Kosten sogar zu einer Verschlechterung führen. Entscheidend ist, wie hoch der Vermieteranteil nach dem bisherigen Stufenmodell gewesen wäre. In einem sehr gut gedämmten Gebäude können Mieter profitieren. Mussten sie nach dem bisherigen Modell beispielsweise 90 oder sogar 100 Prozent der CO₂-Kosten tragen, sinkt ihr Anteil bei einer erfassten neuen fossilen Heizung grundsätzlich auf 50 Prozent. Anders sieht es in einem Gebäude mit sehr hohem CO₂-Ausstoß aus. Dort kann der Vermieter nach dem bisherigen System bis zu 95 Prozent der CO₂-Kosten übernehmen, während auf die Bewohner lediglich fünf Prozent entfallen. Wird in einem solchen Gebäude eine von der Reform erfasste neue fossile Heizung eingebaut, kann die feste 50-zu-50-Verteilung für die Mieter beim CO₂-Posten ungünstiger sein. Die Aussage, das Gesetz entlaste automatisch jeden Mieter, greift deshalb zu kurz. Alte Gas- und Ölheizungen fallen nicht automatisch unter die neue Regel Eine weitere Einschränkung ist für Millionen Haushalte wichtig. Eine bereits vorhandene Gas- oder Ölheizung fällt nicht allein deshalb unter die neue 50-zu-50-Regel, weil sie im Jahr 2028 oder später noch betrieben wird. Für solche Bestandsanlagen gelten bei der Aufteilung der CO₂-Kosten grundsätzlich weiterhin die bisherigen Vorschriften. Das bedeutet, dass die Kosten abhängig vom CO₂-Ausstoß des Gebäudes verteilt werden. Für Mieter wird das Einbaudatum der Heizungsanlage deshalb zu einer wichtigen Information. Aus der Heizkostenabrechnung allein lässt sich nicht immer sofort erkennen, ob die neue oder die bisherige Regel anzuwenden ist. Vermieter müssen ihren eigenen Kostenanteil herausrechnen Wird ein Mehrfamilienhaus gemeinsam mit Wärme versorgt, muss der Vermieter zunächst die Kosten ermitteln, die unter die neue Beteiligung fallen. Seinen eigenen Anteil darf er anschließend nicht über die Heizkostenabrechnung wieder auf die Bewohner verteilen. Mieter sollten daher besonders darauf achten, ob Netzentgelte, CO₂-Kosten und später die Kosten des vorgeschriebenen Brennstoffanteils nachvollziehbar dargestellt werden. Eine pauschale Sammelposition ohne ausreichende Erläuterung kann die Überprüfung erschweren. Grundsätzlich dürfen ohnehin nicht sämtliche Ausgaben eines Vermieters als Betriebskosten an die Bewohner weitergereicht werden. Welche Positionen ausgeschlossen sind, zeigt der Gegen-Hartz-Beitrag „Diese Posten dürfen Vermieter nicht mehr über die Nebenkosten abrechnen“. Auch Mieter mit eigenem Gasvertrag können betroffen sein In einigen Wohnungen schließt nicht der Vermieter, sondern der Mieter selbst den Gasvertrag mit einem Energieversorger ab. Der Energieversorger stellt dann zunächst dem Mieter die vollständige Rechnung in Rechnung. Das bedeutet jedoch nicht automatisch, dass der Vermieter von seiner gesetzlichen Beteiligung befreit wäre. Bei einer von der neuen Regel erfassten Heizungsanlage kann ein Erstattungsanspruch gegenüber dem Vermieter bestehen. Betroffene sollten Rechnungen, Preisaufstellungen und Zahlungsnachweise deshalb aufbewahren. Aus den Unterlagen muss nachvollziehbar hervorgehen, welche Kosten tatsächlich entstanden sind und welche Beträge nach den gesetzlichen Vorschriften auf den Vermieter entfallen. Bei eigenem Gasvertrag gilt eine Zwölfmonatsfrist Wer seine Heizenergie selbst beim Versorger bezahlt, muss den Erstattungsanspruch gegenüber dem Vermieter innerhalb von zwölf Monaten nach Erhalt der Lieferantenabrechnung in Textform geltend machen, beispielsweise per E-Mail. Dabei sollten die betreffende Rechnung und der verlangte Vermieteranteil eindeutig benannt werden. Diese Frist gilt bereits für die bisherige CO₂-Kostenerstattung und erfasst auch die zusätzlichen Kostenanteile, sobald die neuen Beteiligungspflichten greifen. Für Vermieter gibt es nur begrenzte Ausnahmen Das Gesetz enthält eine Härtefallregelung, mit der bestimmte Vermieter von Teilen der neuen Kostenbeteiligung befreit werden können. Eine kleine Zahl vermieteter Wohnungen reicht dafür jedoch nicht automatisch aus. Außerhalb eines offiziell festgelegten angespannten Wohnungsmarktes müssen mehrere Bedingungen gemeinsam erfüllt sein. Unter anderem darf der Vermieter nicht mehr als sechs Wohnungen vermieten, die Miete muss ausreichend weit unter der ortsüblichen Vergleichsmiete liegen und das Gebäude muss einer schlechten Effizienzklasse zugeordnet sein. Zusätzlich muss die Kostenbeteiligung für den Vermieter eine persönliche Härte darstellen, die auch unter Berücksichtigung der Interessen des Mieters nicht zumutbar wäre. In angespannten Wohnungsmärkten gelten strengere Voraussetzungen. Eine weitere Sonderregel kann bei einem vom Vermieter selbst bewohnten Gebäude mit höchstens zwei Wohnungen bestehen. Auch diese Ausnahme ist an Bedingungen gebunden. Ein Heizungstausch kann trotzdem eine Mieterhöhung auslösen Die Beteiligung des Vermieters an späteren Betriebskosten bedeutet nicht, dass der Einbau einer neuen Heizung für Mieter grundsätzlich kostenlos bleibt. Ein Heizungstausch kann unter bestimmten Voraussetzungen als Modernisierung behandelt werden und damit eine Mieterhöhung ermöglichen. Vermieter dürfen allerdings nicht beliebige Kosten auf die Miete schlagen. Fördermittel müssen berücksichtigt werden, und Kosten für reine Erhaltungs- oder Reparaturarbeiten sind von umlagefähigen Modernisierungsausgaben zu unterscheiden. Auch Form, Berechnung und Begründung einer Modernisierungsmieterhöhung müssen den gesetzlichen Anforderungen entsprechen. Einen Überblick über typische Grenzen bietet der Gegen-Hartz-Beitrag „Mieterhöhung: Das dürfen Vermieter nicht einfach durchdrücken“. Der Wechsel der Wärmeversorgung erlaubt nicht jede neue Kostenposition Auch ein Wechsel des Heizsystems bedeutet nicht automatisch, dass sämtliche dadurch entstehenden Kosten künftig als Betriebskosten verlangt werden dürfen. Der Bundesgerichtshof hat 2026 die Grenzen bei der Umstellung auf eine gewerbliche Wärmelieferung erneut verdeutlicht. Besonders problematisch kann es werden, wenn Bewohner ihre Heizung zuvor selbst betrieben und die Energiekosten unmittelbar an ihren Versorger gezahlt haben. Mehr zu den Entscheidungen lesen Mieter im Gegen-Hartz-Beitrag „BGH stoppt neue Heizkosten der Vermieter“. Für Mieter lohnt sich künftig ein genauer Blick auf vier Angaben Heizkostenabrechnungen werden durch die Reform nicht einfacher. Besonders wichtig werden künftig das Einbaudatum der Heizungsanlage, die Heizungsart, die gesondert ausgewiesenen CO₂-Kosten und bei Gasheizungen die Höhe der Netzentgelte. Ab 2029 kommt die Angabe zum vorgeschriebenen klimafreundlicheren Brennstoffanteil hinzu. Nur wenn diese Kosten nachvollziehbar dargestellt werden, lässt sich prüfen, ob der Vermieter seinen eigenen Anteil tatsächlich abgezogen hat. Bei größeren Nachforderungen kann es sich deshalb lohnen, Belegeinsicht zu verlangen und die Berechnung prüfen zu lassen. Fehler bei der Kostenaufteilung können sich über mehrere Abrechnungsjahre zu erheblichen Beträgen summieren. Praxisbeispiel: 600 Euro bleiben beim Vermieter Ein Vermieter lässt nach Inkrafttreten des neuen Gesetzes in einem Mehrfamilienhaus mit sechs gleich großen Wohnungen eine neue Gasheizung einbauen. Im Jahr 2028 fallen 480 Euro CO₂-Kosten und 720 Euro Gasnetzentgelte an, die von der neuen Regel erfasst werden. Die relevanten Kosten betragen zusammen 1.200 Euro. Davon muss der Vermieter grundsätzlich 600 Euro selbst tragen, während die übrigen 600 Euro nach den geltenden Abrechnungsregeln auf die Mietparteien verteilt werden. Bei einer rein rechnerisch gleichmäßigen Verteilung wären das 100 Euro je Wohnung. Die normalen Kosten des verbrauchten Erdgases werden dadurch jedoch nicht ebenfalls halbiert. Fragen und Antworten zum neuen Heizungsgesetz Muss der Vermieter ab 2028 die Hälfte meiner gesamten Heizkosten bezahlen? Nein. Die 50-zu-50-Regel betrifft nur bestimmte gesetzlich festgelegte Kostenbestandteile, insbesondere bei erfassten neuen fossilen Heizungen die CO₂-Kosten und bei Gasheizungen die Gasnetzentgelte. Der gewöhnliche Energieverbrauch wird nicht pauschal halbiert. Gilt die neue Regel auch für meine alte Gasheizung? Grundsätzlich nicht allein deshalb, weil die Anlage nach 2028 weiterläuft. Die besondere neue Kostenaufteilung betrifft vor allem fossile Heizungen, die nach Inkrafttreten des Gebäudemodernisierungsgesetzes neu eingebaut wurden. Ab wann müssen Vermieter Gasnetzentgelte mitbezahlen? Bei den von der Reform erfassten neuen Gasheizungen beginnt die hälftige Aufteilung grundsätzlich am 1. Januar 2028. Vermieter und Mieter tragen dann jeweils 50 Prozent der berücksichtigten Gasnetzentgelte. Was verändert sich 2029 zusätzlich? Ab 2029 gelten steigende Vorgaben für klimafreundlichere Brennstoffanteile bei neu eingebauten fossilen Heizungen. An den gesetzlich erfassten Kosten dieses verpflichtenden Anteils müssen sich Vermieter ebenfalls beteiligen, wobei die besondere Aufteilung begrenzt ist. Ist die neue 50-zu-50-Regel für jeden Mieter günstiger? Nein. In einem sehr effizienten Gebäude kann sie bei den CO₂-Kosten zu einer deutlichen Entlastung führen. In einem Gebäude mit sehr hohem CO₂-Ausstoß kann der Mieter dagegen beim CO₂-Anteil schlechter gestellt werden als nach dem bisherigen Stufenmodell, bei dem der Vermieter bis zu 95 Prozent übernehmen kann. Was sollten Mieter bei der nächsten Heizkostenabrechnung prüfen? Wichtig sind insbesondere Heizungsart und Einbaudatum sowie die ausgewiesenen CO₂-Kosten und Gasnetzentgelte. Bei einer erfassten neuen Anlage sollte nachvollziehbar sein, welcher Anteil beim Vermieter verbleibt und welcher Betrag tatsächlich auf die Mieter verteilt wurde.
Mutter kämpft um Kinderzuschlag, das Gericht schickt sie aber zum Jobcenter
22. Oktober 2026
Wird Kinderzuschlag nach Prüfung des Einkommens aus dem gesetzlichen Bemessungszeitraum abgelehnt, begründet eine aktuelle Einkommenslücke allein regelmäßig noch keinen Anspruch auf eine vorläufige Zahlung im Eilverfahren. Nach Auffassung des Landessozialgerichts Nordrhein-Westfalen ist es betroffenen Familien grundsätzlich zumutbar, zunächst Leistungen zur Sicherung des Lebensunterhalts nach dem SGB II zu beantragen. Mit Beschluss vom 7. Oktober 2026 (Az. L 9 BK 5/26 B ER) wies das Gericht deshalb die Beschwerde einer Mutter gegen die Ablehnung ihres Eilantrags zurück. Ob ihr Kinderzuschlag zustand, wurde damit nicht abschließend geklärt. Antragstellerin hat die besondere Eilbedürftigkeit nicht glaubhaft gemacht Die Antragstellerin konnte nach Auffassung des Gerichts keinen Anordnungsgrund glaubhaft machen. Damit ist die besondere Dringlichkeit gemeint, die eine gerichtliche Entscheidung erforderlich macht, bevor das reguläre Klageverfahren abgeschlossen ist. Der Eilantrag scheiterte somit an der fehlenden besonderen Dringlichkeit. Die endgültige Prüfung des Anspruchs auf Kinderzuschlag bleibt dem Hauptsacheverfahren vorbehalten. Warum das Einkommen der vergangenen sechs Monate zählt Für die Einkommensprüfung beim Kinderzuschlag kommt es grundsätzlich nicht auf das aktuelle Einkommen an. Nach § 6a Absatz 8 Satz 1 Bundeskindergeldgesetz (BKGG) wird vielmehr das durchschnittliche Einkommen aus den sechs Monaten vor Beginn des Bewilligungszeitraums zugrunde gelegt. Die mit dem Starke-Familien-Gesetz eingeführte Regelung soll die Verwaltung vereinfachen. Eine Prognose über das zukünftige Einkommen ist dadurch nicht mehr erforderlich. Darauf verweist auch die Gesetzesbegründung (BT-Drs. 19/7504, S. 23). Zugleich sollte die Regelung Familien mit schwankendem Einkommen mehr Sicherheit geben. Zuvor konnten sie bis zur abschließenden Berechnung häufig nicht sicher sein, ob sie einen zunächst nur vorläufig bewilligten Kinderzuschlag vollständig behalten durften. Der Rückgriff auf einen vergangenen Zeitraum hat allerdings Folgen: Ein Anspruch auf Kinderzuschlag kann auch dann bestehen, wenn sich bei einer Berechnung anhand des aktuellen Einkommens kein Anspruch mehr ergeben würde. Umgekehrt kann das frühere Einkommen einen Anspruch ausschließen, obwohl das Geld inzwischen nicht mehr für den Lebensunterhalt reicht. Wegfall des Kindesunterhalts führte zu einer Einkommenslücke Eine solche Situation lag hier vor. Die Mutter nahm an einer von der Deutschen Rentenversicherung geförderten Umschulung teil und erhielt Übergangsgeld. Für ihre Tochter bezog sie Kindergeld. Für den Antrag auf Kinderzuschlag vom März 2026 wurde das durchschnittliche Einkommen von September 2025 bis Februar 2026 berücksichtigt. In diesem Zeitraum hatte der Vater noch Kindesunterhalt gezahlt, der ab März 2026 nicht mehr zur Verfügung stand. Unter Einbeziehung dieser Unterhaltszahlungen ergab sich nach den Ausführungen des Gerichts kein oder allenfalls ein geringer Anspruch auf Kinderzuschlag. Nach dem Wegfall des Unterhalts war das Existenzminimum der Mutter und ihrer Tochter jedoch nicht mehr gedeckt. Die aktuelle Einkommenslücke änderte nach Auffassung des Senats nichts daran, dass für die Berechnung grundsätzlich der gesetzliche Bemessungszeitraum heranzuziehen ist. Familien können zunächst Leistungen beim Jobcenter beantragen Nach Auffassung des LSG war es der Antragstellerin zumutbar, zunächst Leistungen zur Sicherung des Lebensunterhalts nach dem SGB II zu beantragen. Der Streit über den Kinderzuschlag könne währenddessen im Hauptsacheverfahren geklärt werden. Ob Leistungen des Jobcenters tatsächlich zustehen, hängt von den jeweiligen Anspruchsvoraussetzungen ab. Der Beschluss enthält deshalb keine allgemeine Zusage, dass das Jobcenter nach jeder Ablehnung des Kinderzuschlags einspringen muss. Eilrechtsschutz beim Kinderzuschlag ist ebenfalls nicht generell ausgeschlossen. Besondere Umstände können im Einzelfall eine vorläufige gerichtliche Entscheidung erforderlich machen. Solche Umstände sah der Senat hier jedoch nicht. Trotz gerichtlichen Hinweises kein Antrag beim Jobcenter Bereits das Sozialgericht Düsseldorf hatte die Antragstellerin mit Beschluss vom 16. Juli 2026 darauf hingewiesen, dass sie Leistungen nach dem SGB II beantragen könne. Nach Aktenlage hatte sie davon keinen Gebrauch gemacht. Der Senat schloss daraus, dass die Antragstellerin diese Leistungen nicht beanspruchen wollte. Deshalb hielt er es auch nicht für erforderlich, das Jobcenter nach § 75 Absatz 2 Sozialgerichtsgesetz (SGG) am Verfahren zu beteiligen. Für betroffene Familien folgt daraus: Reicht das aktuelle Einkommen nach der Ablehnung des Kinderzuschlags nicht zum Leben, sollten sie zeitnah einen ergänzenden Anspruch beim Jobcenter prüfen lassen. Ein solcher Antrag schließt es grundsätzlich nicht aus, die Ablehnung des Kinderzuschlags mit Widerspruch oder Klage überprüfen zu lassen. Dabei sind die jeweiligen Fristen zu beachten.
GdB 50 ohne Merkzeichen: Diese 10 Vorteile hat man dennoch
22. Oktober 2026
Ein Schwerbehindertenausweis ohne Merkzeichen wirkt auf den ersten Blick oft weniger wertvoll als ein Ausweis mit den Einträgen G, aG, H, Bl, Gl oder RF. Dieser Eindruck täuscht aber, denn bereits ein festgestellter Grad der Behinderung von 50 begründet die Schwerbehinderteneigenschaft nach dem Sozialgesetzbuch IX. Viele Schutzrechte im Arbeitsleben, der steuerliche Behinderten-Pauschbetrag und der Zugang zu einer besonderen Altersrente setzen kein Merkzeichen voraus. Allerdings gelten nicht alle Vergünstigungen automatisch, und einige Ansprüche müssen ausdrücklich beantragt oder gegenüber dem Arbeitgeber geltend gemacht werden. GdB 50 und Merkzeichen erfüllen unterschiedliche Aufgaben Der GdB beschreibt, wie stark gesundheitliche Beeinträchtigungen die Teilhabe am gesellschaftlichen Leben insgesamt beeinflussen. Ab einem GdB von 50 gilt ein Mensch als schwerbehindert, sofern er seinen Wohnsitz, gewöhnlichen Aufenthalt oder Arbeitsplatz rechtmäßig in Deutschland hat. Merkzeichen dokumentieren dagegen bestimmte gesundheitliche Voraussetzungen. Sie können etwa eine erhebliche Gehbehinderung, Hilflosigkeit, Blindheit, Gehörlosigkeit oder die Voraussetzungen für eine Ermäßigung des Rundfunkbeitrags bescheinigen. Fehlt ein Merkzeichen, entfallen deshalb nicht sämtliche Nachteilsausgleiche. Entscheidend ist vielmehr, ob der jeweilige Vorteil allein an die Schwerbehinderteneigenschaft oder zusätzlich an eine bestimmte gesundheitliche Einschränkung anknüpft. Die 10 Vorteile im Überblick Vorteil Was ein GdB 50 ohne Merkzeichen bewirken kann Wichtige Voraussetzung Behinderten-Pauschbetrag 1.140 Euro pro Jahr können steuerlich berücksichtigt werden Festgestellter GdB 50 Besondere Altersrente Früherer Rentenbeginn kann möglich sein GdB 50 bei Rentenbeginn und 35 Versicherungsjahre Zusatzurlaub Eine zusätzliche Urlaubswoche pro Jahr Bestehendes Arbeitsverhältnis Besonderer Kündigungsschutz Arbeitgeber benötigen grundsätzlich vorher die Zustimmung des Integrationsamts Arbeitsverhältnis besteht länger als sechs Monate Freistellung von Mehrarbeit Arbeit über acht Stunden werktäglich kann auf Verlangen abgelehnt werden Anspruch muss geltend gemacht werden Angepasster Arbeitsplatz Arbeitsorganisation, Arbeitszeit und Ausstattung können angepasst werden Konkreter behinderungsbedingter Bedarf Behinderungsbedingte Teilzeit Eine Verringerung der Arbeitszeit kann verlangt werden Teilzeit ist wegen der Behinderung notwendig Betriebliche Prävention Bei einer Gefährdung des Arbeitsplatzes müssen frühzeitig Lösungen gesucht werden Schwierigkeiten bedrohen das Beschäftigungsverhältnis Unterstützung durch die Schwerbehindertenvertretung Beratung, Begleitung und Beteiligung bei betrieblichen Entscheidungen Im Betrieb oder in der Dienststelle besteht eine Vertretung Bessere Chance bei öffentlichen Arbeitgebern Einladung zum Vorstellungsgespräch ist grundsätzlich vorgeschrieben Schwerbehinderung wird mitgeteilt und Eignung fehlt nicht offensichtlich 1. Behinderten-Pauschbetrag von 1.140 Euro Menschen mit einem GdB von 50 können einen Behinderten-Pauschbetrag von 1.140 Euro im Jahr geltend machen. Das ergibt sich aus § 33b Einkommensteuergesetz in der amtlichen Fassung für 2026. Der Betrag wird nicht vom Finanzamt ausgezahlt und auch nicht vollständig von der Steuer abgezogen. Er mindert das zu versteuernde Einkommen, sodass die tatsächliche Ersparnis vom persönlichen Steuersatz und von der übrigen steuerlichen Situation abhängt. Ein Merkzeichen ist für den Pauschbetrag bei GdB 50 nicht erforderlich. Die besonders hohe Pauschale von 7.400 Euro ist dagegen Menschen vorbehalten, die blind, taubblind oder im steuerrechtlichen Sinne hilflos sind. Der Pauschbetrag kann in der Einkommensteuererklärung eingetragen oder bereits beim Lohnsteuerabzug als Freibetrag berücksichtigt werden. Wer keine oder nur sehr geringe Einkommensteuer zahlt, hat davon allerdings möglicherweise keinen unmittelbaren finanziellen Nutzen. Rückwirkende Anerkennung kann Steuervorteile bringen Wird der GdB von 50 rückwirkend festgestellt, sollten Betroffene auch ihre früheren Steuerbescheide prüfen lassen. Der Behinderten-Pauschbetrag kann unter bestimmten Voraussetzungen für zurückliegende Jahre berücksichtigt werden, selbst wenn die Einspruchsfrist bereits abgelaufen ist. Dafür sollten sie beim Finanzamt unter Hinweis auf den Feststellungsbescheid die Änderung der betroffenen Einkommensteuerbescheide beantragen; eine Erstattung hängt von der damaligen Steuerbelastung und den geltenden Fristen ab. 2. Altersrente für schwerbehinderte Menschen Ein GdB von mindestens 50 kann den Zugang zur Altersrente für schwerbehinderte Menschen eröffnen. Ein Merkzeichen verlangt die Deutsche Rentenversicherung dafür nicht. Zusätzlich müssen mindestens 35 Jahre mit anrechenbaren rentenrechtlichen Zeiten erfüllt sein. Die Schwerbehinderung muss beim Beginn der Rente vorliegen; fällt sie später weg, bleibt der bereits entstandene Rentenanspruch bestehen. Für Versicherte des Geburtsjahrgangs 1964 oder jünger ist diese Altersrente ab 65 Jahren ohne Abschläge möglich. Ein Beginn ab 62 Jahren ist ebenfalls möglich, führt aber zu einem dauerhaften Abschlag von 0,3 Prozent für jeden vorgezogenen Monat und damit zu höchstens 10,8 Prozent. Für die Geburtsjahrgänge 1952 bis 1963 gelten stufenweise niedrigere Altersgrenzen. Die aktuellen Voraussetzungen und die anrechenbaren Zeiten erläutert die Deutsche Rentenversicherung. Die Schwerbehinderteneigenschaft führt nicht automatisch zu einer Erwerbsminderungsrente. Dafür prüft die Rentenversicherung gesondert, wie viele Stunden eine Person unter den üblichen Bedingungen des allgemeinen Arbeitsmarkts noch arbeiten kann. 3. Eine zusätzliche Urlaubswoche Schwerbehinderte Beschäftigte erhalten nach § 208 SGB IX einen bezahlten Zusatzurlaub von einer Arbeitswoche pro Kalenderjahr. Bei einer Fünf-Tage-Woche sind das fünf zusätzliche Urlaubstage, bei einer Vier-Tage-Woche vier und bei einer Sechs-Tage-Woche sechs Tage. Besteht die Schwerbehinderteneigenschaft nur während eines Teils des Jahres, wird der Zusatzurlaub grundsätzlich für jeden vollen Monat anteilig berechnet. Bruchteile von mindestens einem halben Urlaubstag werden aufgerundet. Der Anspruch hängt weder von einem Merkzeichen noch von der Art der Erkrankung ab. Der Arbeitgeber darf deshalb nicht verlangen, dass beispielsweise zusätzlich eine Gehbehinderung nachgewiesen wird. In der Praxis sollte die Schwerbehinderung dem Arbeitgeber nachgewiesen und der Zusatzurlaub rechtzeitig verlangt werden. Bei einer rückwirkenden Anerkennung können besondere Fristen wichtig werden, wie die Bundesarbeitsgemeinschaft der Integrationsämter erläutert. 4. Besonderer Kündigungsschutz Vor der Kündigung eines schwerbehinderten Beschäftigten benötigt der Arbeitgeber grundsätzlich die Zustimmung des zuständigen Integrations- oder Inklusionsamts. Die Behörde prüft dabei unter anderem, ob die Kündigungsgründe mit der Behinderung zusammenhängen und ob Hilfen den Arbeitsplatz erhalten können. Dieser Schutz ist kein vollständiges Kündigungsverbot. Liegen tragfähige Kündigungsgründe vor und stimmt das Amt zu, kann die Kündigung wirksam ausgesprochen werden. In den ersten sechs Monaten eines Arbeitsverhältnisses ist die Zustimmung des Integrationsamts nicht erforderlich. Auch das vereinbarte Ende eines befristeten Vertrags, ein eigener Aufhebungsvertrag oder eine Kündigung durch den Beschäftigten werden durch diesen Schutz nicht verhindert. Der Arbeitgeber muss außerdem eine vorhandene Schwerbehindertenvertretung vor einer Kündigung beteiligen. Wer eine Kündigung erhalten hat, sollte wegen der regelmäßig nur dreiwöchigen Frist für eine Kündigungsschutzklage sofort fachkundigen Rat einholen. Die Bundesagentur für Arbeit fasst die Voraussetzungen des besonderen Kündigungsschutzes zusammen. Ein Merkzeichen wird auch hierfür nicht verlangt. 5. Freistellung von Mehrarbeit Schwerbehinderte Beschäftigte können nach § 207 SGB IX verlangen, von Mehrarbeit freigestellt zu werden. Es handelt sich um ein individuelles Recht, das am besten nachweisbar und schriftlich gegenüber dem Arbeitgeber geltend gemacht wird. Mehrarbeit bedeutet in diesem Zusammenhang nicht jede Überstunde. Erfasst ist grundsätzlich die Arbeitszeit, die über acht Stunden werktäglich hinausgeht. Wer laut Vertrag sechs Stunden arbeitet und ausnahmsweise sieben Stunden leisten soll, kann dies daher nicht allein unter Hinweis auf § 207 SGB IX ablehnen. Ist die kürzere Arbeitszeit jedoch wegen der Behinderung notwendig, können sich weitere Ansprüche auf eine angepasste Arbeitszeit ergeben. Die Vorschrift enthält auch kein automatisches Verbot von Nacht-, Sonn- oder Feiertagsarbeit. Die genaue Abgrenzung zwischen Überstunden und Mehrarbeit beschreibt die Bundesarbeitsgemeinschaft der Integrationsämter. 6. Anspruch auf einen behinderungsgerechten Arbeitsplatz Schwerbehinderte Beschäftigte können verlangen, dass sie entsprechend ihren Fähigkeiten und Kenntnissen eingesetzt werden. Der Arbeitgeber muss außerdem prüfen, wie Arbeitsplatz, Arbeitsumfeld, Arbeitsorganisation und Arbeitszeit behinderungsgerecht gestaltet werden können. Das kann beispielsweise eine spezielle Software, eine ergonomische Ausstattung, eine veränderte Aufgabenverteilung, ein reizärmerer Arbeitsplatz oder eine andere Lage der Arbeitszeit betreffen. Welche Maßnahme notwendig ist, hängt nicht vom Merkzeichen, sondern von den tatsächlichen Einschränkungen bei der Arbeit ab. Auch technische Arbeitshilfen oder eine persönliche Arbeitsassistenz kommen in Betracht. Je nach Situation können Rehabilitationsträger, die Agentur für Arbeit oder das Integrationsamt Kosten übernehmen. Nicht jede gewünschte Veränderung muss umgesetzt werden. Der Anspruch kann begrenzt sein, wenn eine Maßnahme für den Arbeitgeber unzumutbar oder mit unverhältnismäßigen Aufwendungen verbunden wäre und eine Förderung die Belastung nicht ausreichend auffängt. Das Bundesarbeitsministerium nennt die angepasste Beschäftigung und technische Arbeitshilfen ausdrücklich als Bestandteile des Schwerbehindertenrechts. Weitere Hinweise zu Ausstattung und Assistenz enthält der Überblick der Bundesagentur für Arbeit. 7. Teilzeit aus behinderungsbedingten Gründen Kann ein schwerbehinderter Mensch wegen Art oder Schwere seiner Behinderung nur in Teilzeit arbeiten, kann sich aus § 164 Absatz 5 SGB IX ein Anspruch auf eine kürzere Arbeitszeit ergeben. Dieser Anspruch steht neben den allgemeinen Teilzeitregeln des Teilzeit- und Befristungsgesetzes. Für die besondere Regelung des SGB IX muss ein nachvollziehbarer Zusammenhang zwischen Behinderung und notwendiger Arbeitszeitverkürzung bestehen. Eine ärztliche Einschätzung kann helfen, den Bedarf zu belegen, ohne dem Arbeitgeber die gesamte Krankengeschichte offenzulegen. Auch dieser Anspruch ist nicht völlig uneingeschränkt. Unzumutbarkeit oder unverhältnismäßige Belastungen können dem Verlangen im Einzelfall entgegenstehen. Eine Arbeitszeitreduzierung senkt in der Regel das Arbeitsentgelt und kann sich auf spätere Rentenansprüche auswirken. Die Bundesarbeitsgemeinschaft der Integrationsämter weist darauf hin, dass die besondere Teilzeitmöglichkeit gerade dann greift, wenn eine Vollzeitbeschäftigung behinderungsbedingt nicht möglich ist. 8. Frühzeitige Hilfe, wenn der Arbeitsplatz gefährdet ist Treten personenbedingte, verhaltensbedingte oder betriebliche Schwierigkeiten auf, die das Arbeitsverhältnis gefährden können, muss der Arbeitgeber möglichst früh tätig werden. § 167 Absatz 1 SGB IX sieht dafür ein besonderes Präventionsverfahren vor. Einbezogen werden sollen die betroffene Person, die Schwerbehindertenvertretung, die betriebliche Interessenvertretung und das Integrationsamt. Gemeinsam können etwa eine andere Arbeitsorganisation, technische Hilfen, eine Qualifizierung, ein Jobcoaching oder eine Umsetzung geprüft werden. Das Präventionsverfahren ist nicht mit dem betrieblichen Eingliederungsmanagement gleichzusetzen. Ein BEM ist grundsätzlich nach mehr als sechs Wochen Arbeitsunfähigkeit innerhalb eines Jahres anzubieten, während das Präventionsverfahren an eine drohende Gefährdung des Arbeitsverhältnisses eines schwerbehinderten Menschen anknüpft. Die Informationen der Integrationsämter zum Präventionsverfahren zeigen, dass nicht erst eine beabsichtigte Kündigung abgewartet werden soll. Ein bestimmtes Merkzeichen ist dafür nicht erforderlich. 9. Beratung und Beteiligung durch die Schwerbehindertenvertretung Sind in einem Betrieb oder einer Dienststelle mindestens fünf schwerbehinderte Menschen nicht nur vorübergehend beschäftigt, wird grundsätzlich eine Schwerbehindertenvertretung gewählt. Sie berät Beschäftigte, nimmt Beschwerden entgegen und achtet auf die Einhaltung der Vorschriften zugunsten schwerbehinderter Menschen. Der Arbeitgeber muss die Vertretung in Angelegenheiten, die einen schwerbehinderten Beschäftigten betreffen, rechtzeitig informieren und vor einer Entscheidung anhören. Das kann unter anderem Versetzungen, Veränderungen des Arbeitsplatzes, Eingruppierungen, Weiterbildung oder Kündigungen betreffen. Beschäftigte dürfen die Schwerbehindertenvertretung außerdem zur Einsicht in ihre Personalakte hinzuziehen. Die Vertrauensperson unterliegt einer gesetzlichen Schweigepflicht. Eine ohne die erforderliche Beteiligung der Schwerbehindertenvertretung ausgesprochene Kündigung kann unwirksam sein. Die Aufgaben und Beteiligungsrechte erläutert die Bundesarbeitsgemeinschaft der Integrationsämter. 10. Einladungspflicht bei öffentlichen Arbeitgebern Bewirbt sich ein schwerbehinderter Mensch bei einem öffentlichen Arbeitgeber, muss er grundsätzlich zu einem Vorstellungsgespräch eingeladen werden. Eine Ausnahme besteht, wenn ihm die fachliche Eignung für die ausgeschriebene Stelle offensichtlich fehlt. Dieses Recht gilt auch bei einem GdB von 50 ohne Merkzeichen. Damit es im Auswahlverfahren beachtet werden kann, muss die Schwerbehinderung in der Bewerbung klar und für die Personalstelle erkennbar mitgeteilt werden. Die Einladungspflicht garantiert weder eine Einstellung noch eine bevorzugte Auswahl gegenüber besser geeigneten Bewerbern. Sie soll aber verhindern, dass schwerbehinderte Menschen vorschnell aus dem Verfahren aussortiert werden. Private Arbeitgeber unterliegen dieser besonderen Einladungspflicht nicht. Sie müssen Bewerbungen dennoch diskriminierungsfrei behandeln und bei freien Stellen prüfen, ob schwerbehinderte Menschen beschäftigt werden können, wie die Bundesagentur für Arbeit erläutert. Welche Vergünstigungen fehlen ohne Merkzeichen? Ein GdB von 50 allein berechtigt normalerweise nicht zur unentgeltlichen Beförderung im öffentlichen Nahverkehr. Auch Parkerleichterungen, die Ermäßigung oder Befreiung von der Kraftfahrzeugsteuer und eine Ermäßigung des Rundfunkbeitrags verlangen zusätzliche Voraussetzungen. Je nach Leistung kommt es etwa auf die Merkzeichen G, aG, H, Bl, Gl oder RF an. Auch die Mitnahme einer Begleitperson setzt in der Regel das Merkzeichen B voraus. Daneben bieten Kommunen, Schwimmbäder, Museen, Kinos oder andere Veranstalter freiwillige Ermäßigungen an. Ob dafür der bloße Schwerbehindertenausweis genügt, bestimmt der jeweilige Anbieter; einen bundesweit einheitlichen Anspruch auf solche Rabatte gibt es nicht. Ein GdB 50 führt außerdem nicht automatisch zu Pflegegeld, einer Erwerbsminderungsrente, einem höheren Arbeitslosengeld oder einem Mehrbedarf in der Grundsicherung. Für diese Leistungen müssen jeweils eigene gesetzliche Voraussetzungen erfüllt sein. Kurzes Beispiel aus der Praxis Sabine ist 56 Jahre alt und arbeitet an fünf Tagen pro Woche in der Verwaltung. Wegen mehrerer chronischer Erkrankungen wird bei ihr ein GdB von 50 festgestellt, Merkzeichen erhält sie nicht. Sie legt dem Arbeitgeber den Nachweis vor und erhält künftig fünf zusätzliche Urlaubstage im Jahr. Weil lange Arbeitstage ihre Beschwerden verstärken, verlangt sie schriftlich, nicht über acht Stunden täglich eingesetzt zu werden, und vereinbart nach einer arbeitsmedizinischen Beratung weitere Anpassungen ihres Arbeitsplatzes. In ihrer Steuererklärung nutzt Sabine den Behinderten-Pauschbetrag von 1.140 Euro. Vor dem geplanten Ruhestand lässt sie von der Rentenversicherung prüfen, ob sie die Wartezeit von 35 Jahren erfüllt und wann die Altersrente für schwerbehinderte Menschen für sie beginnen kann. Fazit Ein GdB von 50 ohne Merkzeichen ist keineswegs ein Ausweis ohne Nutzen. Besonders im Arbeitsleben bestehen weitreichende Schutz-, Beteiligungs- und Anpassungsrechte, hinzu kommen der Behinderten-Pauschbetrag und unter weiteren Voraussetzungen eine frühere Altersrente. Betroffene sollten dennoch jeden Vorteil gesondert prüfen. Manche Ansprüche entstehen unmittelbar, andere müssen beantragt, nachgewiesen oder ausdrücklich gegenüber dem Arbeitgeber geltend gemacht werden. Häufige Fragen und Antworten Gilt man mit GdB 50 ohne Merkzeichen als schwerbehindert? Ja. Ein festgestellter GdB von mindestens 50 begründet die Schwerbehinderteneigenschaft, wenn die weiteren gesetzlichen Voraussetzungen zum Wohnsitz, Aufenthalt oder Arbeitsplatz erfüllt sind. Ein Merkzeichen ist dafür nicht notwendig. Gibt es bei GdB 50 immer fünf zusätzliche Urlaubstage? Bei einer regelmäßigen Fünf-Tage-Woche besteht grundsätzlich Anspruch auf fünf Tage Zusatzurlaub pro Kalenderjahr. Bei mehr oder weniger Arbeitstagen pro Woche wird die Zahl entsprechend angepasst; bei einer nur zeitweise bestehenden Schwerbehinderung kann der Anspruch anteilig entstehen. Besteht der besondere Kündigungsschutz sofort ab dem ersten Arbeitstag? Nein. Innerhalb der ersten sechs Monate des Arbeitsverhältnisses benötigt der Arbeitgeber für eine Kündigung grundsätzlich keine Zustimmung des Integrationsamts. Danach greift der besondere Schutz unter den gesetzlichen Voraussetzungen, verhindert eine Kündigung aber nicht in jedem Fall. Kann man ohne Merkzeichen kostenlos Bus und Bahn fahren? Nein, ein GdB von 50 allein reicht für die unentgeltliche Beförderung im öffentlichen Nahverkehr normalerweise nicht aus. Dafür müssen weitere Voraussetzungen erfüllt sein, die regelmäßig durch bestimmte Merkzeichen sowie ein Beiblatt mit gültiger Wertmarke nachgewiesen werden. Bedeutet der Pauschbetrag eine Steuererstattung von 1.140 Euro? Nein. Der Pauschbetrag von 1.140 Euro mindert das zu versteuernde Einkommen und nicht unmittelbar die festgesetzte Steuer. Wie hoch die Ersparnis ausfällt, hängt vom Einkommen, Steuersatz und den übrigen steuerlichen Verhältnissen ab.