

Für viele Bankkunden ist der monatliche Preis ihres Girokontos eine überschaubare feste Ausgabe. Neue Kontomodelle können diese Rechnung jedoch verändern, wenn neben dem Grundpreis plötzlich einzelne Buchungen, Lastschriften oder Kartenzahlungen berechnet werden.
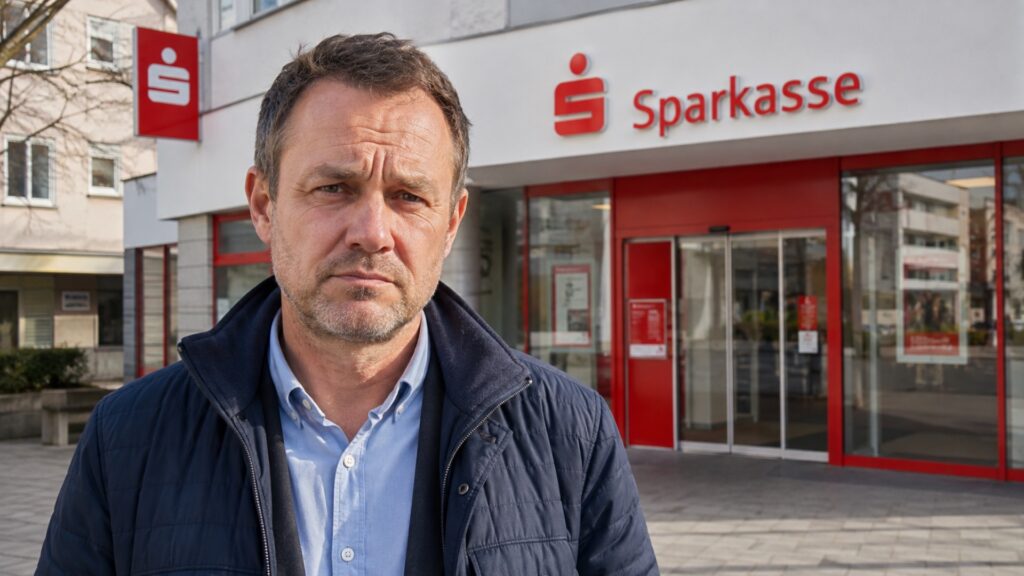
Wie stark sich das auswirken kann, zeigt derzeit ein Fall aus Bayern. Ein langjähriger Kunde der Sparkasse Dachau hat nachgerechnet und kommt nach der angekündigten Umstellung seines Kontos statt auf bisher 7,50 Euro auf rund 30 Euro monatlich.
Für Menschen mit kleinen Renten, Grundsicherung oder Sozialhilfe sind solche Kosten besonders problematisch. Denn auch eine scheinbar geringe Gebühr pro Buchung kann sich über einen Monat hinweg zu einem erheblichen Betrag summieren.
Sparkasse führt vier neue Kontomodelle ein
Die Sparkasse Dachau führt zum 1. November 2026 vier neue Kontomodelle ein. Bisher gab es dort ein klassisches Girokonto sowie ein Onlinekonto.
Künftig richtet sich der Preis stärker danach, wie viele bestimmte Buchungsvorgänge ein Kunde ausführt. Die Sparkasse bestätigt auf ihrer eigenen Internetseite Grundpreise zwischen 3 Euro und 14,50 Euro monatlich.
| Kontomodell | Grundpreis pro Monat | Enthaltene Buchungsposten | Preis für weitere Buchungsposten |
|---|---|---|---|
| Giro Privat | 3,00 Euro | 0 | 0,50 Euro |
| Giro Privat Klassik | 7,50 Euro | 20 | 0,40 Euro |
| Giro Privat Komfort | 9,50 Euro | 30 | 0,30 Euro |
| Giro Privat Premium | 14,50 Euro | 50 | 0,20 Euro |
Nicht jede Bankdienstleistung wird ausschließlich über diese Buchungsposten abgerechnet. Je nach Kontomodell können beispielsweise Überweisungen am Terminal, beleghafte Überweisungen, Bargeldauszahlungen am Schalter oder andere Leistungen zusätzlich Geld kosten.
Langjähriger Kunde rechnet mit rund 30 Euro im Monat
Besonders verärgert ist der Sparkassenkunde Klaus Nefzger aus Weichs. Nach eigenen Angaben zahlt er bisher 7,50 Euro monatlich und hatte dafür eine Art Pauschalmodell, bei dem für seine gewöhnlichen Kontobewegungen keine weiteren Kosten entstanden.
Nach der neuen Preisstruktur sieht seine Rechnung anders aus. „Ich habe nachgerechnet, dass mich das Konto jetzt monatlich um die 30 Euro kosten wird“, sagte der Kunde gegenüber den Dachauer Nachrichten.
Bei 7,50 Euro monatlich entstehen derzeit Kosten von 90 Euro im Jahr. Bei durchschnittlich 30 Euro wären es bereits 360 Euro und damit rechnerisch 270 Euro mehr.
Nefzger selbst schätzt seine jährliche Mehrbelastung in dem Medienbericht insgesamt auf etwa 300 bis 400 Euro. Seine Rechnung hängt von seinem persönlichen Nutzungsverhalten und den tatsächlich anfallenden kostenpflichtigen Vorgängen ab.
Viele kleine Buchungen können das Konto teuer machen
Das Beispiel zeigt ein Problem von Kontomodellen mit Einzelabrechnung. Nicht unbedingt der monatliche Grundpreis verursacht hohe Kosten, sondern die Summe vieler kleiner Vorgänge.
Miete, Stromabschlag, Versicherungen, Telefonrechnung, Rundfunkbeitrag, Kreditrate oder Vereinsbeitrag können regelmäßig per Lastschrift oder Dauerauftrag vom Konto laufen. Hinzu kommen Kartenzahlungen und weitere Kontobewegungen.
Wer beispielsweise beim Modell „Giro Privat“ im Monat 54 kostenpflichtige Buchungsposten verursacht, käme allein aus 3 Euro Grundpreis und 27 Euro Buchungsentgelten rechnerisch auf 30 Euro. Weitere kostenpflichtige Bankleistungen wären dabei noch nicht berücksichtigt.
Bei einem Haushalt mit vielen laufenden Verträgen kann die Zahl der Kontobewegungen schnell steigen. Deshalb reicht es bei einem Vergleich nicht aus, lediglich auf den hervorgehobenen monatlichen Grundpreis zu schauen.
Ein Konto für 3 Euro muss deshalb nicht nur 3 Euro kosten
Gerade die Werbung mit niedrigen Grundpreisen kann einen falschen Eindruck vermitteln. Ein Konto mit einem Grundpreis von beispielsweise 3 Euro ist nicht automatisch ein Konto, das am Monatsende tatsächlich nur 3 Euro kostet.
Auch die Finanzaufsicht BaFin weist bei ihrem offiziellen Kontenvergleich darauf hin, dass zusätzliche Entgelte anfallen können. Die Behörde stellt deshalb neben dem Grundpreis unter anderem Kosten für Karten, Überziehungen und weitere Dienstleistungen gegenüber.
Das ist besonders bei Modellen wichtig, bei denen einzelne Buchungsvorgänge berechnet werden. Wer sein Girokonto täglich nutzt, kann mit einem zunächst teureren Pauschalmodell am Ende günstiger fahren.
Sparkasse verweist auf unterschiedliches Nutzungsverhalten
Die Sparkasse Dachau begründet ihre neuen Modelle mit Veränderungen im Zahlungsverkehr und der zunehmenden Digitalisierung. Kunden würden ihr Konto inzwischen sehr unterschiedlich nutzen, weshalb vier statt bisher zwei Varianten angeboten werden sollen.
Ob ein Kunde künftig tatsächlich mehr bezahlt, lässt sich deshalb nicht pauschal sagen. Wer nur wenige Kontobewegungen hat und fast ausschließlich digitale, im jeweiligen Modell kostenlose Dienste nutzt, kann anders abschneiden als ein Kunde mit zahlreichen regelmäßigen Buchungen.
Die Sparkasse hat ihre Kunden angeschrieben und empfiehlt eine Beratung über das passende Modell. Kunden sollten sich allerdings nicht allein auf den genannten Grundpreis verlassen, sondern ihre Kontoauszüge der vergangenen Monate als Berechnungsgrundlage nehmen.
Gleichzeitig wird vor Ort Service abgebaut
Der betroffene Kunde kritisiert nicht nur die Gebühren. In Weichs wird zugleich die örtliche Sparkassenfiliale geschlossen, zudem soll nach seinem Bericht der Geldautomat verschwinden.
Die Sparkasse bestätigt die Filialschließung, betont aber, dass diese Entscheidung nicht mit den neuen Kontomodellen zusammenhänge. Für Menschen, die nicht in eine andere Geschäftsstelle fahren könnten, seien unter anderem Hausbesuche durch Berater vorgesehen.
Gerade ältere Menschen oder Personen ohne ausgeprägte Onlinebanking-Erfahrung können von einer Kombination aus höheren Preisen und weniger Filialangeboten stärker betroffen sein.
Darf eine Bank die Kontogebühren einfach erhöhen?
Banken und Sparkassen dürfen ihre Preise grundsätzlich verändern. Eine solche Änderung bedeutet jedoch nicht automatisch, dass Kunden jeden neuen Preis hinnehmen müssen.
Der Bundesgerichtshof erklärte bereits mit Urteil vom 27. April 2021, Az. XI ZR 26/20, weitreichende Klauseln für unwirksam, nach denen Schweigen des Kunden automatisch als Zustimmung zu Vertragsänderungen behandelt wurde. Nach Angaben der Verbraucherzentrale müssen Kunden einer entsprechenden Preisänderung grundsätzlich aktiv zustimmen.
Ein Schreiben der Bank sollte deshalb nicht einfach abgeheftet werden. Kunden sollten prüfen, ob sie lediglich informiert werden oder ausdrücklich einer neuen Preisvereinbarung beziehungsweise einem neuen Kontomodell zustimmen sollen.
100 % spam-frei • jederzeit abbestellbar
Wer nicht zustimmt, kann allerdings eine Kündigung erhalten
Die verweigerte Zustimmung bedeutet nicht zwingend, dass das Konto dauerhaft zu den bisherigen Konditionen weiterläuft. Nach Darstellung der Verbraucherzentrale können Banken Kunden kündigen, wenn diese einer Preisänderung nicht zustimmen.
Bei einer solchen Kündigung muss grundsätzlich eine entsprechende Kündigungsfrist eingehalten werden. Die Verbraucherzentrale nennt bei diesen Fällen mindestens zwei Monate, sodass Betroffene Zeit für die Suche nach einer anderen Bank haben.
Deshalb sollte niemand eine geforderte Zustimmung vorschnell verweigern, ohne vorher Alternativen geprüft zu haben. Besonders bei einem P-Konto oder bei Personen mit Schwierigkeiten bei der Kontoeröffnung sollte ein Wechsel vorbereitet werden.
Für Menschen mit Grundsicherung sind 20 oder 30 Euro viel Geld
Kontogebühren treffen Haushalte mit niedrigem Einkommen deutlich stärker. Wer seinen Lebensunterhalt aus einer kleinen Rente, Grundsicherung oder Sozialhilfe bestreitet, kann zusätzliche monatliche Bankkosten kaum an anderer Stelle auffangen.
Eine gesonderte Erstattung gewöhnlicher Kontoführungsgebühren durch den Sozialleistungsträger ist grundsätzlich nicht vorgesehen. Gegen-Hartz hat die dazu bestehende Rechtsprechung bereits im Beitrag „Keine Absetzung von Kontoführungsgebühren von der Rente“ erläutert.
Das macht einen Unterschied von beispielsweise 7,50 Euro zu 30 Euro besonders relevant. Aus 90 Euro jährlichen Kosten werden bei 30 Euro monatlich bereits 360 Euro.
Ein Basiskonto kann eine Alternative sein – kostenlos ist es nicht zwingend
Wer Schwierigkeiten hat, überhaupt ein reguläres Girokonto zu bekommen, kann unter bestimmten Voraussetzungen einen gesetzlichen Anspruch auf ein Basiskonto haben. Das gilt grundsätzlich auch für Menschen mit geringem Einkommen, Schulden oder negativen Schufa-Einträgen.
Wie dieser Anspruch durchgesetzt werden kann, erläutert Gegen-Hartz im Beitrag „Wenn die Bank ein Bankkonto verweigert: Das kannst Du jetzt tun“.
Ein Basiskonto muss allerdings nicht kostenlos sein. Die Institute dürfen ein angemessenes Entgelt verlangen, weshalb auch hier vor der Kontoeröffnung ein Preisvergleich sinnvoll ist.
Beim P-Konto nicht vorschnell wechseln
Besondere Vorsicht ist bei einer bestehenden Kontopfändung geboten. Wer ein Pfändungsschutzkonto führt, sollte vor einem Bankwechsel klären, wie der Pfändungsschutz ohne Unterbrechung sichergestellt werden kann.
Seit dem 1. Juli 2026 sind auf einem P-Konto bei einer gewöhnlichen Kontopfändung automatisch 1.590 Euro pro Monat geschützt. Weitere Freibeträge können beispielsweise bei Unterhaltspflichten oder bestimmten Sozialleistungen hinzukommen.
Mehr dazu lesen Betroffene bei Gegen-Hartz unter „P-Konto-Freibetrag ab Juli 2026: Das schützt die Bank automatisch und das nicht“.
Der Kontenvergleich der BaFin hilft bei der Suche
Wer seine Bank wechseln möchte, kann inzwischen auf den offiziellen Kontenvergleich der BaFin zurückgreifen. Dort lassen sich in Deutschland angebotene Giro- und Basiskonten unter anderem anhand der monatlichen Kontoführung, Debitkartenkosten und Dispozinsen vergleichen.
Der BaFin-Kontenvergleich ist kostenlos und neutral. Die Finanzaufsicht weist allerdings ausdrücklich darauf hin, dass auch bei einem Konto mit einem Grundpreis von 0 Euro weitere Gebühren entstehen können.
Vor einem Wechsel sollten deshalb nicht nur die Kontoführungsgebühren betrachtet werden. Auch Kosten für Debitkarten, Bargeldabhebungen, Überweisungen, Kontoauszüge und Buchungsposten können die Jahresrechnung erheblich verändern.
Kunden sollten ihre letzten Kontoauszüge durchrechnen
Vor einer Zustimmung zu einem neuen Modell lohnt sich eine einfache Auswertung der vergangenen drei bis sechs Monate. Dabei lässt sich feststellen, wie viele Lastschriften, Daueraufträge, Gutschriften, Kartenzahlungen und andere relevante Vorgänge normalerweise anfallen.
Anschließend können diese Zahlen auf die neue Preisstruktur übertragen werden. Ein vermeintlich günstiges Konto mit niedrigem Grundpreis kann dadurch schnell ausscheiden.
Ebenso kann sich zeigen, dass ein höherer Grundpreis mit mehr enthaltenen Buchungsposten günstiger ist. Entscheidend ist deshalb nicht die Zahl, mit der ein Kontomodell beworben wird, sondern die voraussichtliche Jahresbelastung.
Praxisbeispiel: Aus 3 Euro werden rechnerisch 30 Euro
Eine Rentnerin nutzt ein Kontomodell mit 3 Euro monatlichem Grundpreis. Im Laufe eines Monats fallen bei ihr insgesamt 54 Vorgänge an, die nach dem angenommenen Tarif jeweils 50 Cent kosten.
Die Buchungskosten betragen damit 27 Euro. Zusammen mit dem Grundpreis entstehen für diesen Monat 30 Euro Kontokosten.
Auf ein Jahr hochgerechnet wären das 360 Euro. Bei einem früheren Pauschalpreis von 7,50 Euro monatlich hätte sie lediglich 90 Euro gezahlt und damit 270 Euro weniger.
Das Beispiel zeigt, weshalb Kunden bei neuen Kontomodellen nicht nur den Grundpreis vergleichen sollten. Entscheidend ist die Frage, welche Leistungen im eigenen Alltag tatsächlich kostenpflichtig werden.
Fazit: Niedriger Grundpreis kann hohe tatsächliche Kosten verdecken
Der Fall aus Dachau zeigt, wie stark eine Umstellung von einer Pauschale auf eine stärker nutzungsabhängige Abrechnung einen einzelnen Kunden treffen kann. Die von dem Kunden errechneten rund 30 Euro sind allerdings keine neue allgemeine Kontogebühr der Sparkasse Dachau, sondern das Ergebnis seines persönlichen Nutzungsverhaltens.
Bankkunden sollten deshalb Schreiben über neue Kontomodelle nicht ungeprüft unterschreiben. Vor einer Zustimmung empfiehlt sich eine Berechnung anhand der eigenen Kontoauszüge und ein Vergleich mit anderen Angeboten.
Für Menschen mit Grundsicherung, Sozialhilfe oder kleiner Rente ist dies besonders wichtig, weil gewöhnliche Kontoführungsgebühren in aller Regel nicht zusätzlich vom Sozialleistungsträger übernommen werden. Schon 20 Euro zusätzliche Kosten im Monat bedeuten schließlich 240 Euro weniger verfügbares Geld im Jahr.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.


