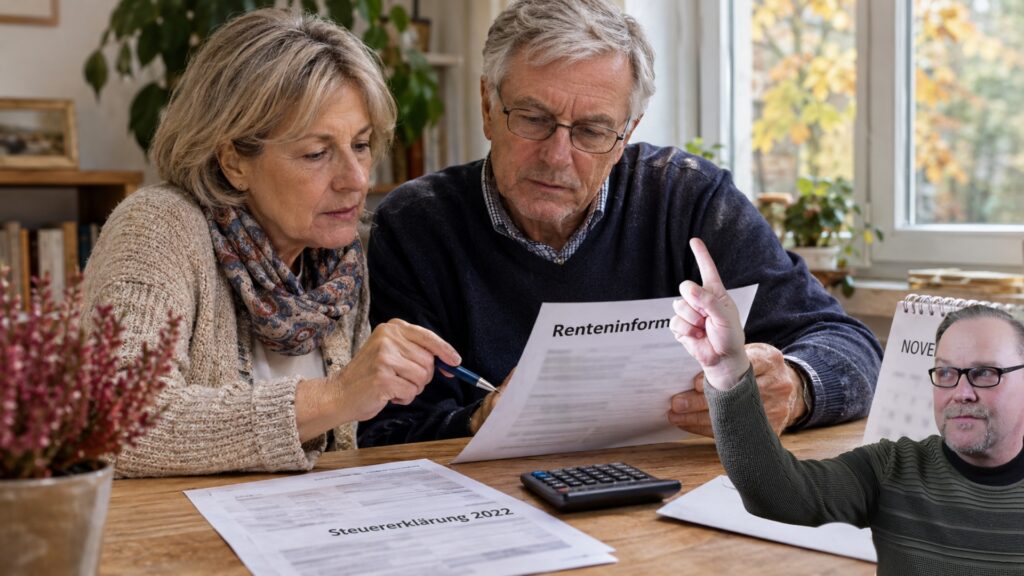
Klaus ist inzwischen Rentner, hat 2022 aber noch gearbeitet und musste damals keine Steuererklärung abgeben. Ob sein Arbeitgeber zu viel Lohnsteuer einbehalten hatte, ließ er nie prüfen.
In diesem Praxisbeispiel läuft eine Frist ab: Seine freiwillige Steuererklärung für 2022 muss spätestens am 31. Dezember 2026 beim Finanzamt eingegangen sein.
Danach lässt sich eine mögliche Erstattung im Regelfall nicht mehr einfordern, wie auch die Finanzverwaltung erläutert.
Auch bei Handwerkerrechnungen, selbst bezahlten Krankheitskosten und zusätzlichen Rentenbeiträgen kann der Jahreswechsel Folgen haben. Der November ist deshalb ein guter Zeitpunkt zum Prüfen und Planen.
Handwerker: Bis zu 1.200 Euro direkt von der Steuer abziehen
Wer seine Wohnung renovieren oder die Heizung reparieren lässt, kann nach § 35a Einkommensteuergesetz derzeit 20 Prozent der begünstigten Handwerkerkosten von der Einkommensteuer abziehen. Die Ermäßigung beträgt höchstens 1.200 Euro pro Jahr und Haushalt, erreicht bei 6.000 Euro begünstigten Kosten.
Berücksichtigt werden Arbeits-, Fahrt- und Maschinenkosten einschließlich der darauf entfallenden Umsatzsteuer, Materialkosten dagegen nicht. Das Finanzamt Baden-Württemberg weist darauf hin, dass auch Mieter die Vergünstigung für selbst getragene Kosten beanspruchen können.
Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Betriebs; eine Barzahlung genügt nicht. Wer 2026 begünstigte Kosten von 3.000 Euro trägt, kann seine Einkommensteuer damit um 600 Euro senken, sofern sie dafür ausreicht.
Für die Zuordnung zum Steuerjahr zählt grundsätzlich der Zahlungszeitpunkt. Soll eine bereits ausgeführte Arbeit noch 2026 berücksichtigt werden, sollte die Rechnung rechtzeitig angefordert und die unbare Zahlung vor dem Jahreswechsel abgewickelt werden.
Ein ungenutzter Jahresbetrag lässt sich nicht für spätere Jahre ansparen. Wer ohnehin keine Einkommensteuer schuldet, erhält den Handwerkerbonus auch nicht als zusätzliche Auszahlung.
Für 2027 ist eine Kürzung des Handwerkerbonus geplant
Der von der Bundesregierung beschlossene Entwurf zur Einkommensteuerreform 2027 sieht vor, den Satz auf 15 Prozent und den jährlichen Höchstbetrag auf 900 Euro zu senken. Bei 3.000 Euro begünstigten Kosten wären dann nur noch 450 statt 600 Euro Steuerermäßigung möglich.
Zum Stand dieses Beitrags am 12. November 2026 handelt es sich um ein Gesetzesvorhaben; im Finanzausschuss fand dazu am 4. November 2026 eine Anhörung statt. Eine geplante Kürzung darf deshalb noch nicht wie bereits geltendes Recht behandelt werden.
Wer notwendige Arbeiten ohnehin beauftragen wollte, hat einen Anlass, Termine und Abrechnung jetzt zu klären. Eine zusätzliche Renovierung allein wegen der Steuerermäßigung bleibt dagegen zunächst eine zusätzliche Ausgabe; mehr zur Debatte erläutert unser Beitrag über die geplante Kürzung des Steuerbonus für Privathaushalte.
Krankheitskosten: Ein gemeinsames Zahlungsjahr kann sich lohnen
Selbst bezahlter Zahnersatz, eine medizinisch notwendige Brille oder ein Hörgerät können als außergewöhnliche Belastungen berücksichtigt werden. Nach den Erläuterungen der Finanzverwaltung bei ELSTER zählen nur die selbst getragenen, nicht erstatteten Aufwendungen und davon grundsätzlich nur der Teil oberhalb der sogenannten zumutbaren Belastung.
Diese persönliche Grenze hängt vom Gesamtbetrag der Einkünfte, den familiären Verhältnissen und der Kinderzahl ab. Sie wird für jedes Kalenderjahr neu berechnet, weshalb die Verteilung von Zahlungen die steuerliche Wirkung verändern kann.
Angenommen, die zumutbare Belastung beträgt in zwei aufeinanderfolgenden Jahren jeweils 1.500 Euro: Werden in jedem Jahr 1.200 Euro an anerkennungsfähigen Krankheitskosten bezahlt, entsteht daraus kein Abzug. Fallen beide Zahlungen in dasselbe Jahr, liegen von insgesamt 2.400 Euro immerhin 900 Euro oberhalb der Grenze.
Diese 900 Euro mindern das zu versteuernde Einkommen, sie werden nicht vollständig erstattet. Die tatsächliche Steuerersparnis hängt von der individuellen Steuerberechnung ab.
Bei ohnehin anstehenden Ausgaben kann es sich deshalb lohnen, Behandlung, Abrechnung und Zahlung mit den beteiligten Stellen abzustimmen. Medizinisch notwendige Behandlungen sollten wegen einer Steuerersparnis allerdings nicht aufgeschoben werden.
Steuererklärung 2022: Diese Frist endet tatsächlich an Silvester
Wer für 2022 keine Einkommensteuererklärung abgeben musste, kann sie grundsätzlich noch bis zum 31. Dezember 2026 freiwillig nachholen. ELSTER nennt ausdrücklich diesen letzten Eingangstermin; ein erst an Silvester abgeschickter Brief bietet deshalb keine Sicherheit.
Eine Erstattung kann beispielsweise entstehen, wenn berufliche Ausgaben oder andere abzugsfähige Kosten bei der bisherigen Steuerberechnung noch nicht ausreichend berücksichtigt wurden. Eine Rückzahlung ist aber nicht allein deshalb garantiert, weil jemand erstmals eine Erklärung einreicht.
Für heutige Rentner lohnt sich der Blick zurück besonders, wenn sie 2022 noch beschäftigt waren. Auch Einkommensteuervorauszahlungen oder anrechenbare Steuerabzüge aus anderen Einkünften können für eine mögliche Erstattung Bedeutung haben.
Ob die Erklärung freiwillig ist, muss vorher geklärt werden. Wer bereits zur Abgabe verpflichtet war, kann sich nicht auf die Vierjahresfrist für freiwillige Erklärungen berufen.
Rentenabschläge ausgleichen: Vor der Überweisung steht die Auskunft
Wer vorzeitig eine Altersrente bezieht, muss je nach Rentenart dauerhafte Abschläge hinnehmen. Eine 1965 geborene Versicherte kann nach geltendem Recht mit mindestens 35 Versicherungsjahren ab 63 die Altersrente für langjährig Versicherte nutzen; beim frühestmöglichen Beginn beträgt der Abschlag 14,4 Prozent.
Bei einer für diesen Rentenbeginn errechneten Bruttorente von 1.500 Euro vor Abschlag wären das monatlich 216 Euro weniger. Die bis 67 hochgerechnete Rente aus der Renteninformation lässt sich dafür nicht ohne Weiteres übernehmen, weil bei einem früheren Arbeitsende auch künftige Beiträge fehlen; dazu mehr über den Rentenbeginn der Jahrgänge 1964 und 1965.
Ab dem 50. Geburtstag können Versicherte unter den gesetzlichen Voraussetzungen zusätzliche Beiträge zum vollständigen oder teilweisen Ausgleich solcher Abschläge zahlen. Zunächst muss die Rentenversicherung aber eine besondere Auskunft über den zulässigen Ausgleichsbetrag erstellen, wie sie in ihrer Mitteilung zu Ausgleichszahlungen erklärt.
Die Auskunft lässt sich mit dem Formular V0210 beantragen und verpflichtet noch zu keiner Zahlung. Wer einen Teilbetrag steuerlich noch 2026 berücksichtigen möchte, sollte den Antrag rechtzeitig stellen; ein Antrag im November garantiert allerdings keine Bearbeitung bis Jahresende.
Warum sich die Aufteilung einer Rentensonderzahlung lohnen kann
Zusätzliche Rentenbeiträge können als Altersvorsorgeaufwendungen das steuerpflichtige Einkommen mindern. Für 2026 nennt die Deutsche Rentenversicherung einen Höchstbetrag von 30.826 Euro, bei zusammenveranlagten Ehepaaren sind es 61.652 Euro.
Dieser Betrag steht Beschäftigten aber nicht zusätzlich zu den laufenden Rentenbeiträgen zur Verfügung. Bei der Prüfung der Grenze werden nach § 10 Einkommensteuergesetz auch die regulären Beiträge einschließlich des steuerfreien Arbeitgeberanteils einbezogen.
Eine vereinfachte Beispielrechnung zeigt dies: Bei 45.000 Euro rentenversicherungspflichtigem Jahresbrutto und einem Beitragssatz von 18,6 Prozent fallen zusammen 8.370 Euro Arbeitnehmer- und Arbeitgeberbeiträge an. Für zusätzliche begünstigte Altersvorsorgeaufwendungen verbleiben damit 2026 rechnerisch 22.456 Euro, sofern keine weiteren entsprechenden Beiträge zu berücksichtigen sind.
Würde eine alleinstehende Beschäftigte unter diesen Annahmen 57.000 Euro als zulässige Ausgleichszahlung auf einmal leisten, wären davon nur 22.456 Euro innerhalb des noch freien Höchstbetrags abziehbar. Die übrigen 34.544 Euro blieben rentenwirksam, könnten aber nicht einfach als ungenutzter Sonderausgabenabzug in spätere Jahre übertragen werden.
Teilzahlungen über mehrere Kalenderjahre können den steuerlich nutzbaren Betrag erhöhen. Bei einem jährlich ähnlich großen Spielraum würden für 57.000 Euro selbst zwei Jahre nicht ausreichen; die Rechnung müsste gegebenenfalls ein drittes Jahr einbeziehen.
Entscheidend sind dabei die tatsächlichen Höchstbeträge, das Einkommen und die übrigen Beiträge jedes einzelnen Jahres. Ein höherer Abzug bedeutet außerdem keine Erstattung in gleicher Höhe und keine für alle Versicherten identische Steuerersparnis.
Beim Aufteilen auch die Berechnung der Rentenkasse beachten
Eine steuerlich günstige Verteilung muss zu den Bedingungen der Rentenauskunft passen. Die Deutsche Rentenversicherung erläutert, dass bei einer Zahlung innerhalb von drei Monaten nach Erteilung der Auskunft auch geänderte Berechnungsgrößen keinen höheren Ausgleichsbeitrag auslösen.
Bei späteren Teilzahlungen kann sich der für denselben Abschlagsausgleich benötigte Betrag ändern. Warum das teuer werden kann, zeigt ein Fall mit mehr als 62.000 Euro Ausgleichszahlung und dennoch verbleibenden Abschlägen.
Auch die verfügbare Rücklage gehört in die Entscheidung: Rechtmäßig gezahlte Ausgleichsbeiträge werden nach § 187a SGB VI nicht erstattet. Wer später doch länger arbeitet, erhält dadurch eine höhere Rente, kann das Geld aber nicht wegen des geänderten Plans zurückverlangen.
Freiwillige Rentenbeiträge für 2026 haben eine andere Frist
Davon zu unterscheiden sind reguläre freiwillige Beiträge zur Rentenversicherung, etwa für Menschen, die nicht pflichtversichert und zur freiwilligen Versicherung berechtigt sind. Für Beiträge, die dem Jahr 2026 zugeordnet werden sollen, läuft die reguläre Zahlungsfrist nach § 197 SGB VI grundsätzlich bis zum 31. März 2027.
Die rentenrechtliche Zuordnung zum Vorjahr ist allerdings von der steuerlichen Zuordnung zu unterscheiden. Eine erst 2027 geleistete Zahlung ist nach dem grundsätzlichen Abflussprinzip des Steuerrechts im Zahlungsjahr zu berücksichtigen und lässt sich nicht allein wegen ihrer Zuordnung zum Beitragsjahr 2026 in dessen Steuererklärung abziehen.
Welche Termine jetzt zu prüfen sind
| Anlass | Termin oder Zeitraum | Was jetzt zu klären ist |
|---|---|---|
| Handwerkerkosten für das Steuerjahr 2026 | Grundsätzlich Zahlung bis 31. Dezember 2026 | Rechnung, ausgewiesene begünstigte Kosten und unbare Zahlung rechtzeitig organisieren. |
| Selbst getragene Krankheitskosten | Jeweiliges Kalenderjahr | Erstattungen, persönliche Belastungsgrenze und mögliche Bündelung von Zahlungen prüfen. |
| Freiwillige Steuererklärung für 2022 | Eingang spätestens 31. Dezember 2026 | Abgabepflicht klären, Unterlagen beschaffen und Erklärung rechtzeitig einreichen. |
| Sonderzahlung zum Abschlagsausgleich | Zahlungsjahr für den Steuerabzug; Bedingungen der Rentenauskunft beachten | Auskunft beantragen und zulässige Zahlung sowie steuerlichen Spielraum berechnen lassen. |
| Reguläre freiwillige Rentenbeiträge für 2026 | Grundsätzlich bis 31. März 2027 | Berechtigung und Beitragszahlung mit der Rentenversicherung abstimmen. |
Der November schafft vor allem Zeit für Unterlagen, Auskünfte und Beratung. Geld spart am Ende, wer die passende Regel für den eigenen Fall nutzt und vor einer großen Zahlung nachrechnet.
- Über den Autor
- Letzte Beiträge des Autors

Dr. Utz Anhalt ist Buchautor, Publizist, Sozialrechtsexperte und Historiker. 2000 schloss er ein Magister Artium (M.A.) in Geschichte und Politik an der Universität Hannover ab. Seine Schwerpunkte liegen im Sozialrecht und Sozialpolitik. Er war wissenschaftlicher Mitarbeiter bei Dokumentationen für ZDF, History Channel, Pro7, NTV, MTV, Sat1.