Ein geerbtes Elternhaus kann eine hohe Steuerrechnung auslösen, während für große Betriebsvermögen weitreichende Ausnahmen bestehen. Das Bundesverfassungsgericht prüft diese Unterschiede – und beschäftigt sich zugleich mit Freibeträgen, die viele Familien unmittelbar betreffen.
Eine neue Erbschaftsteuer ist damit noch nicht beschlossen. Wer jetzt eine Immobilie verschenkt oder auf höhere Freibeträge wartet, sollte geltendes Recht und politische Vorschläge sorgfältig auseinanderhalten.
In Karlsruhe geht es um zwei unterschiedliche Verfahren
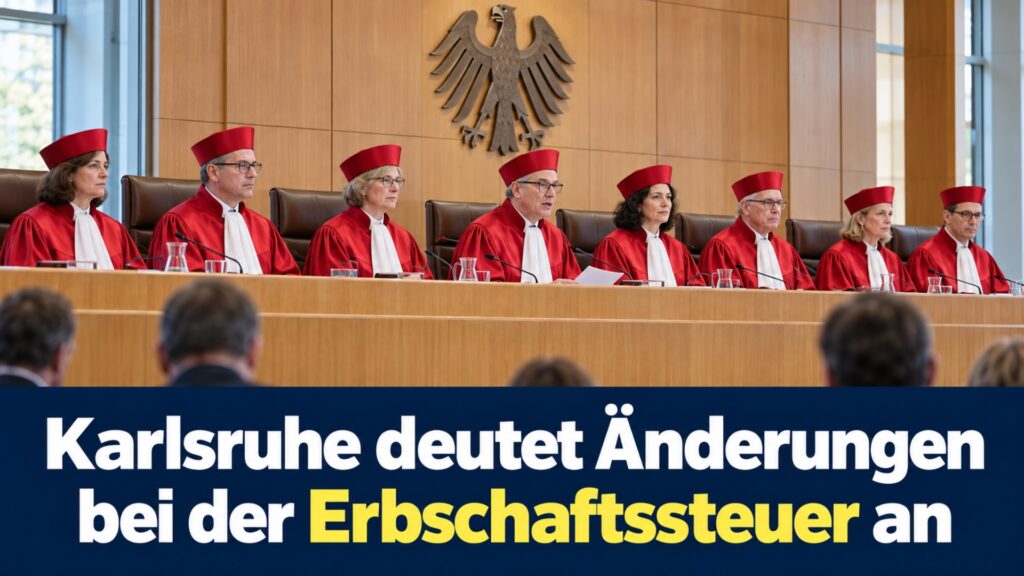
Am 13. Oktober 2026 verhandelte das Bundesverfassungsgericht im Verfahren 1 BvR 804/22 über die Begünstigung von Betriebsvermögen. Beschwerdeführer ist ein Mann, der von seiner Tante ausschließlich Privatvermögen erbte und sich durch die steuerlichen Vorteile für Unternehmensvermögen benachteiligt sieht.
Bereits am 12. Oktober ging es im Verfahren 1 BvF 1/23 um einen Antrag der Bayerischen Staatsregierung, der unter anderem Immobilienbewertung, persönliche Freibeträge und Steuersätze betrifft. Bayern bestreitet die Gesetzgebungskompetenz des Bundes und beanstandet außerdem, dass Freibeträge und Steuersätze nicht an Preissteigerungen angepasst wurden.
Die Verfahren betreffen damit unterschiedliche rechtliche Fragen. Eine Entscheidung über Unternehmensprivilegien beantwortet nicht automatisch, wie hoch der Freibetrag für ein erbendes Kind künftig ausfallen wird.
Warum selbst Millionenvermögen von der Steuer verschont bleiben können
Für begünstigtes Betriebsvermögen gibt es Steuervergünstigungen, die an gesetzliche Voraussetzungen gebunden sind. Bei Erwerben oberhalb von 26 Millionen Euro ermöglicht § 28a Erbschaftsteuergesetz auf Antrag sogar einen Steuererlass, soweit der Erwerber die Steuer nicht aus seinem verfügbaren Vermögen bezahlen kann.
Als verfügbares Vermögen werden grundsätzlich 50 Prozent des bereits vorhandenen und des gleichzeitig übertragenen, nicht begünstigten Vermögens berücksichtigt. Das begünstigte Unternehmensvermögen selbst wird dabei nicht wie frei verfügbares Privatvermögen behandelt.
Genau hier entzündet sich der Streit um eine gleichmäßige Besteuerung: Ein sehr vermögender Firmenerbe kann unter bestimmten Voraussetzungen von einem Steuererlass profitieren. Für ein privat vererbtes Wertpapierdepot oder eine gewöhnliche Wohnimmobilie gibt es diese besondere Verschonungsbedarfsprüfung nicht.
Hinweise aus der Verhandlung sind noch kein Urteil
Der Sozialrechtsexperte Dr. Utz Anhalt wertet die Verhandlung “als Hinweis darauf, dass besonders die Regeln für große Unternehmensübertragungen unter Druck stehen”.
Mit Entscheidungen wird nach aktuellen Berichten 2027 gerechnet; wie sie ausfallen, ist offen.
Auch eine anschließende Reform müsste erst beschlossen werden, einschließlich möglicher Übergangsregelungen.
Deshalb lässt sich heute weder eine allgemeine Steuererhöhung für Erben noch eine sichere Entlastung für Besitzer eines Elternhauses behaupten.
Ebenso wenig steht fest, dass bisherige Steuervergünstigungen unverändert bestehen bleiben.
Diese Freibeträge gelten für Erben weiterhin
Die persönlichen Freibeträge hängen nach § 16 Erbschaftsteuergesetz vom Verhältnis zwischen verstorbener und erbender Person ab. Die folgende Übersicht betrifft die unbeschränkte Steuerpflicht, wie sie typischerweise bei Erbfällen innerhalb Deutschlands vorliegt.
| Erbende Person | Persönlicher Freibetrag |
|---|---|
| Ehepartner oder eingetragener Lebenspartner | 500.000 Euro |
| Kind oder Stiefkind | 400.000 Euro |
| Enkelkind, dessen verbindender Elternteil bereits verstorben ist | 400.000 Euro |
| Andere Enkelkinder | 200.000 Euro |
| Eltern und Großeltern bei einer Erbschaft | 100.000 Euro |
| Geschwister, Nichten, Neffen oder unverheiratete Partner | 20.000 Euro |
Diese Beträge gelten jeweils im Verhältnis zu einer bestimmten Person, nicht pauschal für eine ganze Familie. Ein Kind kann deshalb grundsätzlich sowohl gegenüber seiner Mutter als auch gegenüber seinem Vater einen Freibetrag von jeweils 400.000 Euro haben.
Allerdings werden mehrere Erwerbe von derselben Person innerhalb von zehn Jahren nach § 14 Erbschaftsteuergesetz zusammengerechnet. Eine frühere Schenkung kann den Freibetrag beim späteren Erbfall also bereits ganz oder teilweise verbraucht haben.
Das Elternhaus ist nicht automatisch steuerfrei
Für ein geerbtes Familienheim gibt es zusätzlich zum persönlichen Freibetrag eine besondere Steuerbefreiung. Bei Kindern muss der verstorbene Elternteil die Wohnung grundsätzlich selbst genutzt haben; das Kind muss sie unverzüglich zur eigenen Wohnnutzung bestimmen und grundsätzlich tatsächlich selbst einziehen.
Die Befreiung reicht bei Kindern nur bis zu einer Wohnfläche von 200 Quadratmetern, bei größeren Wohnungen wird sie anteilig gewährt. Wer das Haus vermietet oder verkauft, kann sich nicht allein deshalb auf diese Befreiung berufen, weil es das Elternhaus ist.
100 % spam-frei • jederzeit abbestellbar
Die Selbstnutzung muss grundsätzlich zehn Jahre fortbestehen, sonst kann die Befreiung rückwirkend entfallen. Das Gesetz berücksichtigt allerdings zwingende Gründe, die eine Selbstnutzung verhindern.
Bei erbenden Ehepartnern besteht für die Familienheimbefreiung keine entsprechende 200-Quadratmeter-Grenze. Welche Grundstücksflächen dazugehören können, erläutert auch der Beitrag über Garten und Zufahrt beim steuerfreien Familienheim.
Eine Million Euro Freibetrag klingt einfacher, verändert aber das System
Die SPD schlägt mit ihrem Konzept „FairErben“ einen persönlichen Lebensfreibetrag von insgesamt einer Million Euro vor. In der vorgestellten Aufteilung sind 900.000 Euro für Erwerbe aus der Familie und weitere 100.000 Euro für Erwerbe von anderen Personen vorgesehen.
Für Unternehmen sieht der Vorschlag einen Freibetrag von fünf Millionen Euro und weitergehende Stundungsmöglichkeiten vor. Die zusätzliche Befreiung für das selbst genutzte Familienheim soll erhalten bleiben.
Ein einmaliger Lebensfreibetrag wäre jedoch etwas anderes als die heutige Möglichkeit, persönliche Freibeträge nach Ablauf des Zehnjahreszeitraums erneut zu nutzen. Unsere Einordnung: Wer einmalig ein kleineres Erbe erhält, könnte von einem höheren Freibetrag profitieren, während über Jahrzehnte verteilte große Schenkungen steuerlich unattraktiver werden könnten.
Welche Familie tatsächlich entlastet würde, hinge von den endgültigen Regeln und möglichen Übergangsbestimmungen ab. Das SPD-Konzept ist ein politischer Vorschlag und kein geltendes Gesetz.
Eine schnelle Schenkung kann neue Probleme schaffen
Aus der Debatte folgt kein allgemeiner Rat, das Haus möglichst sofort auf die Kinder zu übertragen. Mit einer vollständigen Eigentumsübertragung geben Eltern Rechte ab, die sie später für einen Verkauf, einen Umzug oder ihre Versorgung benötigen könnten.
Ein vorbehaltener Nießbrauch kann die Nutzung oder Mieteinnahmen sichern, ersetzt aber nicht das Eigentum. Welche Schwierigkeiten dabei entstehen können, zeigt der Beitrag über Steuerfallen bei einer Hausübertragung mit Nießbrauch.
Auch eine steuerfreie Schenkung schützt nicht automatisch vor späteren Forderungen im Pflegefall. Entsteht wegen Verarmung ein Rückforderungsanspruch, kann dieser unter gesetzlichen Voraussetzungen auf das Sozialamt übergehen, wie unser Beitrag zur Schenkungsrückforderung nach einer Hausübertragung erläutert.
Schon heute kann ein zu hoher Immobilienwert die Steuer verteuern
Unabhängig vom Ausgang der Verfahren lohnt sich die Prüfung des angesetzten Immobilienwerts. Nach § 198 Bewertungsgesetz kann ein nachgewiesener niedrigerer Verkehrswert berücksichtigt werden, beispielsweise durch ein geeignetes Gutachten oder unter gesetzlichen Voraussetzungen einen zeitnahen Kaufpreis.
Die praktische Frage lautet deshalb nicht nur, welche Reform möglicherweise kommt. Ebenso wichtig ist, ob die heutige Berechnung Freibeträge, Befreiungen, abzugsfähige Nachlasskosten und den richtigen Immobilienwert berücksichtigt.
Beispiel aus der Praxis: Gleicher Hauswert, unterschiedliche Steuer
Ein vereinfachtes Rechenbeispiel: Sabine erbt allein das 180 Quadratmeter große Haus ihres Vaters, ohne frühere Schenkungen von ihm erhalten zu haben. Nach Berücksichtigung aller abzugsfähigen Schulden und Nachlasskosten beträgt ihr steuerlicher Nettoerwerb 650.000 Euro.
Da Sabine das Haus verkauft, greift die Familienheimbefreiung nicht. Nach Abzug ihres Freibetrags von 400.000 Euro bleiben 250.000 Euro steuerpflichtig, woraus sich bei elf Prozent Steuersatz eine Erbschaftsteuer von 27.500 Euro ergibt.
Zöge Sabine dagegen unverzüglich selbst ein und erfüllte sämtliche Voraussetzungen der Familienheimbefreiung einschließlich der weiteren Selbstnutzung, könnte das Haus steuerfrei bleiben. Dieser Unterschied folgt bereits aus dem heutigen Recht und hängt nicht von einer künftigen Reform ab.
Vier Fragen und Antworten zur Erbschaftsteuer
Hat Karlsruhe bereits eine neue Erbschaftsteuer beschlossen?
Nein, die hier behandelten Verfahren sind mit Stand vom 27. Oktober 2026 noch nicht entschieden. Die Verhandlungen und politische Reformvorschläge ändern die geltenden Freibeträge nicht.
Wie viel kann ein Kind derzeit steuerfrei erben?
Der persönliche Freibetrag beträgt grundsätzlich 400.000 Euro je Elternteil. Frühere Erwerbe vom selben Elternteil innerhalb von zehn Jahren werden zusammengerechnet; zusätzliche Steuerbefreiungen können hinzukommen.
Bleibt ein geerbtes Elternhaus immer steuerfrei?
Nein, für die besondere Familienheimbefreiung müssen Kinder unter anderem die Voraussetzungen der eigenen Wohnnutzung erfüllen. Begünstigt sind höchstens 200 Quadratmeter Wohnfläche; unabhängig davon kann der persönliche Freibetrag die Steuer mindern oder vollständig vermeiden.
Sollten Eltern ihr Haus jetzt vorsorglich verschenken?
Eine pauschale Empfehlung lässt sich aus den laufenden Verfahren nicht ableiten. Vor einer Übertragung sollten die eigene finanzielle Versorgung, Nutzungsrechte, mögliche Rückforderungsansprüche und die konkrete Steuerbelastung geprüft werden.
- Über den Autor
- Letzte Beiträge des Autors
Sebastian Bertram ist gelernter Sozialarbeiter und hat über 10 Jahre eine therapeutische Einrichtung geleitet. Er ist Gründer und Hauptverantwortlicher von Gegen-Hartz.de. Seine Hauptthemen sind Sozialrecht, Gesellschaftsrecht und Soziales. Sebastian ist aktiv in der Erwerbslosenberatung.