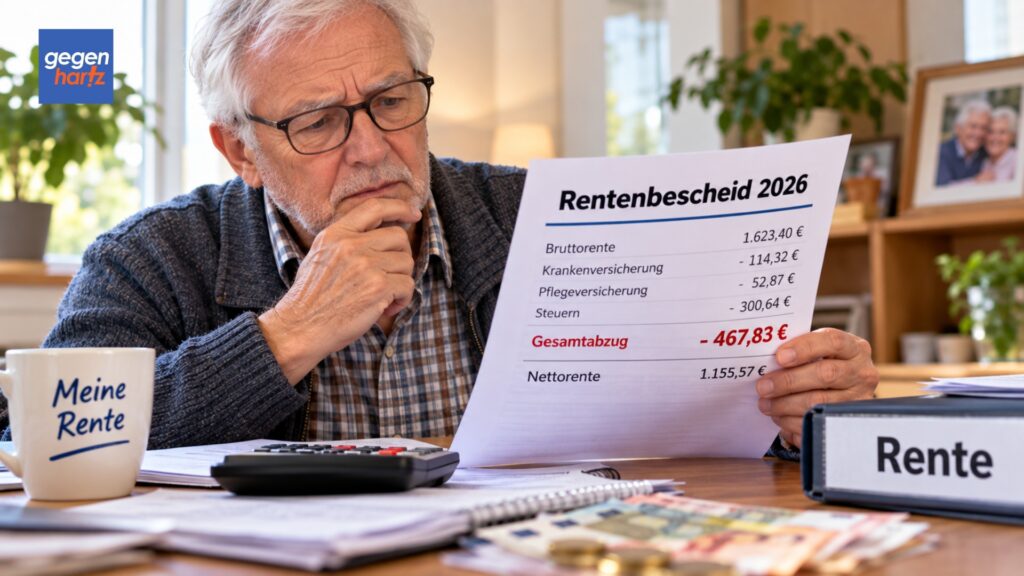
2.500 Euro Rente im Monat klingen zunächst nach einem guten Alterseinkommen. Doch der Betrag im Rentenbescheid ist nicht das Geld, das tatsächlich zum Leben bleibt. Kranken- und Pflegeversicherung und gegebenenfalls die Einkommensteuer verringern die verfügbare Rente.
Eine Beispielrechnung für Rentner Jürgen, der 2026 in den Ruhestand geht, zeigt: Von 2.500 Euro Bruttorente bleiben ihm rechnerisch nur 2.032,17 Euro. Die Differenz beträgt somit 467,83 Euro.
Diese knapp 468 Euro werden aber nicht vollständig von der Jürgens Rentenzahlung abgezogen. Die Rentenversicherung behält nur die Beiträge zur Kranken- und Pflegeversicherung ein. Die Einkommensteuer wird gesondert ermittelt und kommt erst später hinzu.
2.500 Euro Rente: So setzen sich die Abzüge zusammen
Das Beispiel geht von dem alleinstehenden Rentner Jürgen aus, der 2026 erstmals eine gesetzliche Altersrente bezieht. Er ist in der Krankenversicherung der Rentner pflichtversichert, hat ein erwachsenes Kind und zahlt einen Zusatzbeitrag von 2,9 Prozent. Weitere Einkünfte oder besondere steuerliche Abzüge bleiben unberücksichtigt.
| Berechnung | Monatlicher Betrag |
|---|---|
| Gesetzliche Bruttorente | 2.500,00 € |
| Krankenversicherung | −218,75 € |
| Pflegeversicherung | −90,00 € |
| Auszahlung der Rentenversicherung | 2.191,25 € |
| Rechnerische Einkommensteuer | −159,08 € |
| Verbleibende Rente nach allen angesetzten Belastungen | 2.032,17 € |
| Gesamtdifferenz zur Bruttorente | 467,83 € |
Die 467,83 Euro entsprechen rund 18,7 Prozent der Bruttorente. Auf Jürgens Konto landen im Beispiel zunächst 2.191,25 Euro. Die Steuer ist davon noch nicht abgezogen.
Krankenversicherung: 218,75 Euro im Monat
Den größten unmittelbaren Abzug verursacht die gesetzliche Krankenversicherung. Für pflichtversicherte Rentner gilt der allgemeine Beitragssatz von 14,6 Prozent. Hinzu kommt der Zusatzbeitrag der Krankenkasse. Bei angenommenen 2,9 Prozent ergibt sich ein Gesamtbeitragssatz von 17,5 Prozent.
Rentner und Rentenversicherung tragen den Beitrag je zur Hälfte. Für den Rentner gilt deshalb ein Satz von 8,75 Prozent: 2.500 Euro × 8,75 Prozent = 218,75 Euro.
Der Zusatzbeitrag ist nicht bei allen Kassen gleich. Wer bei einer günstigeren oder teureren Kasse versichert ist, hat entsprechend einen anderen Abzug.
Pflegeversicherung: Weitere 90 Euro allein getragen
Anders als bei der Krankenversicherung beteiligt sich die Rentenversicherung nicht an den Pflegebeiträgen. Rentner tragen sie grundsätzlich allein.
Im Beispiel hat Jürgen ein Kind, deshalb gilt der Beitragssatz von 3,6 Prozent. Bei 2.500 Euro sind das 90 Euro. Zusammen mit der Krankenversicherung gehen 308,75 Euro direkt von der Rente ab.
Kinderlose zahlen einen Zuschlag. Der Beitragssatz liegt dann bei 4,2 Prozent, im Beispiel von Jürgen also bei 105 Euro. Bundesregierung und Kabinett haben eine weitere Anhebung des Zuschlags für 2027 vorgesehen. Das ist bisher ein Entwurf und kein geltendes Recht.
Einkommensteuer: Das Finanzamt rechnet getrennt
Bei 2.500 Euro Bruttorente bleibt es nicht zwangsläufig bei den Sozialabgaben. Je nach persönlicher Situation kommt Einkommensteuer hinzu.
Wer 2026 erstmals eine gesetzliche Altersrente bezieht, muss 84 Prozent der Rente versteuern. Die übrigen 16 Prozent bleiben als Rentenfreibetrag steuerfrei. Im Beispiel wird eine Jahresbruttorente von 30.000 Euro angesetzt.
| Steuerliche Berechnung | Jahresbetrag |
|---|---|
| Jahresbruttorente | 30.000 € |
| Steuerfreier Rentenanteil (16 %) | −4.800 € |
| Steuerpflichtiger Rentenanteil | 25.200 € |
| Werbungskosten-Pauschbetrag | −102 € |
| Krankenversicherungsbeiträge | −2.625 € |
| Pflegeversicherungsbeiträge | −1.080 € |
| Sonderausgaben-Pauschbetrag | −36 € |
| Zu versteuerndes Einkommen | 21.357 € |
Nach dem Einkommensteuertarif 2026 (§ 32a EStG) ergibt das eine Steuer von 1.909 Euro im Jahr. Monatlich umgelegt sind das 159,08 Euro. Der Grundfreibetrag von 12.348 Euro ist bereits in der Tarifformel enthalten und darf nicht noch einmal abgezogen werden.
Die 4.800 Euro Freibetrag sind eine Vereinfachung. Der Rentenfreibetrag wird tatsächlich aus der Jahresrente des Folgejahres, hier 2027, berechnet und bleibt danach als fester Eurobetrag bestehen.
Die Steuer wird nicht von der Rente einbehalten
Rentner sollten zwei Beträge auseinanderhalten. Der Rentenzahlbetrag ist das, was auf dem Konto eingeht. Im Beispiel sind das 2.191,25 Euro. Das verfügbare Einkommen berücksichtigt zusätzlich die Steuer und liegt bei 2.032,17 Euro.
Die Rentenversicherung führt keine Einkommensteuer ab, anders als ein Arbeitgeber bei der Lohnsteuer. Die Steuer wird erst über die Steuererklärung festgesetzt. Das Finanzamt kann zusätzlich Vorauszahlungen verlangen.
Wer steuerpflichtig ist, sollte deshalb Rücklagen bilden und den Steueranteil in der Monatsplanung berücksichtigen.
Rentenfreibetrag: Er wächst nicht mit
Der Besteuerungsanteil hängt vom Jahr des Rentenbeginns ab. Wer 2026 beginnt, versteuert 84 Prozent. Frühere Jahrgänge haben einen niedrigeren Anteil, spätere einen höheren.
Der persönliche Rentenfreibetrag wird einmal als Eurobetrag festgeschrieben. Spätere regelmäßige Rentenerhöhungen erhöhen ihn nicht. Sie sind grundsätzlich in voller Höhe steuerpflichtig.
Wer heute knapp unter der Steuerpflicht liegt, kann deshalb nach einer Rentenanpassung steuerpflichtig werden.
Weitere Hintergründe bietet unser Beitrag Rente 2026: Bis zu dieser Höhe ist die Bruttorente steuerfrei – Tabelle.
Nicht jeder Rentner mit 2.500 Euro zahlt dasselbe
Die Musterrechnung lässt sich nicht pauschal übertragen. Wer schon länger Rente bezieht, hat einen anderen Besteuerungsanteil. Familienstand, Zusatzbeitrag der Krankenkasse und weitere Einkünfte verändern das Ergebnis.
Betriebsrente, Mieteinnahmen oder Kapitalerträge können die Steuer erhöhen. Abzugsfähige Aufwendungen können sie senken, etwa bestimmte Versicherungsbeiträge oder außergewöhnliche Belastungen unter den gesetzlichen Voraussetzungen.
Was Rentner jetzt tun können
Wer wissen möchte, wie viel von der eigenen Bruttorente tatsächlich übrig bleibt, sollte die Abzüge und die steuerliche Situation regelmäßig prüfen.
- Rentenbescheid prüfen: Bruttorente, Zahlbetrag und Beitragssätze von Kranken- und Pflegeversicherung kontrollieren.
- Rentenfreibetrag überprüfen: Den persönlichen Freibetrag und den Besteuerungsanteil anhand der steuerlichen Unterlagen nachvollziehen.
- Rücklagen bilden: Bei voraussichtlicher Einkommensteuer Geld für mögliche Nachzahlungen zurücklegen.
- Steuerliche Abzüge nutzen: Belege für abzugsfähige Aufwendungen sammeln und in der Steuererklärung berücksichtigen.
- Beratung einholen: Bei Unsicherheiten eine Lohnsteuerhilfe oder Steuerberatung hinzuziehen.
Häufige Irrtümer bei den Rentenabzügen
„2.500 Euro brutto sind 2.500 Euro auf dem Konto.“ Das stimmt nicht. Kranken- und Pflegeversicherung werden bei pflichtversicherten Rentnern direkt einbehalten. Im Beispiel überweist die Rentenversicherung deshalb nur 2.191,25 Euro.
„Die Rentenversicherung zieht auch die Steuer ab.“ Nein. Die Einkommensteuer wird gesondert festgesetzt. Wer sie nicht einplant, kann später mit einer Nachzahlung konfrontiert werden.
„Der Rentenfreibetrag steigt mit der Rente.“ Auch das ist falsch. Der persönliche Rentenfreibetrag wird als fester Eurobetrag festgeschrieben. Regelmäßige Rentenerhöhungen erhöhen deshalb grundsätzlich den steuerpflichtigen Rentenbetrag.
Fazit: Von 2.500 Euro bleiben rechnerisch 2.032,17 Euro
Von 2.500 Euro Bruttorente bleiben im Beispiel nach Kranken- und Pflegeversicherung zunächst 2.191,25 Euro auf dem Konto. Nach der rechnerisch berücksichtigten Einkommensteuer sind es 2.032,17 Euro.
Insgesamt beträgt die Differenz zur Bruttorente 467,83 Euro. Davon werden 308,75 Euro direkt von der Rentenzahlung einbehalten. Die übrigen 159,08 Euro entsprechen der auf den Monat umgelegten Einkommensteuer.
Entscheidend ist, diese Beträge auseinanderzuhalten: Bruttorente, tatsächlicher Rentenzahlbetrag und verfügbares Einkommen nach Steuern.
Für andere Rentner kann die Rechnung deutlich abweichen, vor allem beim Rentenbeginn, bei der Krankenkasse und bei zusätzlichen Einkünften.
Häufige Fragen zu 2.500 Euro Rente im Jahr 2026
Wie viel Steuer zahle ich bei 2.500 Euro Rente?
Das hängt vom Rentenbeginn, vom Familienstand und von weiteren Einkünften ab. Im Beispiel eines alleinstehenden Neurentners 2026 ergibt sich eine rechnerische Einkommensteuer von 1.909 Euro im Jahr.
Warum weicht meine Rentenauszahlung von der Beispielrechnung ab?
Der Zusatzbeitrag der Krankenkasse kann unterschiedlich hoch sein. Auch die Kinderzahl wirkt sich auf die Pflegeversicherungsbeiträge aus. Außerdem kann der Versicherungsstatus abweichen, beispielsweise bei privat versicherten Rentnern.
Muss ich als Rentner eine Steuererklärung abgeben?
Ob eine Steuererklärung erforderlich ist, hängt von den persönlichen Einkommensverhältnissen und den gesetzlichen Erklärungspflichten ab. Übersteigt das zu versteuernde Einkommen den Grundfreibetrag, kann eine Steuerpflicht entstehen. Im Zweifel helfen das Finanzamt, eine Lohnsteuerhilfe oder eine Steuerberatung.
Was ändert sich bei kinderlosen Rentnern?
Kinderlose Rentner, für die der Beitragszuschlag gilt, zahlen 4,2 Prozent Pflegeversicherungsbeitrag. Bei 2.500 Euro Bruttorente entspricht das 105 Euro statt 90 Euro. Eine weitere Anhebung des Zuschlags für 2027 ist nach dem Stand der zugrunde liegenden Fassung lediglich vorgesehen und noch kein geltendes Recht.
Kann ich meine Einkommensteuer als Rentner senken?
Ja. Unter den gesetzlichen Voraussetzungen können beispielsweise bestimmte Versicherungsbeiträge, außergewöhnliche Belastungen oder Aufwendungen für haushaltsnahe Dienstleistungen steuerlich berücksichtigt werden. Welche Beträge tatsächlich abzugsfähig sind, hängt von der persönlichen Situation ab.
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.