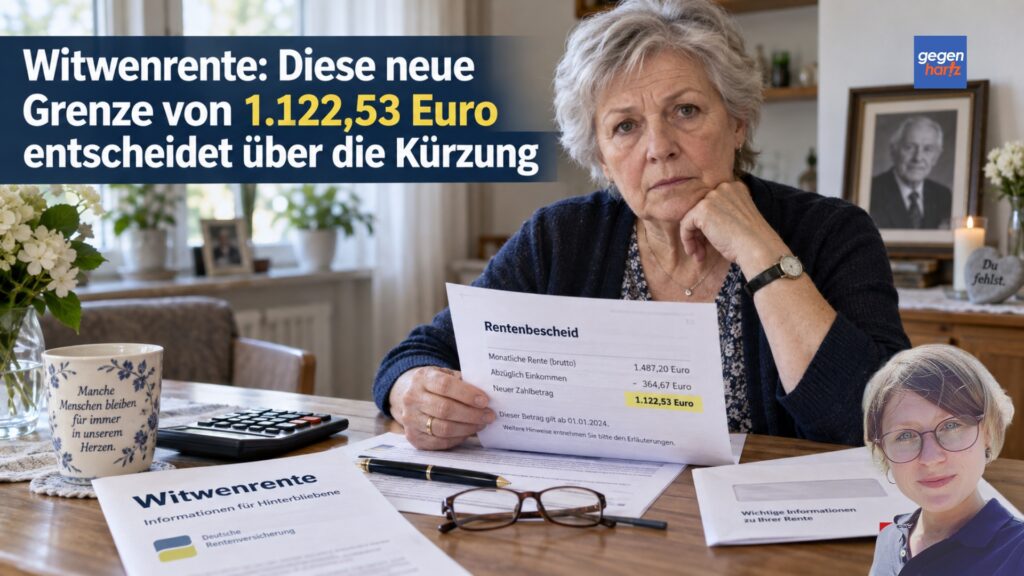
Seit dem 1. Juli 2026 gilt bei der Witwen- und Witwerrente ein höherer Freibetrag für eigenes Einkommen. Monatlich bleiben nun 1.122,53 Euro anrechnungsfrei, bevor die Deutsche Rentenversicherung beginnt, Einkommen auf die Hinterbliebenenrente anzurechnen.
Für Betroffene kann diese Grenze jeden Monat bares Geld bedeuten. Denn nicht das gesamte Einkommen oberhalb des Freibetrags wird abgezogen, sondern grundsätzlich 40 Prozent des Betrags, der nach der Berechnung der Rentenversicherung über der Grenze liegt.
Seit Juli 2026 gelten 1.122,53 Euro Freibetrag
Bis zum 30. Juni 2026 lag der Freibetrag noch bei 1.076,86 Euro monatlich. Seit dem 1. Juli 2026 sind es 1.122,53 Euro, also 45,67 Euro mehr.
Der Freibetrag hängt mit dem aktuellen Rentenwert zusammen und wird deshalb regelmäßig zusammen mit der Rentenanpassung verändert. Ausführlich haben wir die neuen Freibeträge bei der Witwenrente ab Juli 2026 bereits erläutert.
| Regelung | bis 30.06.2026 | seit 01.07.2026 |
|---|---|---|
| Grundfreibetrag | 1.076,86 Euro | 1.122,53 Euro |
| Zusatz je waisenrentenberechtigtem Kind | 228,42 Euro | 238,11 Euro |
| Anrechnung oberhalb des Freibetrags | 40 Prozent | 40 Prozent |
Die 1.122,53 Euro sind keine Bruttoverdienstgrenze
Ein häufiger Irrtum besteht darin, die 1.122,53 Euro mit einer normalen Verdienstgrenze zu verwechseln. Wer beispielsweise 1.500 oder 2.000 Euro brutto aus einer Beschäftigung verdient, muss deshalb nicht automatisch mit einer Kürzung rechnen.
Die Rentenversicherung errechnet aus dem Bruttoeinkommen zunächst ein eigenes rechnerisches Nettoeinkommen. Bei Arbeitsentgelt werden beispielsweise grundsätzlich 40 Prozent pauschal abgezogen, sodass aus 2.500 Euro Bruttoarbeitsentgelt für diese Berechnung 1.500 Euro werden.
Auch bei einer eigenen gesetzlichen Altersrente wird nicht einfach der volle Bruttobetrag gegen den Freibetrag gerechnet. Bei einer Altersrente mit Rentenbeginn nach 2010 beträgt der Pauschalabzug regelmäßig 14 Prozent; bei einem Rentenbeginn vor 2011 gelten grundsätzlich 13 Prozent.
So funktioniert die 40-Prozent-Regel
Liegt das von der Rentenversicherung errechnete Nettoeinkommen unter 1.122,53 Euro, bleibt die Witwenrente wegen dieser Einkommensart grundsätzlich ungekürzt. Erst der Betrag oberhalb des Freibetrags wird für die weitere Rechnung herangezogen.
Von diesem Überschuss werden 40 Prozent auf die Witwen- oder Witwerrente angerechnet. Es ist deshalb falsch, anzunehmen, jeder Euro oberhalb der Grenze werde vollständig von der Hinterbliebenenrente abgezogen.
Bei einem rechnerischen Nettoeinkommen von 1.500 Euro ergibt sich zunächst ein Überschuss von 377,47 Euro. Davon werden 40 Prozent und damit 150,99 Euro auf die Witwenrente angerechnet.
Die höhere Grenze bringt bis zu 18,27 Euro mehr im Monat
Die Anhebung des Freibetrags von 1.076,86 Euro auf 1.122,53 Euro beträgt 45,67 Euro. Bei einem Einkommen, das sowohl nach der alten als auch nach der neuen Grenze darüberliegt, sinkt die monatliche Anrechnung dadurch rechnerisch um 18,27 Euro.
Das klingt zunächst nach einem überschaubaren Betrag. Auf zwölf Monate gerechnet können daraus jedoch rund 219 Euro zusätzliche Witwenrente entstehen, sofern die übrigen Voraussetzungen und Einkommensverhältnisse unverändert bleiben.
Mit einem waisenrentenberechtigten Kind steigt die Grenze deutlich
Der Freibetrag erhöht sich für jedes Kind, das grundsätzlich Anspruch auf eine Waisenrente hat. Seit Juli 2026 kommen pro berücksichtigungsfähigem Kind 238,11 Euro hinzu.
Bei einem Kind beträgt der Freibetrag damit 1.360,64 Euro monatlich. Bei zwei Kindern wären es 1.598,75 Euro.
Eine Witwe mit einem Kind und einem rechnerischen Nettoeinkommen von 1.500 Euro überschreitet ihre persönliche Grenze deshalb nur um 139,36 Euro. Davon werden 40 Prozent und damit 55,74 Euro auf die Witwenrente angerechnet.
Eigene Altersrente kann die Witwenrente ebenfalls reduzieren
Die Einkommensanrechnung betrifft nicht nur Arbeitnehmerinnen und Arbeitnehmer. Auch eine eigene gesetzliche Altersrente kann dazu führen, dass die Witwenrente teilweise gekürzt wird.
Auch hier wird allerdings nicht einfach der volle Rentenbetrag abgezogen. Wie hoch die Kürzung bei einer eigenen Rente konkret ausfallen kann, zeigt unser Beitrag zur Witwenrente bei 1.700 Euro eigener Altersrente.
Besonders wichtig wird die Einkommensanrechnung für Menschen, die nach dem Tod des Ehepartners zunächst Hinterbliebenenrente beziehen und später zusätzlich ihre eigene Altersrente erhalten. Mit Beginn der eigenen Rente kann sich der Zahlbetrag der Witwenrente deshalb verändern.
Auch Mieteinnahmen und Kapitalerträge können berücksichtigt werden
Je nach anzuwendendem Hinterbliebenenrecht können neben Arbeitsentgelt und eigenen Renten weitere Einkünfte berücksichtigt werden. Dazu können insbesondere Einkünfte aus Vermietung sowie Kapital- und andere Vermögenseinkünfte gehören.
Allerdings gibt es bis heute ältere Fälle, für die günstigere Regeln gelten. Bei bestimmten älteren Ehen beziehungsweise Todesfällen werden nicht alle Einkommensarten berücksichtigt, die nach dem neueren Recht in die Berechnung einfließen können.
Warum sich die Unterschiede erheblich auf den Zahlbetrag auswirken können, erklären wir im Beitrag „Alte Witwenrente ist mehr wert“.
Die Rentenversicherung rechnet nicht mit dem Konto-Netto
Für Betroffene ist besonders wichtig, dass das von der Rentenversicherung verwendete Nettoeinkommen nicht zwangsläufig dem Betrag entspricht, der monatlich tatsächlich auf dem Bankkonto eingeht. Stattdessen gelten je nach Einkommensart gesetzlich vorgegebene Pauschalabzüge.
Deshalb kann ein Rentenbescheid auf den ersten Blick überraschend wirken. Wer die Einkommensanrechnung überprüfen möchte, sollte zunächst feststellen, welchen Bruttobetrag die Rentenversicherung angesetzt und welchen pauschalen Abzug sie davon vorgenommen hat.
Anschließend wird geprüft, ob der verbleibende Betrag die individuelle Freibetragsgrenze überschreitet. Erst danach wird der Überschuss mit 40 Prozent multipliziert.
Für die Berechnung kann das Einkommen des Vorjahres wichtig sein
Bei der regelmäßigen Überprüfung zum 1. Juli wird bei bestimmten Einkommensarten grundsätzlich auf das Einkommen des vorherigen Kalenderjahres zurückgegriffen. Für die Rentenanpassung zum 1. Juli 2026 ist daher insbesondere das Einkommen des Jahres 2025 von Bedeutung.
Das kann dazu führen, dass eine aktuelle Gehaltserhöhung nicht sofort vollständig in der laufenden Einkommensanrechnung erscheint. Umgekehrt bestehen besondere Regeln, wenn sich das Einkommen deutlich vermindert oder einzelne Einkommensarten wegfallen.
Betroffene sollten deshalb Einkommensänderungen nicht allein anhand ihrer eigenen Rechnung beurteilen. Gerade bei größeren Veränderungen kann eine Neuberechnung durch die Rentenversicherung erforderlich sein.
Während des Sterbevierteljahres gilt eine wichtige Ausnahme
Die Einkommensanrechnung greift nicht unmittelbar nach dem Tod des Ehepartners. Während des sogenannten Sterbevierteljahres wird eigenes Einkommen bei der Witwen- oder Witwerrente nicht angerechnet.
Das Sterbevierteljahr umfasst die drei Kalendermonate nach dem Sterbemonat. Erst anschließend kann eigenes Einkommen den regulären Zahlbetrag der Hinterbliebenenrente reduzieren.
Weitere Hintergründe dazu erläutern wir in unserem Beitrag darüber, wie lange die Witwenrente gezahlt wird und welche Regeln für das Sterbevierteljahr gelten.
Warum der Rentenbescheid genau geprüft werden sollte
Wer eine eigene Rente, Arbeitsentgelt oder weitere Einkünfte bezieht, sollte im Rentenbescheid besonders auf den angesetzten Einkommensbetrag achten. Auch die Zahl der berücksichtigten waisenrentenberechtigten Kinder kann den Freibetrag erheblich verändern.
Ein Rechenfehler von wenigen hundert Euro beim angesetzten Einkommen kann sich über viele Monate summieren. Hinzu kommt, dass die Berechnung je nach Einkommensart und anwendbarem Hinterbliebenenrecht unterschiedlich ausfallen kann.
Wer die Berechnung nicht nachvollziehen kann, sollte sich von der Rentenversicherung erläutern lassen, aus welchem Bruttobetrag das angerechnete Nettoeinkommen ermittelt wurde. Dabei sollte auch geprüft werden, ob der seit Juli 2026 gültige Freibetrag von 1.122,53 Euro beziehungsweise ein erhöhter Kinderfreibetrag berücksichtigt wurde.
Praxisbeispiel: 2.500 Euro Bruttogehalt und 800 Euro Witwenrente
Die fiktive Witwe Sabine erhält nach dem Sterbevierteljahr eine Witwenrente von 800 Euro und verdient als Arbeitnehmerin monatlich 2.500 Euro brutto. Für die Einkommensanrechnung werden von ihrem Arbeitsentgelt pauschal 40 Prozent abgezogen, sodass ein rechnerisches Nettoeinkommen von 1.500 Euro verbleibt.
Nach Abzug des Freibetrags von 1.122,53 Euro bleiben 377,47 Euro übrig. Davon werden 40 Prozent, also 150,99 Euro, auf Sabines Witwenrente angerechnet.
Ihre Witwenrente sinkt dadurch rechnerisch von 800 Euro auf 649,01 Euro vor eventuell noch anfallenden Abzügen aus der Rentenzahlung. Hätte Sabine ein waisenrentenberechtigtes Kind, würde ihr Freibetrag auf 1.360,64 Euro steigen und die Einkommensanrechnung in diesem Beispiel nur noch 55,74 Euro betragen.
Häufige Fragen zur neuen Einkommensgrenze bei der Witwenrente
1. Wie hoch ist der Freibetrag bei der Witwenrente seit Juli 2026?
Seit dem 1. Juli 2026 beträgt der monatliche Freibetrag 1.122,53 Euro. Dieser Wert gilt nach aktuellem Stand bis zum 30. Juni 2027.
2. Wird Einkommen über 1.122,53 Euro vollständig von der Witwenrente abgezogen?
Nein. Nur der Teil des anrechenbaren Nettoeinkommens oberhalb des Freibetrags wird betrachtet, und davon werden grundsätzlich 40 Prozent auf die Witwenrente angerechnet.
3. Sind 1.122,53 Euro eine Bruttogehaltgrenze?
Nein. Die Rentenversicherung ermittelt aus dem Bruttoeinkommen mithilfe gesetzlicher Pauschalabzüge zunächst ein rechnerisches Nettoeinkommen und vergleicht erst dieses mit dem Freibetrag.
4. Wie hoch ist der Freibetrag mit einem Kind?
Für jedes waisenrentenberechtigte beziehungsweise grundsätzlich waisenrentenberechtigte Kind kommen seit Juli 2026 jeweils 238,11 Euro hinzu. Bei einem Kind beträgt der Freibetrag daher 1.360,64 Euro monatlich.
5. Wird auch eine eigene Altersrente auf die Witwenrente angerechnet?
Ja, eine eigene gesetzliche Altersrente kann als Einkommen berücksichtigt werden. Allerdings wird auch hier zunächst ein pauschaler Abzug vorgenommen, bevor das so errechnete Einkommen mit dem Freibetrag verglichen wird.
6. Wird im Sterbevierteljahr Einkommen auf die Witwenrente angerechnet?
Nein. Während der drei Kalendermonate nach dem Sterbemonat findet bei der Witwen- und Witwerrente keine Einkommensanrechnung statt; erst danach können die Freibetrags- und Anrechnungsregeln den Zahlbetrag reduzieren.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.