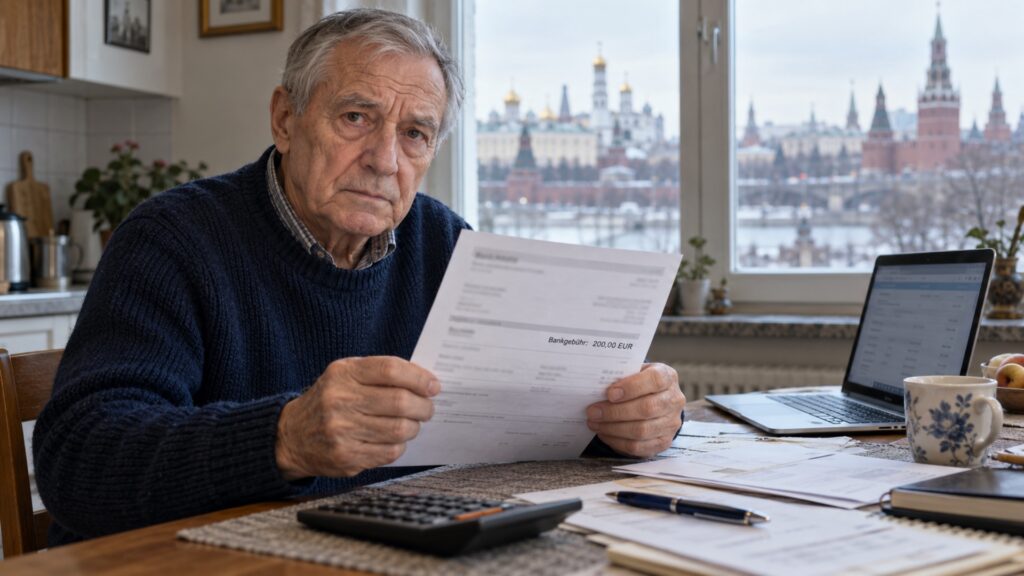
200 Euro verschwinden auf dem Zahlungsweg, jeden Monat aufs Neue: Bei bestimmten Überweisungen deutscher Renten nach Russland wird nach Medienberichten eine hohe Bankgebühr abgezogen. Besonders hart trifft die feste Pauschale Menschen mit kleinen Renten: Bei 400 Euro Überweisungsbetrag geht die Hälfte verloren.
Betroffen sind bestimmte Rentenzahlungen nach Russland
Die berichteten Fälle betreffen deutsche Rentner mit Wohnsitz in Russland, deren Zahlungen über die Raiffeisen Bank International in Wien auf ein russisches Konto weitergeleitet werden. Seit Juni 2026 fehlen ihnen demnach jeweils 200 Euro pro Zahlung.
Die österreichische Bank ist dabei als Korrespondenzbank zwischengeschaltet und vermittelt die Überweisung zwischen den beteiligten Geldinstituten. Aus diesen Fällen lässt sich kein pauschaler Abzug bei sämtlichen deutschen Renten nach Russland ableiten.
Die Bundesregierung bestätigt Gebührenabzüge
Nach einem Bericht vom 19. Oktober 2026 bestätigt das Bundesarbeitsministerium in einer schriftlichen Ergänzung vom 14. Oktober, dass bei Rentenüberweisungen nach Russland Gebühren einbehalten werden.
Die Höhe von 200 Euro nennt diese ministerielle Antwort nach Angaben der Zeitung allerdings selbst nicht.
Die konkrete Summe stammt aus den dokumentierten Fällen und der dort wiedergegebenen Bankkorrespondenz.
Der Rentenbescheid erklärt den fehlenden Betrag nicht
In den geschilderten Fällen wird der für die Auszahlung bestimmte Rentenbetrag vollständig angewiesen. Die Gebühr fällt bei der anschließenden Weiterleitung an und verringert die Gutschrift auf dem Empfängerkonto.
Wer die Ursache finden will, muss deshalb die Zahlungsunterlagen mit dem Kontoauszug vergleichen. Ein Blick auf den Rentenbescheid allein zeigt noch nicht, welche Bank welchen Betrag auf dem Weg zum Empfänger einbehalten hat.
Weitere Besonderheiten erläutert unser Beitrag zur Rente im Ausland und möglichen Abzügen. Bei der hier beschriebenen Gebühr geht es um die Übermittlung des Geldes.
200 Euro Gebühr können die halbe Zahlung aufzehren
Eine feste Gebühr belastet kleine Renten anteilig besonders stark. Bei 400 Euro Überweisungsbetrag verschlingen 200 Euro die Hälfte, bei 2.000 Euro sind es zehn Prozent.
| Überweisungsbetrag vor der Gebühr | Bankgebühr | Verbleibender Betrag | Anteiliger Verlust |
|---|---|---|---|
| 400 Euro | 200 Euro | 200 Euro | 50 Prozent |
| 500 Euro | 200 Euro | 300 Euro | 40 Prozent |
| 800 Euro | 200 Euro | 600 Euro | 25 Prozent |
| 1.000 Euro | 200 Euro | 800 Euro | 20 Prozent |
| 1.500 Euro | 200 Euro | 1.300 Euro | 13,3 Prozent |
| 2.000 Euro | 200 Euro | 1.800 Euro | 10 Prozent |
Eigene Berechnungen bei einer angenommenen Gebühr von 200 Euro je Zahlung; weitere Bankkosten und Wechselkursverluste sind nicht berücksichtigt.
Bei zwölf monatlichen Zahlungen summiert sich der Verlust auf 2.400 Euro im Jahr. Wer monatlich 500 Euro überwiesen bekommt, verliert damit rechnerisch fast fünf vollständige Monatszahlungen.
Was Paragraf 118 SGB VI tatsächlich regelt
Für die Kostenverteilung ist Paragraf 118 Absatz 2c SGB VI wichtig. Bei Zahlungen außerhalb des Geltungsbereichs der dort genannten EU-Zahlungsverkehrsverordnung trägt der Rentenversicherungsträger die Kosten bis zu dem Geldinstitut, das er mit der Zahlung beauftragt hat.
Die rechtlichen Anweisungen der Deutschen Rentenversicherung erläutern, dass weitere Bank-, Transfer- oder Umrechnungsgebühren vom Zahlungsempfänger zu tragen sind. Deshalb kommt es darauf an, welche Bank zuerst beauftragt wurde und an welcher Stelle die Kosten entstanden sind.
Aus dieser Kostenverteilung ergibt sich jedoch keine gesetzlich festgelegte Bankgebühr von 200 Euro. Ob eine konkrete Pauschale wirksam vereinbart und zulässig ist, muss anhand der Zahlungsaufträge, der Vertragsbedingungen und des anwendbaren Rechts geprüft werden.
Die Bank verweist auf Prüfungen und Bearbeitungskosten
Die RBI begründet die Gebühr nach den veröffentlichten Berichten mit zusätzlichem Aufwand für Geldwäsche- und Sanktionsprüfungen. In der wiedergegebenen Regierungsantwort ist von gestiegenen Risiken und notwendigen manuellen Eingriffen die Rede.
100 % spam-frei • jederzeit abbestellbar
Eine solche Begründung beantwortet noch nicht, warum für eine kleine Rentenzahlung derselbe Betrag anfällt wie für eine deutlich höhere. Für eine rechtliche Bewertung müsste insbesondere nachvollziehbar sein, auf welcher Grundlage die Bank das Entgelt erhebt und wer es tragen soll.
Die hohe Belastung allein beweist noch keine Rechtswidrigkeit. Ebenso wenig ersetzt der Hinweis auf Prüfpflichten die Prüfung der konkreten Gebührenforderung.
Betroffene sollten den Zahlungsweg schriftlich klären
Für eine Prüfung sollten Rentner Kontoauszüge, Rentenanpassungsmitteilungen und vorhandene Banknachrichten zusammenstellen. Vom Renten Service sollten sie sich den angewiesenen Betrag, das beauftragte Geldinstitut und die verfügbaren Angaben zum weiteren Zahlungsweg schriftlich erläutern lassen.
Bei der Bank sollte die Beschwerde nach der genauen Gebührenposition, ihrer vertraglichen Grundlage und dem Zeitpunkt ihrer Einführung fragen. So lässt sich klären, gegen wen sich ein möglicher Erstattungsanspruch überhaupt richten könnte.
Die österreichische Finanzmarktaufsicht empfiehlt zunächst eine Beschwerde beim betreffenden Unternehmen. Sie weist zugleich darauf hin, dass sie selbst keine individuelle Rückzahlung durchsetzen kann; für eine persönliche Lösung kommen je nach Fall Schlichtung oder eine gerichtliche Prüfung in Betracht.
Ein anderes Konto kann helfen – der weitere Zugriff muss funktionieren
Die deutschen Auslandsvertretungen in Russland erklären, dass Renten auch auf ein eigenes Konto in einem anderen Land, etwa Deutschland, überwiesen werden können. Eine Änderung der Bankverbindung muss dem Renten Service mitgeteilt werden.
Für Überweisungen auf Konten bei Geldinstituten im Geltungsbereich der in Paragraf 118 Absatz 2b genannten EU-Verordnung sieht das Gesetz eine kostenfreie Rentenüberweisung vor. Eigene Kontoführungsgebühren sowie Kosten für einen späteren Weitertransfer oder eine Währungsumrechnung können trotzdem entstehen.
Der aktuelle Medienbericht nennt außerdem die Spesenoption „OUR“, bei der die Überweisungskosten vom Absender getragen werden sollen. Das würde die Gebühr verlagern; eine Zusage zur Übernahme dieser Kosten durch die Rentenversicherung ergibt sich daraus nicht.
Ein Ausweichkonto hilft deshalb nur, wenn es eröffnet beziehungsweise weitergeführt werden kann und der Rentner tatsächlich über das Geld verfügen kann. Vor einer Umstellung sollten die Erreichbarkeit des Guthabens, mögliche Beschränkungen und sämtliche Folgekosten geklärt sein.
Warum beim Auswandern die Zahlungsabwicklung ebenso sorgfältig geplant werden sollte wie Krankenversicherung und Wohnkosten, erläutert unser Beitrag zum Ruhestand im Ausland.
Eine volle Anweisung löst das Problem der Betroffenen nicht
Wie schleppend die öffentliche Aufklärung verlief, zeigt das Protokoll der Regierungspressekonferenz vom 5. Oktober: Das Arbeitsministerium verwies auf seine vorherige schriftliche Antwort, das Auswärtige Amt erklärte sich für die Rentenauszahlung nach Russland für nicht zuständig.
Für die Betroffenen bleibt die praktische Frage bestehen, wie sie ihre Rente mit vertretbaren Kosten erhalten können. Sie brauchen einen nachvollziehbaren Zahlungsweg, eine verständliche Gebührenabrechnung und Auskunft darüber, welche Alternative in ihrem Fall tatsächlich funktioniert.
Fragen und Antworten zu den Rentenabzügen
Wird jetzt allen Rentnern eine Gebühr von 200 Euro abgezogen?
Nein, die veröffentlichten Fälle betreffen bestimmte Zahlungswege nach Russland über die RBI. Daraus folgt kein allgemeiner Abzug bei deutschen Renten oder sämtlichen Auslandsüberweisungen.
Kürzt die Rentenversicherung den Rentenanspruch?
In den geschilderten Fällen bleibt der Rentenanspruch bestehen und der auszuzahlende Betrag wird vollständig angewiesen. Die Bankgebühr verringert die anschließende Gutschrift.
Wie hoch ist der Verlust bei 1.000 Euro?
200 Euro entsprechen bei einem Überweisungsbetrag von 1.000 Euro genau 20 Prozent. Nach diesem Abzug verbleiben 800 Euro, sofern keine weiteren Kosten hinzukommen.
Kann ein Konto in Deutschland die Gebühr vermeiden?
Ein solcher Zahlungsweg kann den beschriebenen Abzug bei der Rentenüberweisung vermeiden. Ob er sich praktisch eignet, hängt auch davon ab, wie der Betroffene anschließend über das Guthaben verfügen kann und welche Folgekosten entstehen.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.