Wer früh ins Berufsleben einsteigt, plant seinen Ruhestand nicht aus einer Laune heraus. Die Aussicht, nach einem langen Arbeitsleben ohne Rentenabschläge aufhören zu können, beeinflusst finanzielle Entscheidungen und persönliche Lebenspläne. Wie brüchig diese Sicherheit durch Reformpläne werden kann, zeigt der Fall einer Brandenburgerin.
Eine Brandenburgerin fordert Verlässlichkeit
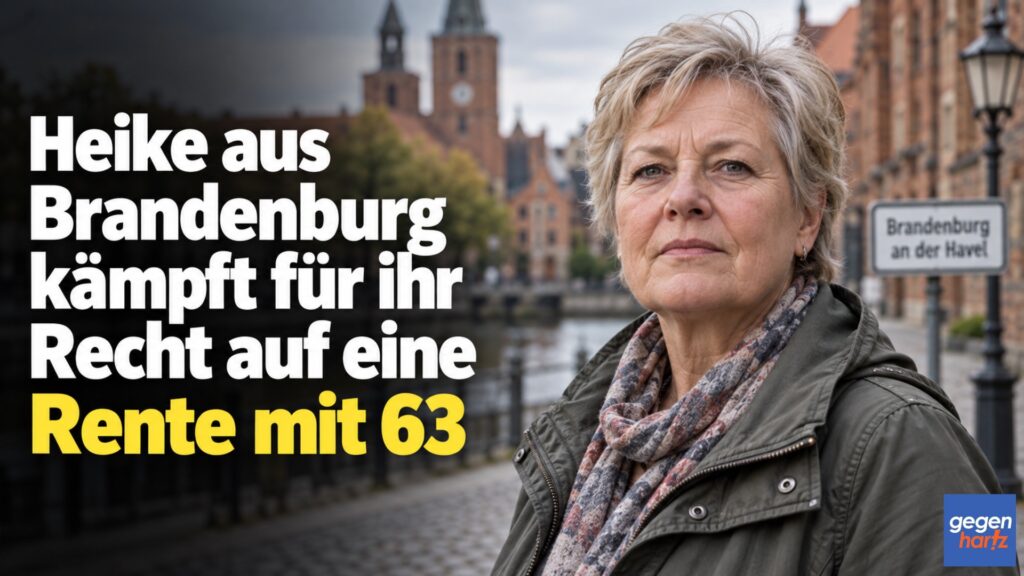
Die “Märkische Allgemeine” berichtet über die 61-jährige Heike Elfriede Braun, die nach Angaben der Zeitung seit 45 Jahren arbeitet und Sozialabgaben zahlt. Sie hat damit gerechnet, mit 65 Jahren abschlagsfrei in Rente gehen zu können. Angesichts der Abschaffungspläne stellt sie die Frage: „Wem kann man noch vertrauen?“
Eine Klarstellung ist dabei nötig: Obwohl im ursprünglichen Link noch von einer Rente mit 63 die Rede ist, beschreibt die aktuelle Überschrift den geplanten Ruhestand mit 65. Der öffentlich zugängliche MAZ-Bericht belegt weder eine Klage noch einen ablehnenden Rentenbescheid. Es geht um die Sorge, dass die Politik die Voraussetzungen vor dem eigenen Rentenbeginn verändert.
Die abschlagsfreie Rente nach 45 Jahren gilt weiterhin
Nach geltendem Recht können Versicherte der Jahrgänge ab 1964 mit 65 Jahren die Altersrente für besonders langjährig Versicherte erhalten, wenn sie die Wartezeit von 45 Jahren erfüllen. Das steht in § 38 SGB VI. Eine politische Forderung nach Abschaffung beseitigt diesen gesetzlichen Anspruch noch nicht.
Allerdings reichen 45 Versicherungsjahre allein nicht aus: Auch die vorgeschriebene Altersgrenze muss erreicht sein. Wer schon mit 61 auf die erforderlichen Zeiten kommt, kann deshalb nicht sofort diese Rente beziehen. Für ältere Geburtsjahrgänge gelten die abgestuften Altersgrenzen aus § 236b SGB VI.
| Geburtsjahrgang | Abschlagsfreier Beginn bei 45 anrechenbaren Jahren |
|---|---|
| 1961 | 64 Jahre und 6 Monate |
| 1962 | 64 Jahre und 8 Monate |
| 1963 | 64 Jahre und 10 Monate |
| 1964 und später | 65 Jahre |
Diese Tabelle zeigt die bestehende Rechtslage. Sie enthält keine Zusage dazu, welche Jahrgänge bei einer künftigen Reform durch Übergangsvorschriften geschützt würden.
Was die Regierung ändern will
Die Alterssicherungskommission empfiehlt, den abschlagsfreien Rentenzugang nach 45 Versicherungsjahren abzuschaffen. Nach der Darstellung der Bundesregierung zu den Reformempfehlungen hat sich der Koalitionsausschuss am 2. Juli 2026 für eine vollständige und zügige Umsetzung des Empfehlungspakets ausgesprochen. Zugleich soll nach den Vorschlägen das früheste Eintrittsalter bei der Altersrente nach 35 Versicherungsjahren von 63 auf 64 steigen.
Damit steht mehr auf dem Spiel als ein neuer Name für eine bekannte Rentenart. Würde die abschlagsfreie Möglichkeit entfallen, müssten bislang begünstigte Versicherte je nach künftiger Regelung länger warten oder finanzielle Einbußen hinnehmen. Ob und wann dies eine bestimmte Person trifft, lässt sich aus den politischen Ankündigungen allein jedoch nicht ableiten.
Fünf Jahre Übergang sind noch keine persönliche Garantie
In der Debatte werden Übergangsfristen und Härtefallregelungen diskutiert, darunter ein Vorlauf von etwa fünf Jahren. Darüber berichtet gegen-hartz.de im Beitrag „Abschaffung der Rente nach 45 Jahren: Neue Frist geplant“. Daraus ergibt sich bislang kein verbindlicher Schutz für einen bestimmten Geburtsjahrgang.
Für Betroffene zählt, wann eine Frist beginnen würde, welchen Rentenbeginn sie erfasst und wie bereits vereinbarte Berufsausstiege behandelt werden. Solange diese Bedingungen nicht feststehen, bleibt die Ankündigung eines Übergangs für die persönliche Finanzplanung unzureichend. Wer wenige Jahre vor der Rente steht, braucht konkrete Termine und nachvollziehbare Regeln.
Wer mit 16 anfängt, hat mit 65 fast fünf Jahrzehnte hinter sich
Die Bezeichnung „Frührente“ verdeckt, wie lang das Arbeitsleben der Betroffenen häufig bereits ist. Wer mit 16 beginnt und bis 65 durchgehend arbeitet, kommt rechnerisch auf 49 Jahre. Ob sämtliche Monate rentenrechtlich berücksichtigt werden, ist gesondert zu prüfen; an der Länge dieser Lebensphase ändert das nichts.
Die Finanzierung der Rentenversicherung muss auch für kommende Generationen tragfähig bleiben. Daraus folgt aber nicht, dass kurzfristig veränderte Ausstiegsbedingungen für Menschen kurz vor dem Ruhestand eine überzeugende Lösung wären. Eine Reform muss sich auch daran messen lassen, wie verlässlich sie mit bereits getroffenen Lebensentscheidungen umgeht.
45 Arbeitsjahre sind nicht automatisch 45 anrechenbare Jahre
Bei der Wartezeit kommt es auf die anerkannten Monate im Versicherungskonto an. Neben Pflichtbeiträgen aus Beschäftigung können unter anderem Kindererziehungs- und Berücksichtigungszeiten sowie bestimmte Pflege- und Sozialleistungszeiten zählen. Welche Zeiten anerkannt werden, regelt § 51 Absatz 3a SGB VI.
Besonders tückisch ist Arbeitslosengeld in den letzten zwei Jahren vor Rentenbeginn: Diese Zeiten zählen grundsätzlich nicht für die 45 Jahre, ausgenommen sind insbesondere Arbeitslosigkeit infolge einer Insolvenz oder vollständigen Geschäftsaufgabe des Arbeitgebers. Das ist kein generelles Verbot, vor der Rente Arbeitslosengeld zu beziehen. Den Unterschied erläutert gegen-hartz.de im Beitrag „Rente: In den letzten 2 Jahren vor der Rente kein Arbeitslosengeld 1?“.
Ein früherer Ausstieg kann dauerhaft Geld kosten
Die Altersrente nach 35 Versicherungsjahren ist eine andere Rentenart als die abschlagsfreie Rente nach 45 Jahren. Sie kann nach geltendem Recht ab 63 bezogen werden, allerdings für die Jahrgänge ab 1964 mit bis zu 14,4 Prozent Abschlag. Wie die Deutsche Rentenversicherung erläutert, bleibt dieser Abschlag dauerhaft bestehen.
Wer seinen Ausstieg plant, sollte deshalb den Versicherungsverlauf klären und sich die möglichen Rentenbeginne samt Rentenhöhe individuell berechnen lassen. Eine solche Auskunft hilft bei der Planung nach geltendem Recht. Sie ersetzt jedoch keine noch ausstehende gesetzliche Übergangsregelung.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.