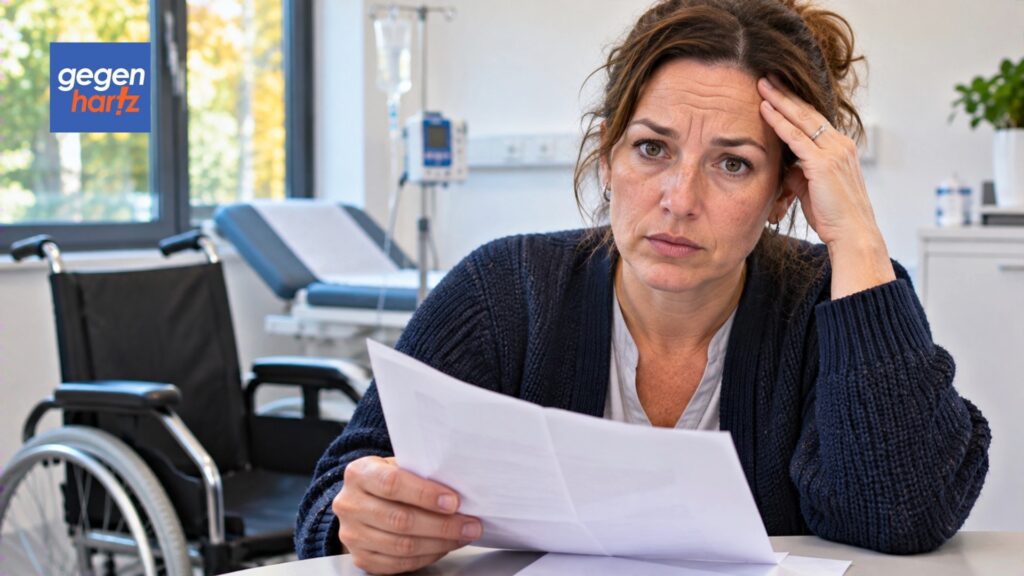
Eine schwer erkrankte Frau mit Pflegegrad 2 ließ sich auf eigene Kosten behandeln und verlangte anschließend 26.805,60 Euro von ihrer Krankenkasse zurück.
Obwohl sie im Alltag massiv eingeschränkt war und ihre Ärzte von einer Besserung durch die Therapie berichteten, lehnte die Versicherung die Erstattung ab.
Das Landessozialgericht Berlin-Brandenburg gab der Krankenkasse recht. Eine schwere Erkrankung allein begründet noch keinen Anspruch auf eine Behandlung, die nicht zum regulären Leistungskatalog der gesetzlichen Krankenversicherung gehört (LSG Berlin-Brandenburg, Urteil vom 4. November 2026, L 9 KR 338/25).
Frau mit Pflegegrad 2 kämpfte um teure Behandlung
Die 1985 geborene Klägerin erkrankte nach einer Corona-Infektion im Februar 2022 an Long Covid und einem chronischen Fatigue-Syndrom (ME/CFS). Ihr Gesundheitszustand verschlechterte sich erheblich. Sie konnte zeitweise kaum gehen, war überwiegend bettlägerig und benötigte Unterstützung durch ihre Mutter.
Ab August 2022 hatte sie Pflegegrad 2. Weil sie sich von einer sogenannten Immunadsorption eine Besserung versprach, beantragte sie die Kostenübernahme bei ihrer Krankenkasse.
Bei dieser Behandlung werden bestimmte Antikörper mithilfe eines speziellen Verfahrens aus dem Blut entfernt. Die Krankenkasse lehnte den Antrag ab, weil die Methode für das vorliegende Krankheitsbild nicht als reguläre Kassenleistung anerkannt war.
Die Frau ließ sich dennoch behandeln. Für zwei Behandlungszyklen in den Jahren 2022 und 2023 entstanden Kosten von insgesamt 26.805,60 Euro.
Erst bekam die Patientin recht – dann verlor sie
Vor dem Sozialgericht Berlin hatte die Klägerin zunächst Erfolg. Das Gericht entschied im August 2025, dass die Krankenkasse die Behandlungskosten erstatten müsse.
Die Richter berücksichtigten, wie stark die Erkrankung das Leben der Frau einschränkte. Ihre behandelnden Ärzte hatten zudem Verbesserungen nach der Therapie beschrieben.
Die Krankenkasse legte Berufung ein. Das Landessozialgericht Berlin-Brandenburg hob die Entscheidung am 4. November 2026 auf und wies die Klage ab.
Die Erkrankung der Frau sei zweifellos schwer gewesen, betonte das Gericht. Für eine ausnahmsweise Kostenübernahme einer nicht regulär anerkannten Behandlung reiche das jedoch nicht aus.
Warum selbst eine schwere Erkrankung nicht genügt
Nach § 2 Absatz 1a SGB V können Versicherte unter besonders strengen Voraussetzungen auch eine Behandlung beanspruchen, deren Nutzen noch nicht nach den üblichen Maßstäben nachgewiesen ist.
100 % spam-frei • jederzeit abbestellbar
Dafür muss eine lebensbedrohliche, regelmäßig tödliche oder damit vergleichbare Erkrankung vorliegen. Außerdem darf keine geeignete anerkannte Standardbehandlung verfügbar sein, und es muss zumindest eine nicht ganz entfernt liegende Aussicht auf einen Behandlungserfolg geben.
Das Landessozialgericht sah die erste Voraussetzung nicht als erfüllt an. Bei der Klägerin habe zwar eine massive gesundheitliche Beeinträchtigung bestanden. Eine akute, mit einer nahen Lebensgefahr vergleichbare Notlage, die eine sofortige Behandlung erforderlich gemacht hätte, sei jedoch nicht nachgewiesen worden.
Dass die Frau Pflegegrad 2 hatte, änderte daran nichts. Auch eine erheblich eingeschränkte Lebensqualität ersetzt nach Auffassung des Gerichts nicht die besonderen gesetzlichen Voraussetzungen.
Ob die Immunadsorption im konkreten Fall tatsächlich eine ausreichende Aussicht auf Besserung bot, musste das Gericht deshalb nicht abschließend entscheiden.
Wann die Krankenkasse eine neue Therapie bezahlen muss
Neue ambulante Behandlungsmethoden dürfen grundsätzlich erst zulasten der gesetzlichen Krankenversicherung angeboten werden, wenn der Gemeinsame Bundesausschuss (G-BA) ihren Nutzen für die jeweilige Anwendung positiv bewertet hat. Das regelt § 135 SGB V.
Für die Immunadsorption bei Long Covid und ME/CFS lag eine solche Anerkennung im entschiedenen Fall nicht vor. Die Long-COVID-Richtlinie des G-BA regelt zwar die koordinierte Versorgung der Erkrankten, begründet aber keinen allgemeinen Anspruch auf diese Therapie.
Eine Ausnahme bleibt bei lebensbedrohlichen oder vergleichbaren Notlagen möglich. Sie muss jedoch anhand der konkreten medizinischen Situation geprüft werden.
Was Versicherte vor einer teuren Behandlung beachten sollten
Wer eine Behandlung außerhalb des regulären Leistungskatalogs nutzen möchte, sollte die Kostenübernahme möglichst vor Beginn schriftlich beantragen. Sinnvoll sind ein ärztlicher Befundbericht, eine Begründung der medizinischen Notwendigkeit und ein konkreter Kostenvoranschlag.
Wichtig ist dabei: Ein vorheriger Antrag allein garantiert noch keine Erstattung. Auch die Klägerin hatte ihre Krankenkasse vor den Behandlungen eingeschaltet. Ihr fehlte nach Auffassung des Landessozialgerichts aber der erforderliche Leistungsanspruch.
Lehnt die Krankenkasse ab, können Versicherte grundsätzlich innerhalb eines Monats Widerspruch einlegen. Wer eine Behandlung bereits selbst bezahlt hat, kann unter den Voraussetzungen des § 13 Absatz 3 SGB V Kostenerstattung verlangen.
Die Entscheidung zeigt damit ein erhebliches finanzielles Risiko: Selbst bei einer schweren Erkrankung, bestehendem Pflegegrad und ärztlich beschriebenen Behandlungserfolgen kann eine nicht anerkannte Therapie am Ende vollständig selbst zu bezahlen sein.
Quellen
Landessozialgericht Berlin-Brandenburg, Urteil vom 4. November 2026 – L 9 KR 338/25
§ 2 SGB V – Leistungen der gesetzlichen Krankenversicherung und Ausnahmeregelung bei lebensbedrohlichen Erkrankungen
§ 13 SGB V – Kostenerstattung
§ 135 SGB V – Bewertung neuer Untersuchungs- und Behandlungsmethoden
Gemeinsamer Bundesausschuss – Long-COVID-Richtlinie
- Über den Autor
- Letzte Beiträge des Autors

Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.