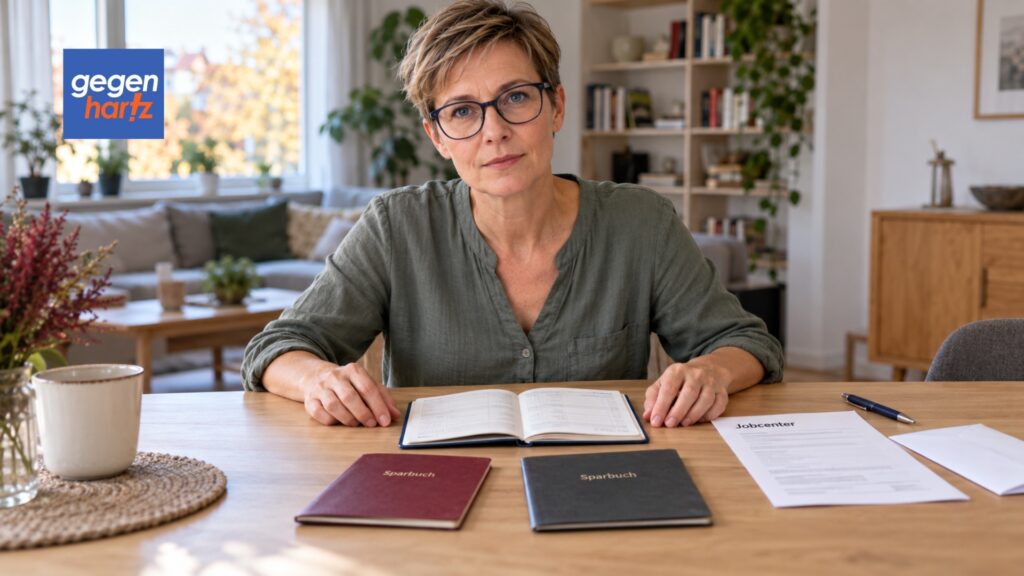
450.000 Euro auf drei Sparbüchern, trotzdem Leistungen vom Jobcenter. Als die Behörde von den hohen Guthaben erfuhr, forderte sie von einem Ehepaar mehr als 11.000 Euro zurück. Doch das Geld gehörte den Leistungsbeziehern überhaupt nicht, wie das Landessozialgericht Berlin-Brandenburg feststellte (L 18 AS 447/23).
Die Entscheidung zeigt, warum ein Sparbuch auf den eigenen Namen noch lange kein Beweis für anrechenbares Vermögen ist. Auch bei der seit Juli 2026 geltenden Grundsicherung kommt es darauf an, wem das Geld rechtlich gehört und ob es für den Lebensunterhalt eingesetzt werden kann.
Großvater legte 450.000 Euro für seine Familie an
Ausgangspunkt des Rechtsstreits war eine Familie, die Leistungen nach dem SGB II bezog. Der Vater des Leistungsbeziehers hatte drei Sparbücher eingerichtet und insgesamt 450.000 Euro eingezahlt.
Auf den Namen seines erwachsenen Sohnes entfielen 220.000 Euro, auf die Namen zweier Enkel jeweils 115.000 Euro. Obwohl die Sparbücher auf die Angehörigen ausgestellt waren, behielt der Großvater die Unterlagen und die tatsächliche Verfügung über das Geld.
Er wollte das Vermögen zunächst für seine eigene Altersabsicherung und die seiner Ehefrau verwenden. Erst nach seinem Tod sollten die Angehörigen die Sparbücher erhalten.
Jobcenter verlangte mehr als 11.000 Euro zurück
Im Jahr 2009 erfuhr das Jobcenter von Zinseinnahmen auf den Sparkonten. Die Behörde ging davon aus, dass die Familie über erhebliches Vermögen verfügte und deshalb keinen Anspruch auf die bewilligten Leistungen gehabt hatte.
Zunächst verlangte das Jobcenter 12.307,72 Euro von dem Ehepaar zurück. Später reduzierte es die Forderung auf 11.337,59 Euro.
Die Familie widersprach. Sie erklärte, weder über das Guthaben verfügen zu können noch die Höhe der Ersparnisse gekannt zu haben.
Das Sozialgericht Cottbus gab den Betroffenen recht. Auch die Berufung des Jobcenters vor dem Landessozialgericht Berlin-Brandenburg blieb erfolglos.
Warum die 450.000 Euro nicht angerechnet werden durften
Entscheidend war nicht, welcher Name auf dem Sparbuch stand. Das Gericht prüfte vielmehr, wer gegenüber der Sparkasse tatsächlich Inhaber der Sparforderungen war.
Nach den Feststellungen des Landessozialgerichts bestand zwischen dem Großvater und der Sparkasse Einigkeit darüber, dass die Guthaben ausschließlich ihm zustehen sollten. Die Bank bestätigte diese Vereinbarung schriftlich.
Auch die tatsächlichen Verhältnisse sprachen dafür. Der Großvater hatte das Geld eingezahlt, die Sparbücher behalten und selbst über die Guthaben verfügt.
Eine bereits zu Lebzeiten vollzogene Schenkung an den Sohn und die Enkel konnte das Gericht nicht feststellen. Deshalb durfte das Jobcenter die Guthaben nicht als Vermögen der Leistungsbezieher berücksichtigen.
Das Gericht sah außerdem keine grob fahrlässige Verletzung der Mitteilungspflichten, die eine Rücknahme der Bewilligungen gerechtfertigt hätte.
Bei Sparbüchern für Kinder gibt es einen wichtigen Unterschied
Das Urteil lässt sich nicht uneingeschränkt auf jedes Sparbuch übertragen. Gerade bei Kindern kommt es darauf an, ob Eltern oder Großeltern Geld tatsächlich verschenkt oder lediglich für eine spätere Übergabe zurückgelegt haben.
Der Bundesgerichtshof hat klargestellt, dass Eltern ein Sparbuch ihres minderjährigen Kindes aufbewahren können, ohne dadurch selbst Inhaber der Sparforderung zu sein (XII ZB 425/18).
Anders kann es bei Großeltern liegen, die eigenes Geld unter einem ausdrücklichen Verfügungsvorbehalt anlegen. Hier kann der Besitz des Sparbuchs ein stärkeres Indiz dafür sein, dass das Guthaben weiterhin ihnen gehört.
Wer dagegen ein eigenes Sparkonto besitzt und nur einem Angehörigen eine Vollmacht erteilt, kann sich nicht allein deshalb auf fremdes Vermögen berufen.
Über die unterschiedlichen Eigentumsverhältnisse berichtete Gegen-Hartz bereits im Urteil zu den Sparbüchern mit 450.000 Euro.
Grundsicherung 2026 mit neuen Vermögensfreibeträgen
Seit dem 1. Juli 2026 gelten beim Grundsicherungsgeld nach dem SGB II strengere Vermögensregeln. Die frühere Vermögenskarenzzeit wurde abgeschafft und durch altersabhängige Freibeträge ersetzt.
Wer jünger als 30 Jahre ist, darf grundsätzlich 5.000 Euro anrechenbares Vermögen behalten. Ab dem 30. Geburtstag steigt der Freibetrag auf 10.000 Euro, ab 40 Jahren auf 12.500 Euro und ab 50 Jahren auf 20.000 Euro.
Nicht ausgeschöpfte Freibeträge anderer Mitglieder der Bedarfsgemeinschaft können übertragen werden. Für Bewilligungszeiträume, die vor dem 1. Juli 2026 begonnen haben, gelten bis zu deren Ende noch die früheren Vermögensvorschriften.
Weitere Einzelheiten zu den unterschiedlichen Leistungsarten und Vermögensgrenzen erklärt Gegen-Hartz im Beitrag Wie viel Bankguthaben darf ich haben, wenn ich Grundsicherung beantragen will?
Eine Voraussetzung bleibt jedoch unverändert. Bevor das Jobcenter einen Freibetrag anwendet, muss feststehen, dass das betreffende Geld überhaupt dem Leistungsberechtigten zuzurechnen ist.
Kein eigenes Vermögen oder nur vorübergehend nicht verfügbar
Für Betroffene ist eine rechtliche Unterscheidung besonders wichtig. Fremdes Vermögen darf ihnen nicht zugerechnet werden, auch wenn ihr Name auf einem Sparbuch steht.
Anders sieht es aus, wenn das Geld tatsächlich ihnen gehört, aber momentan nicht verwertet werden kann. In solchen Fällen kann unter den Voraussetzungen des § 24 Absatz 5 SGB II eine darlehensweise Leistungsgewährung infrage kommen.
Ein Guthaben wird also nicht allein deshalb anrechnungsfrei, weil es sich gerade nicht problemlos abheben lässt. Entscheidend sind die rechtliche Zuordnung und die gesetzlichen Voraussetzungen der Verwertbarkeit.
So können sich Betroffene gegen eine Anrechnung wehren
Wenn das Jobcenter ein Sparguthaben berücksichtigt, das tatsächlich einem Angehörigen gehört, sollten Betroffene die Eigentumsverhältnisse möglichst genau belegen.
Hilfreich sind Unterlagen über die Kontoeröffnung, Nachweise über die Herkunft der Einzahlungen und schriftliche Vereinbarungen mit dem Angehörigen. Besonders aussagekräftig kann eine Bestätigung der Bank sein, aus der hervorgeht, wem die Sparforderung zusteht.
Wichtig ist auch, wer tatsächlich über das Geld verfügt hat. Im entschiedenen Fall bestätigten die Unterlagen der Sparkasse die Angaben des Großvaters.
Bekannte leistungsrelevante Tatsachen müssen gegenüber dem Jobcenter trotzdem angegeben werden. Dass fremdes Geld nicht angerechnet werden darf, bedeutet nicht, dass entsprechende Konten oder Vereinbarungen bei der Leistungsprüfung verschwiegen werden sollten.
Lehnt das Jobcenter Leistungen wegen eines solchen Guthabens ab oder verlangt bereits gezahlte Leistungen zurück, ist grundsätzlich innerhalb eines Monats nach Bekanntgabe des Bescheids Widerspruch einzulegen, sofern eine ordnungsgemäße Rechtsbehelfsbelehrung vorliegt.
Fazit
Der Fall macht deutlich, dass selbst ein Sparguthaben von 450.000 Euro keinen Leistungsausschluss rechtfertigt, wenn die betreffenden Forderungen ausschließlich einem anderen Menschen zustehen.
Das Urteil schafft keinen zusätzlichen Vermögensfreibetrag. Es erinnert das Jobcenter vielmehr daran, die rechtlichen Eigentumsverhältnisse zu prüfen, bevor Leistungen wegen vermeintlich vorhandenen Vermögens gestrichen oder zurückgefordert werden.
Häufige Fragen zur Grundsicherung und zu Sparbüchern
Darf das Jobcenter ein Sparbuch anrechnen, das meine Eltern für mich angelegt haben?
Das hängt davon ab, wem die Sparforderung rechtlich zusteht. Wenn die Eltern das Geld tatsächlich bereits übertragen haben, kann es eigenes Vermögen sein. Haben sie sich dagegen die Forderung wirksam vorbehalten, darf das Guthaben nicht allein wegen des eingetragenen Namens angerechnet werden.
Was gilt, wenn meine Großeltern für mich sparen?
Auch hier müssen die Vereinbarungen mit der Bank und die tatsächlichen Eigentumsverhältnisse geprüft werden. Dass Großeltern ein Sparbuch behalten und weiterhin selbst über das Geld verfügen, kann dafür sprechen, dass es noch zu ihrem Vermögen gehört.
Was kann ich tun, wenn das Jobcenter fremdes Sparguthaben anrechnet?
Fordern Sie eine nachvollziehbare Begründung und legen Sie geeignete Nachweise über die Eigentumsverhältnisse vor. Gegen einen belastenden Bescheid können Sie innerhalb der maßgeblichen Frist Widerspruch einlegen und bei Bedarf sozialrechtliche Beratung in Anspruch nehmen.
Quellen
Landessozialgericht Berlin-Brandenburg, Urteil vom 20. November 2024 (L 18 AS 447/23)
Bundesgerichtshof, Beschluss vom 17. Juli 2019 (XII ZB 425/18), Leibniz Universität Hannover
§ 12 SGB II, zu berücksichtigendes Vermögen
§ 65a SGB II, Übergangsregelung zur Grundsicherungsreform
§ 24 SGB II, abweichende Erbringung von Leistungen
§ 60 SGB I, Mitwirkungspflichten
Bundesagentur für Arbeit, Voraussetzungen, Einkommen und Vermögen beim Grundsicherungsgeld
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.