Ein Jahr jünger, dieselbe lange Erwerbsbiografie – und trotzdem eine andere Rente? Ein früher Arbeitsentwurf zur Rentenreform sah für die Jahrgänge 1966 und 1967 unterschiedliche Übergangsregeln vor.
Nach geltendem Recht können beide Jahrgänge mit 65 Jahren abschlagsfrei in Rente gehen, wenn sie die erforderlichen 45 Versicherungsjahre erfüllen.
Die Alterssicherungskommission empfiehlt jedoch, diesen Rentenzugang abzuschaffen. Für Beschäftigte, die ihren Ruhestand bereits planen, kommt es deshalb besonders auf Übergangsregeln an.
Die abschlagsfreie Rente nach 45 Jahren besteht weiterhin
Die häufig verwendete Bezeichnung „Rente mit 63“ führt in die Irre. Wer 1964 oder später geboren wurde, erreicht diese besondere Rentenform mit 65 Jahren.
Ein früherer Beginn ist bei dieser Altersrente auch gegen Abschläge nicht möglich. Darauf weist die Deutsche Rentenversicherung zu den Altersrenten für langjährig und besonders langjährig Versicherte hin.
| Geburtsjahr | Altersgrenze |
|---|---|
| 1961 | 64 Jahre und 6 Monate |
| 1962 | 64 Jahre und 8 Monate |
| 1963 | 64 Jahre und 10 Monate |
| 1964 bis 1966 | 65 Jahre |
| 1967 und jünger | Ebenfalls 65 Jahre |
Voraussetzung ist, dass die Wartezeit von 45 Jahren erfüllt ist. Für die älteren Jahrgänge enthält § 236b SGB VI die Übergangsregelung. Ab Jahrgang 1964 ist § 38 SGB VI maßgeblich.
Die Abgrenzung zu anderen Rentenarten erläutert unser Beitrag zur abschlagsfreien Rente nach 45 Versicherungsjahren für jüngere Jahrgänge.
Die Kommission will den bisherigen Rentenzugang streichen
Die Alterssicherungskommission spricht sich in Empfehlung 6 dafür aus, den abschlagsfreien Renteneintritt für besonders langjährig Versicherte abzuschaffen. Die Umsetzung soll nach dem Bericht zum frühestmöglichen Zeitpunkt erfolgen, allerdings unter Berücksichtigung des Vertrauensschutzes.
Die Empfehlung ist im Bericht der Alterssicherungskommission dokumentiert. Ein solcher Vorschlag verändert nicht die geltenden gesetzlichen Ansprüche.
Weitere Vorschläge betreffen die Altersrente nach 35 Versicherungsjahren. Ihr frühester Beginn mit Abschlägen soll von 63 auf 64 Jahre steigen. Außerdem empfiehlt die Kommission, die Regelaltersgrenze künftig an die Lebenserwartung zu koppeln.
Einen Überblick bietet die Bundesregierung zu den Empfehlungen für die Rentenreform.
Auch der Zeitplan hat sich gegenüber früheren Ankündigungen verändert. Nach dem Bericht der Tagesschau vom 13. Oktober 2026 soll der Gesetzentwurf noch 2026 das Kabinett passieren.
Der Bundestagsbeschluss wird für das erste Quartal 2027 angestrebt.
Die politische Auseinandersetzung behandelt unser Beitrag darüber, welche Fragen zur Rente nach 45 Jahren weiterhin offen sind.
Die Grenze zwischen 1966 und 1967 stammt aus einem früheren Arbeitsstand
Der bei Table.Media veröffentlichte Arbeitsentwurf mit Bearbeitungsstand vom 21. August 2026 enthält tatsächlich eine entsprechende Unterscheidung. Für die Jahrgänge 1964 bis 1966 sollte der abschlagsfreie Zugang mit 65 erhalten bleiben.
Für die Jahrgänge 1967 bis 1971 war ein Schutz bei rechtzeitig vereinbarter Altersteilzeit vorgesehen.
Daneben enthielt das frühere Arbeitspapier zur Rentenreform besondere Regelungen für bestimmte Beschäftigte der Kohlewirtschaft. Für die Altersteilzeit sollte ein Stichtag gelten, der an den späteren Kabinettsbeschluss anknüpft. Festgelegt war dieser noch nicht.
Nach dem Bericht der Berliner Zeitung zum frühen Rentenentwurf bezeichnete das Arbeitsministerium dieses Papier als überholten Arbeitsstand.
Die Aussage „Ab Jahrgang 1967 gibt es keine abschlagsfreie Rente mehr“ wäre auf dieser Grundlage falsch. Nach geltendem Recht besteht dieser Rentenzugang auch für jüngere Jahrgänge, sofern sie die Voraussetzungen erfüllen.
Vertrauensschutz ist noch keine Liste geschützter Jahrgänge
Der Kommissionsbericht erkennt zwar ausdrücklich an, dass Vertrauensschutz berücksichtigt werden muss. Dafür sind aber keine konkreten Eckdaten genannt.
Für Betroffene bleiben wichtige Fragen offen: Soll das Geburtsjahr ausschlaggebend sein? Eine bereits vereinbarte Altersteilzeit? Oder der Zeitpunkt, zu dem die erforderlichen Versicherungsjahre erfüllt sind?
Diese Fragen müssten sich aus einer späteren gesetzlichen Regelung beantworten lassen. Weder der alte Arbeitsentwurf noch eine allgemeine politische Zusicherung sollten deshalb alleinige Grundlage für einen Aufhebungs- oder Altersteilzeitvertrag sein.
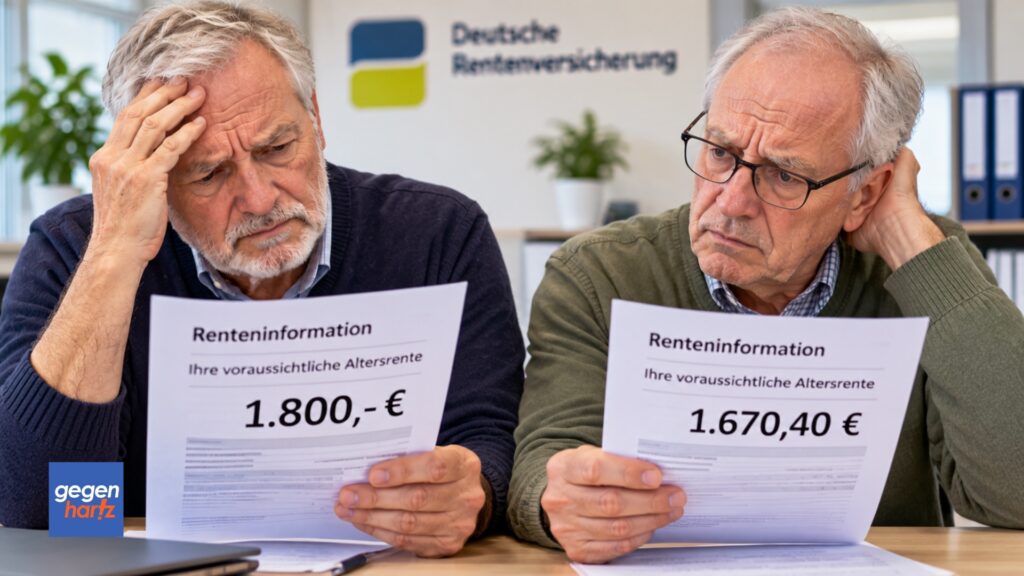
Beispiel: Aus 1.800 Euro würden mit Abschlag 1.670,40 Euro
Das folgende fiktive Beispiel zeigt die mögliche finanzielle Bedeutung. Thomas ist Jahrgang 1966, Andreas Jahrgang 1967. Beide würden bis zum Alter von 65 Jahren die erforderlichen 45 Versicherungsjahre erfüllen.
Nach geltendem Recht könnten beide dann die abschlagsfreie Altersrente für besonders langjährig Versicherte beziehen. Die unterschiedliche Behandlung entsteht erst durch die folgende Annahme über eine mögliche Reform.
Für die Modellrechnung wird angenommen, dass Andreas diesen Rentenzugang künftig nicht mehr nutzen könnte und auch keinen anderen abschlagsfreien Zugang hätte.
Er würde stattdessen mit 65 die Altersrente für langjährig Versicherte nach 35 Versicherungsjahren beziehen. Nach der heutigen Berechnung läge dieser Beginn 24 Monate vor seiner abschlagsfreien Altersgrenze von 67 Jahren.
Die gesetzliche Grundlage für diese andere Rentenart ist § 36 SGB VI. Für jeden vorgezogenen Monat beträgt der Abschlag grundsätzlich 0,3 Prozent. Bei 24 Monaten wären das 7,2 Prozent.
Unterstellt werden 1.800 Euro monatliche Bruttorente, die Andreas zum gewählten Rentenbeginn ohne diesen Abschlag erworben hätte. Die Verringerung des Zugangsfaktors regelt § 77 SGB VI.
| Berechnungsschritt | Betrag beziehungsweise Anteil |
|---|---|
| Erworbene monatliche Bruttorente vor Abschlag | 1.800,00 Euro |
| Abschlag: 24 Monate × 0,3 Prozent | 7,2 Prozent |
| Monatliche Minderung | 129,60 Euro |
| Monatliche Bruttorente nach Abschlag | 1.670,40 Euro |
Über 20 Jahre ergäbe die monatliche Differenz rechnerisch 31.104 Euro. Rentenanpassungen, Steuern und Versicherungsbeiträge sind dabei nicht berücksichtigt. Auch zusätzliche Rentenansprüche durch eine Weiterbeschäftigung bis 67 werden nicht verglichen.
Bei den 45 Jahren zählt nicht einfach die Zeit seit dem Berufseinstieg
Unabhängig von der Reformdebatte sollten Versicherte prüfen, welche Zeiten anerkannt werden. Ein Berufseinstieg mit 20 bedeutet nicht, dass mit 65 auch die erforderliche Wartezeit erfüllt ist. Entscheidend ist der Versicherungsverlauf.
Berücksichtigt werden Pflichtbeiträge aus Beschäftigung oder versicherter selbstständiger Tätigkeit. Hinzukommen können Kindererziehungs- und Kinderberücksichtigungszeiten, rentenversicherungspflichtige Pflege sowie Krankengeld oder andere Entgeltersatzleistungen.
Reine Schul- und Studienzeiten zählen dagegen nicht zur 45-jährigen Wartezeit.
Kinderberücksichtigungszeiten können bis zum zehnten Geburtstag reichen. Für die Wartezeit werden Kalendermonate gezählt. Die anrechenbaren Zeiten bestimmt § 51 SGB VI.
Bei Angehörigenpflege müssen die Voraussetzungen für die rentenrechtliche Absicherung erfüllt sein. Diese erläutert unser Beitrag zu den Rentenbeiträgen für pflegende Angehörige.
Arbeitslosengeld kurz vor der Rente kann die Rechnung verändern
Für Arbeitslosengeld gelten bei den 45 Jahren besondere Einschränkungen. Zeiten mit Entgeltersatzleistungen der Arbeitsförderung werden in den letzten zwei Jahren vor Rentenbeginn grundsätzlich nicht berücksichtigt.
Eine Ausnahme besteht, wenn der Leistungsbezug durch die Insolvenz oder vollständige Geschäftsaufgabe des Arbeitgebers bedingt ist.
Ein eigenes vereinfachtes Beispiel: Ein Beschäftigter hat mit 63 erst 43 anrechenbare Jahre erreicht. Er beendet das Arbeitsverhältnis und möchte zwei Jahre Arbeitslosengeld beziehen. Ohne einschlägige Ausnahme werden daraus für diese Rentenart keine 45 Jahre.
Bereits vollständig erreichte 45 Versicherungsjahre verschwinden durch eine spätere Arbeitslosigkeit dagegen nicht. Das Risiko betrifft Menschen, die die letzten fehlenden Monate noch durch Arbeitslosengeld auffüllen wollen.
Für die Anrechnung freiwilliger Beiträge gelten zusätzliche Voraussetzungen und Einschränkungen.
Die Rentenauskunft hilft – garantiert aber keine unveränderten Gesetze
Nach Vollendung des 55. Lebensjahres erhalten Versicherte alle drei Jahre eine ausführliche Rentenauskunft. Bei berechtigtem Interesse kann sie auch früher oder in kürzeren Abständen erteilt werden. Sie enthält den gespeicherten Versicherungsverlauf und Angaben zu möglichen Rentenansprüchen.
Für die Beratung ist eine konkrete Frage sinnvoll: „Zu welchem Datum erfülle ich die Wartezeit von 45 Jahren, und welche Monate fehlen noch?“ Zusätzlich sollte geklärt werden, welche Folgen ein geplanter Jobausstieg, eine Arbeitslosigkeit oder eine Arbeitszeitänderung hätte.
Die Auskunft ist allerdings keine Zusicherung, dass das Rentenrecht unverändert bleibt. § 109 Absatz 2 SGB VI verlangt einen Hinweis auf den Vorbehalt künftiger Rechtsänderungen. Ein geklärtes Rentenkonto schafft eine Ausgangsbasis, aber keinen Schutz vor späteren Reformen.
Sonderzahlungen können Abschläge ausgleichen, aber keine fehlenden Jahre ersetzen
Versicherte können ab einem Alter von 50 Jahren unter den gesetzlichen Voraussetzungen zusätzliche Beiträge leisten, um Abschläge einer vorgezogenen Altersrente auszugleichen. Die Rentenversicherung berechnet auf Antrag, welcher Betrag dafür erforderlich wäre.
Die Voraussetzungen erläutert die Deutsche Rentenversicherung zu Sonderzahlungen zum Ausgleich einer Rentenminderung.
In ihren Fragen und Antworten zum Ausgleich von Rentenabschlägen stellt die DRV ausdrücklich klar, dass sich mit solchen Sonderzahlungen die Voraussetzungen einer Altersrente nicht erfüllen lassen.
Warum eine Ausgleichszahlung und der Anspruch auf den gewünschten Rentenbeginn getrennte Fragen sind, erläutert unser Beitrag „Frührente: Abschläge ausgeglichen, aber die Rentenkasse zahlt trotzdem nicht“.
Nicht auf eine vermeintlich sichere Jahrgangsgrenze vertrauen
Für Thomas und Andreas aus dem Modell gilt derzeit dieselbe Altersgrenze. Ob eine künftige Reform sie unterschiedlich behandeln würde, ist noch offen. Ein früher Arbeitsentwurf beantwortet diese Frage nicht verbindlich.
Vor einer unwiderruflichen Entscheidung sollten deshalb zwei Prüfungen stehen: Welche Ansprüche bestehen nach dem heutigen Versicherungsverlauf? Und was steht tatsächlich in einem späteren Gesetz – einschließlich seiner Übergangsregeln?
Wer beides auseinanderhält, muss weder eine bereits beschlossene Kürzung unterstellen noch auf ungesicherten Bestandsschutz vertrauen. Die eigenen Versicherungszeiten lassen sich schon jetzt klären.
Quellen
Alterssicherungskommission: Bericht vom Juni 2026.
Arbeitsentwurf zur Rentenreform mit Bearbeitungsstand vom 21. August 2026, veröffentlicht bei Table.Media.
Rechtsgrundlagen: §§ 36, 38, 51, 77, 109 und 236b SGB VI.
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.