Mehr eigene Rente für Frauen klingt nach Fortschritt. Wenn dafür die Witwenrente entfällt, kann aus dem Versprechen allerdings ein empfindlicher Verlust werden.
Was Martin Werding fordert
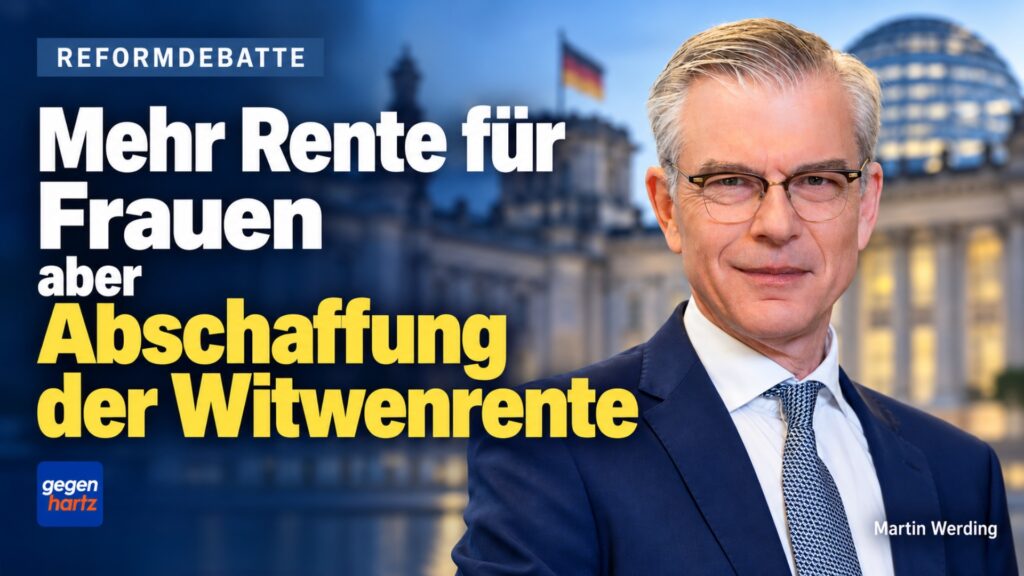
Der Wirtschaftsweise Pr. Dr. Martin Werding hatte sich im August gegenüber der “Rheinischen Post” dafür ausgesprochen, die Witwenrente durch Rentensplitting zu ersetzen.
Seine Begründung: Die heutige Erwerbstätigkeit von Frauen und die Möglichkeiten eigener Altersvorsorge sprächen für eine andere Gestaltung der Hinterbliebenenversorgung. Werding gehört auch der Alterssicherungskommission an.
„Die Witwenrente ist nicht mehr zeitgemäß, heute können Frauen selbst vorsorgen“, sagte Werding wie die Nachrichtenagentur dts am 8. August 2026 berichtete. Mit dem vorgeschlagenen Rentensplitting will er die während der Ehe erworbenen Rentenansprüche partnerschaftlich verteilen und die bisherige Hinterbliebenenleistung ersetzen.
Zugleich verlangt Werding Schutz für Betroffene: „Natürlich muss es Bestandsschutz und Übergangsfristen geben.“ Wie weit dieser Schutz reichen und für welche Ehen er gelten würde, müsste eine mögliche Reform erst verbindlich regeln.
Was die Rentenkommission empfiehlt
Der Abschlussbericht der Alterssicherungskommission enthält unter Empfehlung 11 einen gewichtigen Auftrag. Untersucht werden sollen Reformmöglichkeiten, die die Hinterbliebenenversorgung an veränderte gesellschaftliche Verhältnisse anpassen. Einen verpflichtenden Wechsel zum Rentensplitting empfiehlt das Gremium bislang aber nicht.
Die Kommission erklärt ausdrücklich, dass sie die Folgen einer solchen Reform in der verfügbaren Zeit nicht ausreichend untersuchen konnte. Sie schlägt deshalb einen weiteren Prozess vor, in dem verschiedene Reformoptionen geprüft werden sollen.
| Ebene | Inhalt | Bedeutung für Betroffene |
|---|---|---|
| Forderung Werdings | Witwenrente durch Rentensplitting ersetzen | Reformposition eines Ökonomen, kein geltendes Gesetz |
| Empfehlung der Rentenkommission | Verschiedene Reformoptionen und ihre Folgen prüfen | Keine Festlegung auf ein verpflichtendes Splitting |
| Geltendes Recht | Witwen- und Witwerrente bestehen; Rentensplitting ist unter Voraussetzungen freiwillig möglich | Bestehende Ansprüche richten sich weiterhin nach den gesetzlichen Regeln |
Rentensplitting gibt es bereits seit 2002
Das Rentensplitting ist keine neue Erfindung. Ehepaare und eingetragene Lebenspartner können sich schon heute unter bestimmten Voraussetzungen dafür entscheiden. Die während der gesetzlich festgelegten Splittingzeit erworbenen Rentenansprüche werden dabei gleichmäßig auf beide Versicherungskonten verteilt.
Wer in dieser Zeit mehr Rentenpunkte erworben hat, gibt die Hälfte des Unterschieds an den anderen Partner ab. Ansprüche aus der Zeit vor der Ehe werden dadurch nicht geteilt, weshalb die gesamten Renten beider Partner anschließend weiterhin unterschiedlich hoch sein können.
Bei vergleichbaren Rentenbedingungen wird das gemeinsame Renteneinkommen zunächst lediglich anders verteilt. Wie das funktioniert, erläutert auch der Beitrag über die Vor- und Nachteile des Rentensplittings.
Warum Befürworter einen Wechsel wollen
Für das Modell spricht aus Sicht seiner Befürworter, dass auch der Partner mit geringeren Ansprüchen stärker über eine eigene Rente abgesichert wird. Die übertragenen Rentenpunkte bleiben grundsätzlich auch nach einer Wiederheirat erhalten.
Außerdem greift bei dieser eigenen Altersrente die Einkommensanrechnung der Witwenrente nicht. Bei der Hinterbliebenenrente werden dagegen nach dem Sterbevierteljahr grundsätzlich 40 Prozent des rentenrechtlich ermittelten Nettoeinkommens oberhalb des jeweiligen Freibetrags angerechnet.
Der Sachverständigenrat Wirtschaft diskutierte bereits im Jahresgutachten 2023/24, Rentensplitting zum Standard zu machen und damit zusätzliche Erwerbsarbeit attraktiver zu machen. Ob solche Anreize im Alltag tatsächlich zu ausreichend höheren Einkommen und Renten führen, muss jedoch von der unmittelbaren Frage getrennt werden, wie viel Geld Hinterbliebene nach einem Todesfall erhalten.
Warum eine gleichmäßige Teilung trotzdem weniger Rente bedeuten kann
Der Unterschied zeigt sich besonders nach dem Tod eines Partners. Beim Splitting bleibt dem Überlebenden seine durch die Teilung veränderte eigene Rente, während eine zusätzliche Witwenrente aus derselben Ehe ausgeschlossen ist.
Ohne Splitting können dagegen eigene Altersrente und Hinterbliebenenrente zusammenkommen. Ist die eigene Rente niedrig und wird die Witwenrente deshalb nicht oder nur gering durch Einkommen gekürzt, kann diese Kombination deutlich mehr bringen.
Auch der Sachverständigenrat benennt in seinem Gutachten das Risiko niedrigerer Hinterbliebenenleistungen und einer höheren Armutsgefährdung bei Geringverdienenden.
Eine gleichmäßigere Verteilung während der Ehe beantwortet somit noch nicht die Frage nach ausreichender Absicherung im Todesfall.
Welche Ansprüche heute weiter gelten
Die Witwen- und Witwerrente ist weiterhin in § 46 SGB VI geregelt. Ob ein Anspruch besteht, hängt unter anderem von der Versicherungszeit des Verstorbenen, der Ehedauer und den persönlichen Voraussetzungen des Hinterbliebenen ab.
Die große Witwenrente beträgt nach Ablauf des Sterbevierteljahres grundsätzlich 55 Prozent der entsprechenden Rente des Verstorbenen; bei bestimmten älteren Rechtsfällen sind es 60 Prozent. Eigenes Einkommen, mögliche Zuschläge und weitere Berechnungsregeln beeinflussen den tatsächlichen Betrag.
Wer bereits eine Witwenrente erhält, muss wegen der öffentlichen Diskussion keinen Wechsel erklären. Auch für einen neuen Antrag gelten die bestehenden Vorschriften, solange der Gesetzgeber sie nicht ändert.
Für wen das freiwillige Splitting infrage kommt
Nach § 120a SGB VI muss die Ehe nach dem 31. Dezember 2001 geschlossen worden sein oder bereits an diesem Tag bestanden haben, wobei dann beide Partner nach dem 1. Januar 1962 geboren sein müssen. Bei einem Splitting zu Lebzeiten benötigen grundsätzlich beide jeweils mindestens 25 Jahre an rentenrechtlichen Zeiten.
Die Durchführung ist außerdem an den Rentenstatus und das Erreichen der Regelaltersgrenze gebunden. Stirbt ein Partner, bevor die entsprechenden Voraussetzungen zu Lebzeiten erfüllt sind, gelten besondere Regeln für die Entscheidung des Überlebenden und die Ermittlung seiner erforderlichen rentenrechtlichen Zeiten.
Interessant kann das Splitting insbesondere werden, wenn eine Witwenrente wegen hohen eigenen Einkommens kaum oder gar nicht ausgezahlt würde oder eine Wiederheirat geplant ist. Eine individuelle Gegenüberstellung ist deshalb sinnvoller als die pauschale Aussage, eines der beiden Modelle sei immer besser.
Der Verzicht auf die Witwenrente verlangt eine genaue Berechnung
Nach durchgeführtem Rentensplitting entfällt der Anspruch auf Witwen- oder Witwerrente aus dieser Ehe. Die Entscheidung ist grundsätzlich bindend und sollte erst nach einer Beratung mit konkreten Vergleichsbeträgen getroffen werden.
Verglichen werden müssen die eigene Rente und die mögliche Hinterbliebenenrente nach Einkommensanrechnung mit der Rente nach dem Splitting. Warum dabei Vorsicht angebracht ist, erklärt der Beitrag „Witwenrente oder Rentensplitting: Nicht vorschnell entscheiden“.
Eine Reform müsste gewachsene Lebensentscheidungen berücksichtigen
Aus sozialpolitischer Sicht reicht es nicht, auf bessere Möglichkeiten eigener Erwerbsarbeit zu verweisen. Wer über Jahrzehnte wegen Kinderbetreuung, Pflege oder fehlender Beschäftigungsmöglichkeiten weniger gearbeitet hat, kann diese Jahre im Rentenalter nicht nachholen.
Der Sachverständigenrat brachte deshalb schon 2023 Übergangsfristen für bestehende Ehen und eine befristete Absicherung nach einem Todesfall ins Gespräch. Wie ein künftiger Bestandsschutz aussehen würde, steht damit noch nicht fest: Auch solche Schutzregeln müssten erst gesetzlich ausgestaltet werden.
Praxisbeispiel: Aus mehr eigener Rente werden 390 Euro weniger
Ein Ehepaar erhält monatlich 1.800 Euro und 600 Euro gesetzliche Bruttorente. Für dieses vereinfachte Beispiel stammen sämtliche Ansprüche aus der Splittingzeit, es gibt keine Rentenabschläge und beide erfüllen die Voraussetzungen für das Splitting.
Durch die Teilung würden beide jeweils 1.200 Euro erhalten. Stirbt anschließend der Partner mit den ursprünglich höheren Ansprüchen, bleibt der überlebenden Partnerin beim Splitting eine eigene Bruttorente von 1.200 Euro.
Ohne Splitting bekäme sie nach dem Sterbevierteljahr zu ihren 600 Euro eigener Rente eine große Witwenrente von 990 Euro, zusammen also 1.590 Euro. Obwohl ihre eigene Rente durch das Splitting verdoppelt würde, hätte sie insgesamt 390 Euro weniger im Monat.
Angenommen sind dabei ein Anspruch auf die große Witwenrente nach dem 55-Prozent-Satz, keine Zuschläge und keine weiteren Einkünfte, die eine Einkommensanrechnung auslösen. Steuern sowie Kranken- und Pflegeversicherungsbeiträge sind in diesem Bruttovergleich nicht berücksichtigt.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.