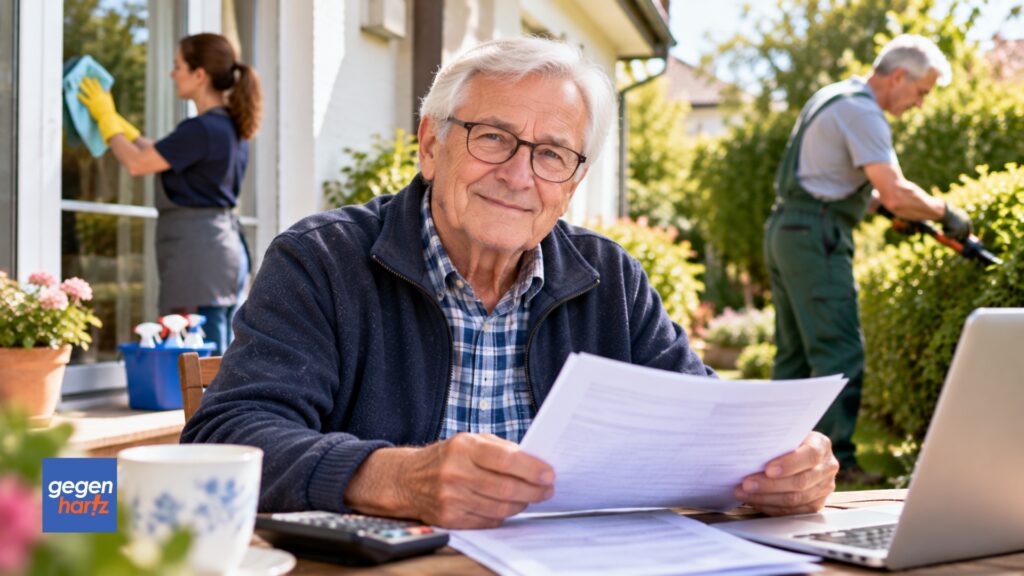
Rentner können Ausgaben für eine Putzhilfe, laufende Gartenpflege oder bestimmte Hausmeisterarbeiten steuerlich geltend machen. Bei haushaltsnahen Dienstleistungen zieht das Finanzamt grundsätzlich 20 Prozent der begünstigten Kosten direkt von der Einkommensteuer ab – höchstens 4.000 Euro im Jahr.
Auch Mieter können profitieren, wenn entsprechende Ausgaben in ihrer Nebenkostenabrechnung enthalten sind. Wie viel Rentner tatsächlich sparen hängt davon ab, wie viel Einkommenssteuer sie zahlen müssen. Wer keine Einkommensteuer schuldet, erhält für diese Ausgaben keinen Zuschuss vom Finanzamt.
Welche haushaltsnahen Dienstleistungen Rentner absetzen können
Haushaltsnahe Dienstleistungen sind typische Arbeiten rund um die Wohnung oder das Haus, die gewöhnlich auch Haushaltsmitglieder übernehmen könnten. Dazu gehören beispielsweise:
- Putzen und Fensterreinigung,
- laufende Gartenpflege wie Rasenmähen oder Heckenschneiden,
- Treppenhausreinigung,
- begünstigte Hausmeisterarbeiten.
Auch Pflege- und Betreuungsleistungen können nach § 35a EStG begünstigt sein. Für den Steuerbonus auf gewöhnliche Haushaltsarbeiten ist weder ein Pflegegrad noch eine Behinderung erforderlich.
Maßgeblich ist die tatsächlich ausgeführte Tätigkeit. Nicht alles, was unter „Hausmeisterkosten“ abgerechnet wird, gehört automatisch zu den haushaltsnahen Dienstleistungen. Reparaturen sind gegebenenfalls als Handwerkerleistungen einzuordnen. Auch die Neugestaltung eines Gartens kann als Handwerkerleistung begünstigt sein; sie ist von der laufenden Gartenpflege zu unterscheiden.
Wie die Steuerermäßigung nach § 35a EStG funktioniert
Die begünstigten Ausgaben vermindern nicht das zu versteuernde Einkommen. Stattdessen werden 20 Prozent unmittelbar von der tariflichen Einkommensteuer abgezogen, nachdem sonstige Steuerermäßigungen berücksichtigt wurden.
Bei 1.000 Euro anerkannten Kosten sinkt die Steuer somit um bis zu 200 Euro. Der persönliche Steuersatz ist für diesen Prozentsatz unerheblich. Es muss aber genügend Einkommensteuer vorhanden sein, die sich noch reduzieren lässt.
Der jährliche Höchstbetrag von 4.000 Euro ist bei 20.000 Euro begünstigten Ausgaben erreicht. Er gilt für diese Kategorie insgesamt, nicht gesondert für jede Reinigungskraft oder Gartenpflegefirma. Die Höchstbeträge sind außerdem haushaltsbezogen. Ehepaare im selben Haushalt können sie nicht jeweils vollständig und damit doppelt ausschöpfen.
Beispielrechnung: Wann Rentner 560 Euro Steuern sparen
Eine Rentnerin bezahlt einen Reinigungsdienst und eine Gartenpflegefirma. Zusätzlich trägt sie über ihre Nebenkosten einen Anteil an der Treppenhausreinigung und begünstigten Hausmeisterarbeiten. Die Arbeiten werden jeweils gesondert abgerechnet; dieselbe Leistung wird nicht doppelt angesetzt.
Für das Beispiel sind alle genannten Beträge steuerlich anerkennungsfähig. Materialkosten wurden bereits herausgerechnet.
| Begünstigte Ausgaben im Jahr | Betrag |
|---|---|
| Reinigungsdienst: 150 Euro monatlich | 1.800 Euro |
| Laufende Gartenpflege | 600 Euro |
| Treppenhausreinigung und Hausmeisterarbeiten laut Nebenkostenabrechnung | 400 Euro |
| Gesamte begünstigte Kosten | 2.800 Euro |
| Rechnerische Steuerermäßigung: 20 Prozent | 560 Euro |
Ob die Rentnerin tatsächlich 560 Euro spart, hängt von ihrer Steuerbelastung ab:
| Einkommensteuer vor dieser Ermäßigung | Tatsächliche Steuerersparnis | Einkommensteuer danach |
|---|---|---|
| 1.200 Euro | 560 Euro | 640 Euro |
| 300 Euro | 300 Euro | 0 Euro |
| 0 Euro | 0 Euro | 0 Euro |
Die Rechnung unterstellt, dass andere Steuerermäßigungen bereits berücksichtigt sind. Kirchensteuer und Solidaritätszuschlag bleiben außer Betracht.
Im ersten Fall kann die Rentnerin den Vorteil vollständig nutzen. Im zweiten Fall sinkt ihre Steuer lediglich um 300 Euro auf null. Die übrigen 260 Euro werden weder ausgezahlt noch auf ein anderes Steuerjahr übertragen. Ohne Einkommensteuer entsteht kein finanzieller Vorteil aus § 35a EStG.
Auch ohne Steuernachzahlung kann sich die Angabe lohnen
Keine Nachzahlung bedeutet nicht automatisch, dass die Ermäßigung wirkungslos bleibt. Entscheidend ist die Einkommensteuer für das gesamte Jahr – nicht der Betrag, der nach Abzug bereits geleisteter Vorauszahlungen noch offen ist.
Hat die Rentnerin im Beispiel bereits 1.200 Euro Einkommensteuer vorausgezahlt und sinkt ihre Jahressteuer auf 640 Euro, ergibt sich bei ansonsten unveränderten Verhältnissen eine Erstattung von 560 Euro.
Aus der monatlichen Rentenhöhe allein lässt sich deshalb nicht zuverlässig erkennen, ob der Steuerbonus hilft. Dafür ist die individuelle Steuerberechnung maßgeblich.
Hausmeister und Gartenpflege aus der Nebenkostenabrechnung absetzen
Auch Rentner in einer Mietwohnung können haushaltsnahe Dienstleistungen geltend machen. Sie müssen die beauftragte Firma nicht selbst ausgewählt haben.
Der eigene Anteil an den begünstigten Ausgaben muss aus der Nebenkostenabrechnung oder einer Bescheinigung des Vermieters beziehungsweise der Hausverwaltung hervorgehen. Außerdem müssen die entsprechenden Rechnungen vom Vermieter oder der Verwaltung unbar bezahlt worden sein.
Fehlt eine nachvollziehbare Aufteilung, können Mieter nach einer Bescheinigung über die steuerbegünstigten Aufwendungen nach § 35a EStG fragen. Die gesamte Nebenkostensumme darf nicht pauschal übernommen werden.
Rechnung und Überweisung: Diese Nachweise sind erforderlich
Wer einen Dienstleistungsbetrieb beauftragt, braucht eine Rechnung und muss auf das Konto des Leistungserbringers zahlen. Eine Barzahlung reicht auch mit Quittung nicht aus.
Begünstigt sind insbesondere Arbeitskosten sowie berechnete Fahrt- und Maschinenkosten einschließlich der darauf entfallenden Umsatzsteuer. Material und gelieferte Waren zählen grundsätzlich nicht dazu. Bei einer Gartenrechnung sind beispielsweise gekaufte Pflanzen nicht mit den Arbeitskosten gleichzusetzen.
Der begünstigte Anteil sollte sich aus der Rechnung ermitteln lassen. Enthält sie nur einen Gesamtpreis, ist eine nachvollziehbare Aufteilung durch den Betrieb sinnvoll.
Pflege, Betreuung und Heim: Welche Kosten begünstigt sein können
Auch Pflege- und Betreuungsleistungen im Haushalt können unter § 35a EStG fallen. Für diese Leistungen und die übrigen haushaltsnahen Dienstleistungen gilt der gemeinsame Höchstbetrag von 4.000 Euro. Ein zusätzlicher Freibetrag für Pflege entsteht dadurch nicht.
Bei einer Heimunterbringung können Kostenanteile begünstigt sein, die auf Leistungen entfallen, die mit einer Hilfe im Haushalt vergleichbar sind. Dazu können beispielsweise Reinigung und Wäscheversorgung gehören. Die gesamten Heimkosten dürfen deshalb aber nicht angesetzt werden. Eine nachvollziehbare Aufschlüsselung durch die Einrichtung hilft bei der Prüfung.
Soweit dieselben Aufwendungen bereits als außergewöhnliche Belastungen berücksichtigt wurden, ist ein zusätzlicher Abzug nach § 35a EStG ausgeschlossen. Für den Anteil, der wegen der zumutbaren Belastung nicht berücksichtigt wird, kann die Steuerermäßigung dagegen unter ihren übrigen Voraussetzungen infrage kommen.
Bei Pflege- und Heimkosten lohnt deshalb eine individuelle Prüfung durch einen Lohnsteuerhilfeverein im Rahmen seiner Beratungsbefugnis oder eine Steuerberatung.
Putzhilfe als Minijob: Höchstens 510 Euro Steuerermäßigung
Für eine selbst beschäftigte Haushaltshilfe gelten andere Grenzen als für einen Reinigungsdienst auf Rechnung.
Ist die Putzhilfe als Minijob im Privathaushalt angemeldet, können 20 Prozent der begünstigten Gesamtkosten von der Einkommensteuer abgezogen werden, höchstens 510 Euro jährlich. Neben dem Verdienst zählen dazu auch die entsprechenden Abgaben an die Minijob-Zentrale.
Die Minijob-Zentrale stellt für den steuerlichen Nachweis eine Bescheinigung aus. Auch hier ist die tatsächliche Entlastung durch die vorhandene Einkommensteuer begrenzt.
Handwerkerleistungen gehören in eine eigene Kategorie
Reparaturen und Renovierungsarbeiten werden steuerlich gesondert behandelt. Für begünstigte Handwerkerleistungen beträgt die Ermäßigung ebenfalls 20 Prozent, jedoch höchstens 1.200 Euro im Jahr.
Wer eine Reinigungskraft und zusätzlich einen Handwerksbetrieb bezahlt, sollte die Ausgaben daher getrennt erfassen. Dieselben Kosten dürfen nicht doppelt angesetzt werden.
Die drei Kategorien lassen sich grundsätzlich nebeneinander nutzen. Rechnerisch sind damit bis zu 5.710 Euro Steuerermäßigung im Jahr möglich. Dafür müssen in jeder Kategorie ausreichend begünstigte Ausgaben und insgesamt genügend anrechenbare Einkommensteuer vorhanden sein.
| Art der Ausgabe | Steuerermäßigung | Jährlicher Höchstbetrag |
|---|---|---|
| Haushaltsnahe Dienstleistungen einschließlich begünstigter Pflege- und Betreuungsleistungen | 20 Prozent der begünstigten Kosten | 4.000 Euro |
| Angemeldeter Minijob im Privathaushalt | 20 Prozent der begünstigten Gesamtkosten | 510 Euro |
| Begünstigte Handwerkerleistungen | 20 Prozent der begünstigten Arbeits- und Nebenkosten | 1.200 Euro |
Diese Höchstbeträge sind keine pauschalen Erstattungen. Entscheidend bleiben die tatsächlichen Ausgaben und die jeweiligen gesetzlichen Voraussetzungen.
Wo Rentner die Kosten in der Steuererklärung eintragen
Die Ausgaben gehören in die Anlage „Haushaltsnahe Aufwendungen“. Rechnungen, Zahlungsnachweise und Bescheinigungen sollten aufbewahrt werden. Grundsätzlich müssen sie erst auf Nachfrage des Finanzamts vorgelegt werden.
Für die Vorbereitung hilft eine geordnete Sammlung:
- Rechnungen für Reinigung, Gartenpflege und Handwerker getrennt ablegen.
- Arbeitskosten von Materialkosten unterscheiden.
- Nebenkostenabrechnung auf begünstigte Ausgaben prüfen.
- Bei einer Haushaltshilfe im Minijob die Jahresbescheinigung bereithalten.
- Im Steuerbescheid kontrollieren, ob die Ermäßigung berücksichtigt wurde.
Gerade Rentner mit Einkommensteuerbelastung sollten diese Kosten nicht übersehen. Schon übliche Ausgaben können die Jahressteuer spürbar senken. Wer keine Einkommensteuer schuldet, bekommt die 20 Prozent dagegen nicht unabhängig davon ausgezahlt.
Rechtsstand geprüft am: 8. Oktober 2026. Die Beispielrechnungen sind vereinfacht und frei gewählt.
Quellen:
§ 35a Einkommensteuergesetz;
Bundesfinanzministerium: Anwendungshinweise zu § 35a EStG;
Finanzverwaltung Nordrhein-Westfalen: Haushaltsnahe Beschäftigungen, Dienstleistungen und Handwerkerleistungen;
Minijob-Zentrale: Kosten und Steuervorteil einer Haushaltshilfe.
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.