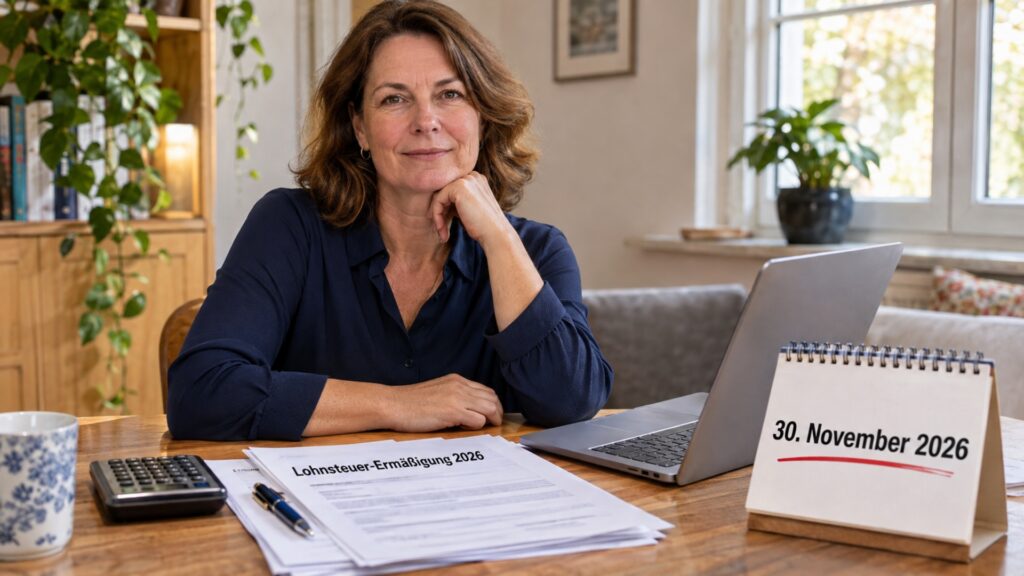
Katrin fährt 2026 an 200 Tagen jeweils 30 Kilometer zu ihrer Arbeitsstelle. Daraus ergibt sich eine Entfernungspauschale von 2.280 Euro, von der nach Abzug des Arbeitnehmer-Pauschbetrags 1.050 Euro für einen zusätzlichen Lohnsteuerfreibetrag bleiben.
Bislang wartet die Angestellte auf ihre Steuererstattung im kommenden Jahr. Stellt sie rechtzeitig einen Antrag auf Lohnsteuer-Ermäßigung, kann ein Teil der Entlastung bereits mit dem Dezembergehalt auf ihrem Konto ankommen.
Für einen Freibetrag im laufenden Jahr muss der Antrag spätestens am 30. November 2026 beim Finanzamt eingehen.
Die Frist betrifft den Lohnsteuerabzug für 2026
Die Finanzverwaltung Baden-Württemberg bestätigt den 30. November 2026 als letzten Antragstermin für einen Freibetrag für 2026. Der Tag fällt auf einen Montag; bei einem Papierantrag genügt es deshalb nicht, den Brief erst an diesem Tag abzuschicken.
Wer den Termin versäumt, verliert dadurch seine steuerlich abziehbaren Ausgaben nicht. Er kann sie weiterhin in der Einkommensteuererklärung für 2026 geltend machen und sich zu viel einbehaltene Steuer erstatten lassen.
Warum ein Antrag im November das Dezembergehalt erhöhen kann
Das Finanzamt speichert den bewilligten Freibetrag in den elektronischen Lohnsteuerabzugsmerkmalen, den ELStAM. Der Arbeitgeber ruft diese Daten ab und berücksichtigt sie bei der Gehaltsabrechnung.
Nach § 39a Einkommensteuergesetz verteilt das Finanzamt einen neu beantragten Freibetrag grundsätzlich auf die Monate nach der Antragstellung. Bei einem Antrag im November bleibt für 2026 nur noch der Dezember, sodass der Jahresfreibetrag vollständig in diesem Monat berücksichtigt werden kann.
Die 1.050 Euro aus Katrins Beispiel werden ihr allerdings nicht ausgezahlt: Sie senken die Berechnungsgrundlage für die Lohnsteuer. Wie viel zusätzliches Netto daraus entsteht, hängt unter anderem von ihrem Einkommen und ihren persönlichen Besteuerungsmerkmalen ab.
Der finanzielle Vorteil liegt darin, dass die Steuerentlastung früher verfügbar wird. Bei ansonsten unveränderten Verhältnissen fällt die spätere Erstattung entsprechend geringer aus, weil bereits weniger Lohnsteuer einbehalten wurde.
600 Euro Ausgaben reichen bei Werbungskosten nicht aus
Für viele Freibeträge müssen die berücksichtigungsfähigen Aufwendungen zusammen mehr als 600 Euro im Jahr betragen. Bei beruflichen Ausgaben zählt dafür nur der Teil, der den bereits im Lohnsteuerabzug enthaltenen Arbeitnehmer-Pauschbetrag von 1.230 Euro übersteigt.
Wer ausschließlich Werbungskosten geltend macht, benötigt deshalb insgesamt mehr als 1.830 Euro solcher Ausgaben. Die 600 Euro sind eine Antragsgrenze und werden nach deren Überschreiten nicht zusätzlich vom Freibetrag abgezogen.
Bestimmte Sonderausgaben und außergewöhnliche Belastungen können nach den jeweiligen Abzugsregeln hinzukommen. Für Sonderausgaben ist außerdem der Pauschbetrag von 36 Euro beziehungsweise 72 Euro bei zusammen berücksichtigten Ehegatten zu beachten, wie die amtliche ELSTER-Anleitung für 2026 erläutert.
Pendler erreichen die Grenze 2026 schneller
Seit dem 1. Januar 2026 beträgt die Entfernungspauschale 38 Cent ab dem ersten vollen Entfernungskilometer, wie das Bundesfinanzministerium zu den Steueränderungen 2026 erklärt. Für Fahrten zur ersten Tätigkeitsstätte zählt grundsätzlich die einfache Entfernung.
Berücksichtigt werden die Tage, an denen Beschäftigte tatsächlich zur Arbeitsstelle fahren. Urlaubs-, Krankheits- und reine Homeoffice-Tage erhöhen diese Zahl nicht; anzurechnende Arbeitgeberleistungen können den abziehbaren Betrag verringern.
| Einfacher Arbeitsweg | Entfernungspauschale im Jahr | Betrag oberhalb von 1.230 Euro | 600-Euro-Grenze allein durch die Fahrten überschritten? |
|---|---|---|---|
| 15 Kilometer | 1.140 Euro | 0 Euro | Nein |
| 20 Kilometer | 1.520 Euro | 290 Euro | Nein |
| 25 Kilometer | 1.900 Euro | 670 Euro | Ja |
| 30 Kilometer | 2.280 Euro | 1.050 Euro | Ja |
Bei 25 Kilometern Arbeitsweg kommen in dieser Rechnung 670 Euro als zusätzlicher Freibetrag in Betracht. Weshalb die Entfernungspauschale dennoch keine Erstattung sämtlicher Fahrtkosten bedeutet, erläutert auch unser Beitrag über Fahrtgeld und die tatsächliche Entlastung von Pendlern.
Fortbildung, Arbeitsmittel und Homeoffice können hinzukommen
Auch berufliche Fortbildungen, Fachliteratur, typische Berufsbekleidung und andere beruflich veranlasste Arbeitsmittel können die Werbungskosten erhöhen. Gleiches gilt unter den gesetzlichen Voraussetzungen für eine doppelte Haushaltsführung und selbst getragene berufliche Reisekosten, wie das Bundesportal zur Beantragung des Lohnsteuerfreibetrags erläutert.
Für begünstigte Arbeitstage zu Hause kommt die Homeoffice-Tagespauschale von sechs Euro infrage, höchstens 1.260 Euro im Jahr. Sie zählt zu den Werbungskosten und wird zusammen mit den übrigen beruflichen Ausgaben auf den Arbeitnehmer-Pauschbetrag angerechnet.
Kinderbetreuung kann den laufenden Steuerabzug ebenfalls senken
Eltern können 2026 grundsätzlich 80 Prozent der begünstigten Kinderbetreuungskosten als Sonderausgaben abziehen, höchstens 4.800 Euro je Kind und Jahr. Das Kind muss zum Haushalt gehören und grundsätzlich jünger als 14 Jahre sein; für bestimmte Kinder mit Behinderungen gelten Ausnahmen.
Die Kosten müssen durch Rechnung beziehungsweise einen entsprechenden Gebührenbescheid und eine Zahlung auf das Konto des Betreuungsanbieters nachweisbar sein. Das Familienportal des Bundes erläutert die Voraussetzungen; Verpflegung und Freizeitangebote gehören nicht zu den begünstigten Betreuungskosten.
Auch abziehbare Spenden, gezahlte Kirchensteuer und bestimmte Unterhaltsleistungen können einen Freibetrag begründen. Welche Beträge berücksichtigt werden, richtet sich nach den jeweiligen gesetzlichen Voraussetzungen und Höchstbeträgen.
Bei Krankheitskosten zählt der steuerlich abziehbare Teil
Selbst getragene Krankheits- oder Pflegekosten können als außergewöhnliche Belastungen berücksichtigt werden. Erstattungen durch Versicherungen oder andere Stellen müssen dabei abgezogen werden.
100 % spam-frei • jederzeit abbestellbar
Bei außergewöhnlichen Belastungen allgemeiner Art berücksichtigt das Finanzamt außerdem die sogenannte zumutbare Belastung. Diese hängt von den Einkünften, dem Familienstand und der Kinderzahl ab, wie das Bundesfinanzministerium erläutert.
Eine hohe Zahnarztrechnung führt deshalb nicht automatisch zu einem Freibetrag in gleicher Höhe. Entscheidend ist, welcher Teil nach den steuerlichen Regeln tatsächlich abziehbar bleibt.
Für den Behinderten-Pauschbetrag gilt die 600-Euro-Grenze nicht
Der Behinderten-Pauschbetrag kann auch berücksichtigt werden, wenn die allgemeine Antragsgrenze nicht erreicht wird. Bereits bei einem festgestellten Grad der Behinderung von 20 beträgt er 384 Euro jährlich, bei einem GdB von 50 sind es 1.140 Euro.
Eine anerkannte Schwerbehinderung ist für den Einstieg in diesen Steuervorteil somit nicht erforderlich. Einzelheiten enthält unser Überblick über steuerliche Freibeträge und Rechte bei Behinderung 2026.
Beschäftigte, die Angehörige persönlich und ohne Vergütung pflegen, sollten außerdem den Pflege-Pauschbetrag prüfen. Für diesen gilt die allgemeine Antragsgrenze allerdings grundsätzlich weiter: Ein Pflege-Pauschbetrag von 600 Euro bei Pflegegrad 2 reicht allein noch nicht aus, um sie zu überschreiten.
Auch Handwerker und Haushaltshilfen können berücksichtigt werden
Begünstigte Handwerkerleistungen und haushaltsnahe Dienstleistungen können ebenfalls in das Lohnsteuer-Ermäßigungsverfahren einfließen. Die allgemeine 600-Euro-Antragsgrenze gilt hierfür nicht.
Das Finanzamt setzt nach § 39a EStG das Vierfache der berücksichtigungsfähigen Steuerermäßigung als Freibetrag an. Der volle Rechnungsbetrag darf deshalb nicht einfach als Freibetrag übernommen werden.
Bei Handwerkerleistungen sind insbesondere die begünstigten Arbeits-, Maschinen- und Fahrtkosten relevant, während Materialkosten ausscheiden. Eine Rechnung und die Zahlung auf das Konto des Leistungserbringers sind Voraussetzung; Barzahlungen werden steuerlich nicht anerkannt.
So wird der Antrag gestellt
Der Antrag lässt sich über Mein ELSTER beim Wohnsitzfinanzamt einreichen. Benötigt wird der „Antrag auf Lohnsteuer-Ermäßigung und zu den Lohnsteuerabzugsmerkmalen 2026“ mit den passenden Anlagen zu den beantragten Aufwendungen.
Alternativ können die amtlichen Papierformulare verwendet werden. Ausgaben und voraussichtliche Jahresbeträge sollten nachvollziehbar berechnet und erforderliche Nachweise verfügbar sein.
Ein fristgerechter Eingang garantiert allerdings noch keine bestimmte Dezemberauszahlung. Dafür müssen das Finanzamt den Antrag bearbeiten und der Arbeitgeber die geänderten Daten rechtzeitig für die Abrechnung übernehmen.
Die spätere Steuererklärung gehört häufig dazu
Wer einen Freibetrag etwa für Werbungskosten oder Sonderausgaben erhält, muss unter den Voraussetzungen des § 46 EStG in der Regel eine Einkommensteuererklärung abgeben. Dann wird anhand der tatsächlichen Verhältnisse abgerechnet; zu hoch angesetzte Ausgaben können zu einer Nachzahlung führen.
Allein die Eintragung des Behinderten- oder Hinterbliebenen-Pauschbetrags löst diese Erklärungspflicht grundsätzlich nicht aus. Eine Pflicht aus anderen Gründen kann dennoch bestehen.
Ändern sich die Verhältnisse und wird der Freibetrag dadurch zu hoch, müssen Beschäftigte das dem Finanzamt umgehend mitteilen. Das betrifft beispielsweise einen kürzeren Arbeitsweg oder den Wegfall zunächst eingeplanter Aufwendungen.
Für 2027 läuft bereits ein eigener Antragszeitraum
Seit dem 1. November 2026 können Arbeitnehmer auch einen Freibetrag für 2027 beantragen. Dessen Antragsfrist endet erst am 30. November 2027, sodass der diesjährige Novembertermin nicht mit einer Ausschlussfrist für das kommende Jahr verwechselt werden darf.
Freibeträge können grundsätzlich für bis zu zwei Kalenderjahre beantragt werden; bereits für 2026 und 2027 bewilligte Beträge gelten entsprechend weiter. Die hessische Finanzverwaltung erläutert die Gültigkeit, weitere Termine stehen in unserem Beitrag über wichtige Änderungen im November 2026.
Vier Fragen und Antworten zum Lohnsteuerfreibetrag
Muss jeder Arbeitnehmer bis zum 30. November einen Antrag stellen?
Die Antragstellung ist freiwillig und betrifft Beschäftigte, die abziehbare Aufwendungen schon beim laufenden Lohnsteuerabzug 2026 berücksichtigen lassen möchten. Wer bereits einen passenden gültigen Freibetrag hat, braucht dafür keinen erneuten Antrag.
Bekomme ich den Freibetrag zusätzlich zum Gehalt ausgezahlt?
Der Freibetrag verringert die Grundlage für den Lohnsteuerabzug. Mehr Netto entsteht nur in Höhe der dadurch eingesparten Steuer; ohne entsprechende Steuerbelastung bringt der Freibetrag keine zusätzliche Auszahlung.
Welche Frist zählt bei einem Antrag per Post?
Für 2026 muss der Antrag spätestens am 30. November 2026 beim Finanzamt eingegangen sein. Das Datum des Poststempels oder des Einwurfs in einen Postbriefkasten reicht für sich genommen nicht aus.
Was passiert, wenn ich die Novemberfrist verpasse?
Berücksichtigungsfähige Ausgaben können weiterhin in der Einkommensteuererklärung für 2026 angesetzt werden. Die Frist betrifft die vorgezogene Entlastung über den Lohnsteuerabzug.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.