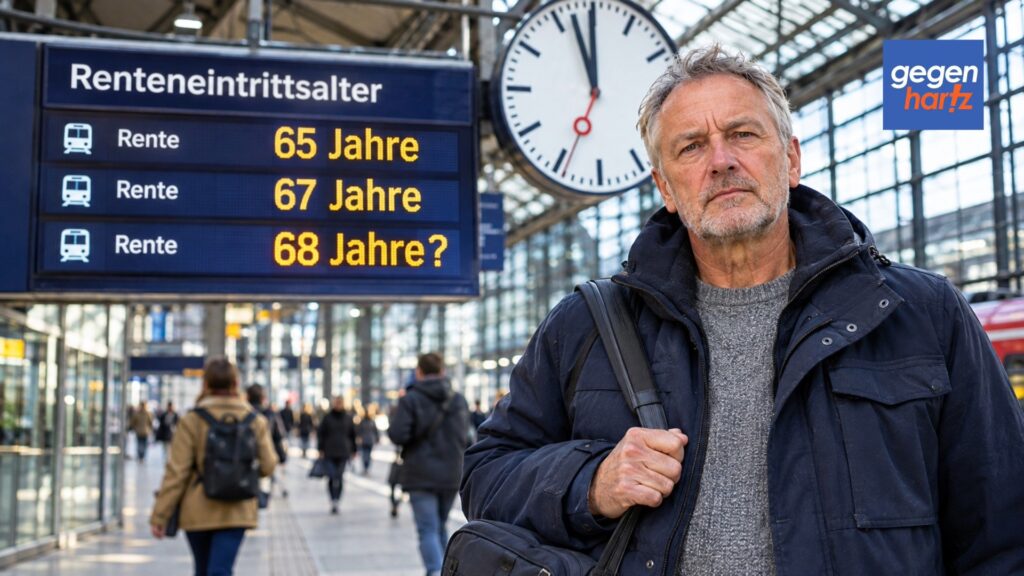
Wer heute seinen Ruhestand plant, kann das gesetzliche Renteneintrittsalter für den eigenen Geburtsjahrgang nachschlagen. Das könnte sich mit der geplanten Rentenreform ändern. Die Deutsche Rentenversicherung Bund warnt davor, dass Versicherte künftig möglicherweise erst wenige Jahre vor dem Ruhestand erfahren, wann sie tatsächlich abschlagsfrei in Rente gehen können.
In ihrer Stellungnahme vom 4. September 2026 kritisiert die Rentenversicherung einen Vorschlag der Alterssicherungskommission. Dieser sieht vor, neue Altersgrenzen mindestens fünf Jahre im Voraus festzulegen. Nach Einschätzung der Rentenversicherung könnte diese Frist erhebliche Schwierigkeiten bei der Berechnung von Erwerbsminderungsrenten, Schwerbehindertenrenten und persönlichen Rentenprognosen verursachen.
Rentenalter soll künftig von der Lebenserwartung abhängen
Die Alterssicherungskommission empfiehlt, die Regelaltersgrenze nach 2031 an die Entwicklung der Lebenserwartung zu koppeln. Steigt diese weiter, soll auch das gesetzliche Rentenalter schrittweise angehoben werden.
Nach den Berechnungen der Kommission könnte die Regelaltersgrenze innerhalb von zehn Jahren um etwa sechs Monate steigen. Eine solche Entwicklung wäre jedoch keine feststehende jährliche Anhebung. Entscheidend wäre die tatsächliche Entwicklung der Lebenserwartung.
Damit Beschäftigte ihre Zukunft planen können, empfiehlt die Kommission einen Vorlauf von mindestens fünf Jahren. Neue Altersgrenzen müssten spätestens fünf Jahre vor ihrem Erreichen feststehen.
Die Deutsche Rentenversicherung hält diesen Zeitraum für zu knapp. Der Grund liegt darin, dass manche Rentenleistungen bereits vor der regulären Altersgrenze beginnen und deren Berechnung trotzdem von langfristig feststehenden gesetzlichen Altersgrenzen abhängt.
Schwerbehindertenrente könnte besonders betroffen sein
Besonders deutlich wird das Problem bei der Altersrente für schwerbehinderte Menschen. Versicherte ab Geburtsjahrgang 1964 können diese Rente nach geltendem Recht frühestens mit 62 Jahren und einem dauerhaften Abschlag von bis zu 10,8 Prozent beziehen. Abschlagsfrei ist sie ab 65 Jahren möglich.
Voraussetzungen sind ein Grad der Behinderung von mindestens 50 bei Rentenbeginn und eine Wartezeit von 35 Jahren.
Bei einer Regelaltersgrenze von 67 Jahren liegt der frühestmögliche Zugang zur Schwerbehindertenrente damit fünf Jahre vor der regulären Altersgrenze.
Würde eine künftige Regelaltersgrenze ebenfalls erst fünf Jahre vorher verbindlich festgelegt, könnte die Entscheidung über eine Anhebung erst zu einem Zeitpunkt fallen, an dem betroffene Versicherte ihre vorgezogene Altersrente bereits beanspruchen können.
Genau diesen Konflikt hebt die Rentenversicherung ausdrücklich hervor. Die gesetzlichen Regelungen müssten so ausgestaltet werden, dass Rentenansprüche rechtzeitig und nachvollziehbar berechnet werden können.
Die aktuell geltenden Altersgrenzen und Abschläge erläutert gegen-hartz.de ausführlich im Beitrag Schwerbehindertenrente 2026: Diese Altersgrenzen und dauerhaften Abschläge gelten jetzt neu.
Auch Erwerbsminderungsrenten könnten schwieriger zu berechnen sein
Ein weiteres Problem betrifft Menschen, die aus gesundheitlichen Gründen nicht mehr oder nur noch eingeschränkt arbeiten können.
Bei der Erwerbsminderungsrente berücksichtigt die Rentenversicherung sogenannte Zurechnungszeiten. Vereinfacht ausgedrückt werden damit zusätzliche Zeiten angerechnet, als hätte die versicherte Person unter bestimmten Voraussetzungen weiter Beiträge erworben.
Die Länge dieser Zurechnungszeit richtet sich nach den gesetzlichen Vorgaben. Für Rentenbeginne im Jahr 2026 reicht sie beispielsweise bis zum Alter von 66 Jahren und drei Monaten. Ab 2031 sieht das geltende Recht grundsätzlich eine Zurechnungszeit bis zum 67. Lebensjahr vor.
Würden künftige Regelaltersgrenzen erst kurz vor dem Ruhestand feststehen, müsste der Gesetzgeber klären, welche Altersgrenze bei einer bereits viele Jahre zuvor beginnenden Erwerbsminderungsrente maßgeblich sein soll.
Die Rentenversicherung warnt deshalb davor, dass für Versicherte desselben Geburtsjahrgangs unterschiedliche Berechnungsgrundlagen entstehen könnten.
Renteninformation könnte künftig unsicherer werden
Die Reform hätte möglicherweise auch Folgen für Versicherte, die noch viele Jahre arbeiten wollen.
Nach § 109 SGB VI erhalten Versicherte ab 27 Jahren regelmäßig eine Renteninformation. Sie zeigt unter anderem die bisher erworbenen Ansprüche und eine Hochrechnung der voraussichtlichen Regelaltersrente.
Steht das spätere Renteneintrittsalter noch nicht fest, müsste die Rentenversicherung für solche Berechnungen möglicherweise Annahmen über die künftige Altersgrenze treffen.
Das betrifft nach ihrer Stellungnahme auch die digitale Rentenübersicht.
Für Beschäftigte könnte das bedeuten, dass nicht nur die spätere Rentenhöhe, sondern auch der Zeitpunkt des Rentenbeginns mit zusätzlichen Unsicherheiten verbunden wäre.
Beschäftigte sollten ihre bisherige Rentenplanung nicht vorschnell ändern
Die Vorschläge der Alterssicherungskommission sind nicht mit geltendem Recht gleichzusetzen. Eine verbindliche neue Altersgrenze ergibt sich daraus bislang nicht.
Für Versicherte ab Geburtsjahrgang 1964 gilt derzeit weiterhin die Regelaltersgrenze von 67 Jahren. Auch die bestehenden Voraussetzungen für eine vorgezogene Altersrente bleiben maßgeblich.
Wer seinen Ruhestand vorbereitet, sollte deshalb zunächst die aktuelle Rentenauskunft und den Versicherungsverlauf prüfen. Besonders bei gesundheitlichen Einschränkungen oder einer anerkannten Schwerbehinderung kann eine individuelle Rentenauskunft sinnvoll sein.
Bereits vereinbarte Altersteilzeit, geplante Arbeitszeitreduzierungen oder langfristige finanzielle Verpflichtungen sollten nicht allein aufgrund noch unverbindlicher Reformvorschläge verändert werden.
Die Deutsche Rentenversicherung lehnt eine Anhebung des Rentenalters in ihrer Stellungnahme nicht pauschal ab. Sie verlangt vielmehr, dass die praktischen Schwierigkeiten vor einer gesetzlichen Umsetzung gelöst werden. Für Versicherte geht es dabei um eine zentrale Frage: Wie verlässlich können sie ihren Rentenbeginn und ihr späteres Einkommen planen?
Quellen
- Deutsche Rentenversicherung Bund – Stellungnahme vom 4. September 2026 zu den Empfehlungen der Alterssicherungskommission
- Alterssicherungskommission – Empfehlungen vom 23. Juni 2026
- § 37 SGB VI – Altersrente für schwerbehinderte Menschen
- § 59 SGB VI – Zurechnungszeit
- § 253a SGB VI – Übergangsregelungen zur Zurechnungszeit
- § 109 SGB VI – Renteninformation und Rentenauskunft
- Über den Autor
- Letzte Beiträge des Autors

Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.