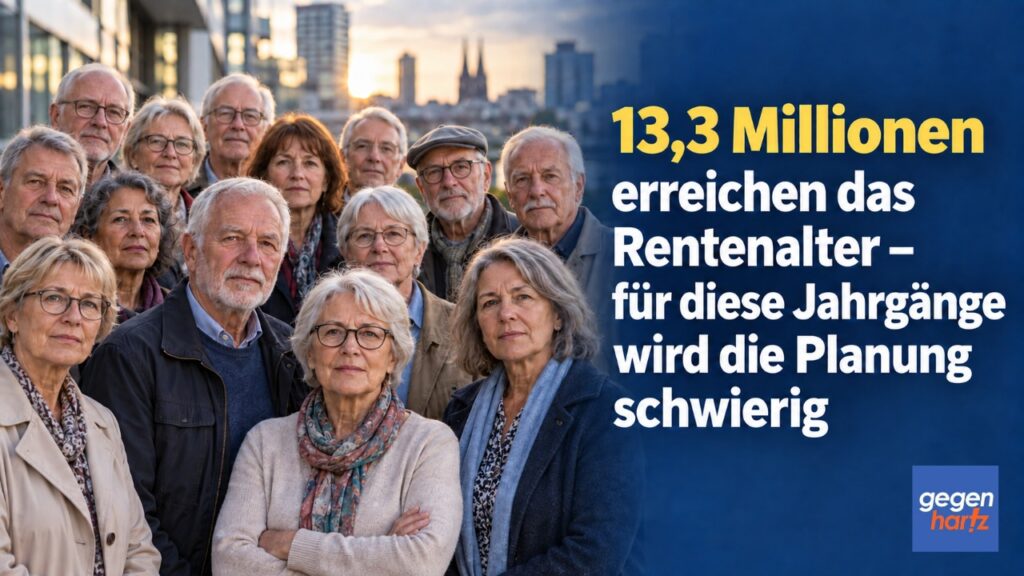
Bis 2040 werden rund 13,3 Millionen Erwerbspersonen des Jahres 2025 das Alter von 67 Jahren überschritten haben. Das entspricht 30 Prozent aller Menschen, die dem Arbeitsmarkt 2025 zur Verfügung standen. Das zeigen Erstergebnisse des Mikrozensus, die das Statistische Bundesamt veröffentlicht hat.
Besonders aufmerksam sollten die Geburtsjahrgänge 1962 bis 1964 sein. Nach geltendem Recht stehen ihre Altersgrenzen fest, doch die Alterssicherungskommission schlägt das Ende der abschlagsfreien Rente nach 45 Versicherungsjahren vor. Betroffene sollten deshalb ihre Rente nach den heutigen Regeln und zusätzlich mit möglichen Änderungen berechnen lassen.
Wichtig ist: Die Vorschläge der Kommission sind noch kein Gesetz. Solange keine neue Regelung beschlossen und verkündet wurde, gelten die bisherigen Voraussetzungen und Altersgrenzen.
Was bedeutet die Zahl von 13,3 Millionen?
Erwerbspersonen sind Erwerbstätige und Erwerbslose, die dem Arbeitsmarkt zur Verfügung stehen. Die Statistik besagt daher nicht, dass alle 13,3 Millionen Menschen bis 2040 tatsächlich in Rente gehen oder ihre Arbeit sofort mit 67 beenden.
Im Jahr 2025 zählte die Gruppe der 55- bis 59-Jährigen rund 5,5 Millionen Erwerbspersonen. Ihre Erwerbsquote lag bei 85,3 Prozent. Bei den 60- bis 64-Jährigen waren es 4,5 Millionen Menschen und 69,5 Prozent.
Der Anteil der mindestens 65-Jährigen an allen Erwerbspersonen stieg von 2,5 Prozent im Jahr 2015 auf 4,3 Prozent im Jahr 2025. Mehr Ältere bleiben damit länger am Arbeitsmarkt. Die jüngeren Altersgruppen können die großen Jahrgänge zahlenmäßig dennoch nicht vollständig ersetzen.
Welche Altersgrenzen gelten heute?
Die Regelaltersgrenze richtet sich nach dem Geburtsjahr. Für die Jahrgänge 1960 bis 1963 steigt sie in Zweimonatsschritten, ab Jahrgang 1964 beträgt sie 67 Jahre. Grundlage sind Paragraf 35 SGB VI und die Übergangsregel in Paragraf 235 SGB VI.
| Geburtsjahr | Altersgrenzen nach geltendem Recht |
|---|---|
| 1960 | Regelaltersrente: 66 Jahre und 4 Monate; nach 45 Versicherungsjahren: 64 Jahre und 4 Monate |
| 1961 | Regelaltersrente: 66 Jahre und 6 Monate; nach 45 Versicherungsjahren: 64 Jahre und 6 Monate |
| 1962 | Regelaltersrente: 66 Jahre und 8 Monate; nach 45 Versicherungsjahren: 64 Jahre und 8 Monate |
| 1963 | Regelaltersrente: 66 Jahre und 10 Monate; nach 45 Versicherungsjahren: 64 Jahre und 10 Monate |
| ab 1964 | Regelaltersrente: 67 Jahre; nach 45 Versicherungsjahren: 65 Jahre |
Wer mindestens 35 Versicherungsjahre erreicht, kann die Altersrente für langjährig Versicherte derzeit ab 63 beziehen. Für jeden Monat vor der persönlichen Regelaltersgrenze sinkt die Rente dauerhaft um 0,3 Prozent. Wer 48 Monate früher beginnt, muss mit dem Höchstabschlag von 14,4 Prozent rechnen.
Nach mindestens 45 Versicherungsjahren kommt die Altersrente für besonders langjährig Versicherte infrage. Sie ist abschlagsfrei, kann aber nicht noch früher mit Abschlägen bezogen werden. Weitere Hinweise enthält unser Beitrag zur Rente für besonders langjährig Versicherte.
Warum 45 Jahre nicht automatisch für die Rente reichen
Für die Wartezeit von 45 Jahren zählt nicht jeder Monat im Versicherungsverlauf. Berücksichtigt werden unter anderem Pflichtbeiträge aus Beschäftigung oder selbstständiger Tätigkeit, Zeiten der Kindererziehung und nicht erwerbsmäßigen Pflege sowie bestimmte Zeiten mit Sozialleistungen.
Besonders heikel sind Zeiten mit Arbeitslosengeld in den letzten zwei Jahren vor dem geplanten Rentenbeginn. Sie zählen grundsätzlich nur, wenn die Arbeitslosigkeit durch eine Insolvenz oder die vollständige Geschäftsaufgabe des Arbeitgebers entstanden ist. Pflichtbeiträge aus früherem Arbeitslosengeld-II-Bezug und aus Arbeitslosenhilfe werden für diese Wartezeit nicht berücksichtigt.
Freiwillige Beiträge können mitzählen, wenn mindestens 18 Jahre mit Pflichtbeiträgen vorhanden sind. Die genauen Regeln erklärt die Deutsche Rentenversicherung.
Wer kurz vor 45 Versicherungsjahren steht, sollte deshalb früh eine Kontenklärung beantragen. Fehlende Nachweise oder nicht anrechenbare Monate können den geplanten Rentenbeginn verschieben.
Was will die Alterssicherungskommission ändern?
Die Kommission legte am 23. Juni 2026 insgesamt 33 Empfehlungen vor. Das sind Vorschläge und noch keine neuen Ansprüche oder Pflichten. Der Bericht der Alterssicherungskommission sieht mehrere Änderungen beim Rentenbeginn vor.
Für die Geburtsjahrgänge ab 1965 soll die Regelaltersgrenze nach 2031 an die weitere Entwicklung der Lebenserwartung gekoppelt werden. Nach den derzeitigen Annahmen würde sie zwischen 2031 und 2041 schrittweise um etwa sechs Monate auf 67 Jahre und 6 Monate steigen. Die jeweilige Altersgrenze soll mindestens fünf Jahre im Voraus festgelegt werden.
Zudem empfiehlt die Kommission, die abschlagsfreie Rente nach 45 Versicherungsjahren abzuschaffen. Dies soll so früh geschehen, wie es der verfassungsrechtlich gebotene Vertrauensschutz erlaubt. Der Bericht nennt aber weder einen festen Stichtag noch die Jahrgänge, die durch eine Übergangsregel geschützt würden.
Auch der früheste Beginn der Altersrente nach 35 Versicherungsjahren soll von 63 auf 64 Jahre steigen. Danach soll sich diese Grenze parallel zur Regelaltersgrenze erhöhen. Für rentennahe Jahrgänge verlangt die Kommission einen ausreichenden zeitlichen Vorlauf, nennt dafür aber keine feste Dauer.
Für gesundheitlich stark belastete Menschen schlägt der Bericht einen neuen Rentenzugang vor. Voraussetzung sollen mindestens 35 Versicherungsjahre sein. Wer nach individueller Prüfung im letzten langjährig ausgeübten Berufsfeld nicht mehr arbeiten kann, soll zwei Jahre vor der Regelaltersgrenze ohne Abschläge in Rente gehen können.
Ein Beginn bis zu fünf Jahre vor der Regelaltersgrenze soll mit Abschlägen möglich sein. Noch offen ist, wie die Gesundheitsprüfung abläuft. Auch Begriffe wie „Berufsfeld“ oder „langjährig“ müssten erst gesetzlich definiert werden.
Wann könnten die Änderungen kommen?
Der Koalitionsausschuss kündigte am 2. Juli 2026 an, die 33 Empfehlungen vollständig und zügig umsetzen zu wollen. Nach dem politischen Ziel soll das Gesetzgebungsverfahren bis Ende 2026 abgeschlossen sein. Das geht aus den Fragen und Antworten der Bundesregierung hervor.
Dieses Ziel ist noch kein verbindlicher Starttermin. Im weiteren Gesetzgebungsverfahren können sich Inhalte, Übergangszeiten und Termine verändern. Zudem sollen einzelne Vorschläge zu unterschiedlichen Zeiten wirken.
Die neue Regelaltersgrenze soll nach dem Kommissionsmodell ab 2032 greifen. Beiträge zu einer gesetzlichen Kapitalrente sollen idealerweise ab 2028 erhoben werden. Einen einheitlichen Beginn für das gesamte Reformpaket gibt es daher nicht.
Entscheidend ist, welche gesetzlichen Regeln beim geplanten Rentenbeginn gelten. Das Datum des Rentenantrags allein schützt nicht vor späteren Änderungen. Ob ein rentennaher Jahrgang verschont bleibt, hängt von den noch unbekannten Übergangsregeln ab.
Was gilt bereits seit 2026?
Das Rentenpaket 2025 trat am 1. Januar 2026 in Kraft. Es hält das Rentenniveau bis 2031 bei 48 Prozent. Dieser Wert beschreibt das Verhältnis einer Standardrente nach 45 Jahren mit Durchschnittsverdienst zum verfügbaren Durchschnittslohn und nicht den Anteil der individuellen Rente am letzten Gehalt.
Die Mütterrente III soll für vor 1992 geborene Kinder künftig bis zu drei Jahre Kindererziehungszeit berücksichtigen. Sie soll grundsätzlich 2027 wirksam werden; bei einer späteren technischen Umsetzung sind rückwirkende Zahlungen vorgesehen. Die dargestellten Altersgrenzen ändern sich dadurch nicht, wie die Bundesregierung zum Rentenpaket 2025 erläutert.
Die Aktivrente gilt seit Anfang 2026 und ist keine zusätzliche Rentenzahlung, sondern ein Steuerfreibetrag. Ab dem Monat nach Erreichen der persönlichen Regelaltersgrenze können bis zu 2.000 Euro Arbeitslohn monatlich steuerfrei bleiben. Voraussetzung ist eine begünstigte sozialversicherungspflichtige Beschäftigung.
Selbstständige Einkünfte und Minijobs sind nicht begünstigt. Die Sozialversicherungspflicht bleibt bestehen. Der Freibetrag kann auch ohne gleichzeitigen Bezug einer Altersrente genutzt werden.
Weitere Einzelheiten und Rechenbeispiele finden sich in unserem Beitrag zur Aktivrente seit 2026.
Was sollten Betroffene jetzt veranlassen?
Der erste Schritt ist die Prüfung des Versicherungsverlaufs. Sind Zeiten nicht erfasst oder falsch gespeichert, sollte bei der Rentenversicherung eine Kontenklärung beantragt werden. Nachweise über Beschäftigung, Kindererziehung, Pflege, Krankheit oder Arbeitslosigkeit sollten frühzeitig zusammengestellt werden.
Danach lohnt sich eine Rentenauskunft mit mehreren möglichen Beginnterminen. Eine Berechnung sollte das geltende Recht abbilden. Eine zweite Rechnung kann zeigen, welche Folgen der Wegfall der abschlagsfreien Rente oder ein späterer Rentenbeginn hätte.
Auch Arbeitsvertrag, Betriebsrente, Krankenversicherung und Steuern gehören in die Planung. Seit 2023 gibt es bei Altersrenten keine Hinzuverdienstgrenze mehr. Arbeitslohn kann aber weiterhin Steuern und Sozialabgaben auslösen.
Die Deutsche Rentenversicherung empfiehlt, einen vollständigen Antrag etwa drei Monate vor dem geplanten Rentenbeginn einzureichen. Das schafft Zeit für Rückfragen und mindert das Risiko einer Lücke bis zur ersten Zahlung.
Beispiel aus der Praxis: 122,40 Euro weniger im Monat
Eine Versicherte des Jahrgangs 1963 erreicht nach geltendem Recht mit 66 Jahren und 10 Monaten ihre Regelaltersgrenze. Hat sie 45 anrechenbare Versicherungsjahre, kann sie derzeit mit 64 Jahren und 10 Monaten ohne Abschläge in Rente gehen. Zwischen beiden Terminen liegen 24 Monate.
Angenommen, diese Möglichkeit würde für sie ohne schützende Übergangsregel entfallen. Sie nähme stattdessen zum selben Zeitpunkt die Altersrente nach 35 Versicherungsjahren. Nach der heutigen Abschlagsformel ergäben 24 Monate mal 0,3 Prozent einen dauerhaften Abschlag von 7,2 Prozent.
Bei einer errechneten Bruttorente von 1.700 Euro wären das 122,40 Euro weniger. Die monatliche Bruttorente würde auf 1.577,60 Euro sinken. Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuern sind dabei noch nicht abgezogen.
Das Beispiel ist keine Vorhersage. Es zeigt, welchen finanziellen Unterschied der Wegfall der abschlagsfreien Rentenart im Einzelfall verursachen könnte.
Häufige Fragen zur Rentenplanung
Müssen die Jahrgänge 1962 bis 1964 jetzt länger arbeiten?
Nein, nach der derzeitigen Rechtslage ändern sich ihre Altersgrenzen nicht. Erst ein neues Gesetz könnte andere Vorgaben schaffen. Dann wären der Stichtag und die Übergangsregeln entscheidend.
Gehen wirklich 13,3 Millionen Menschen bis 2040 in Rente?
Die Zahl bedeutet, dass 13,3 Millionen Erwerbspersonen des Jahres 2025 bis 2040 das Alter von 67 überschritten haben werden. Einige können vorher ausscheiden. Andere werden über ihre Regelaltersgrenze hinaus arbeiten.
Kann man weiterhin mit 63 in Altersrente gehen?
Wer mindestens 35 Versicherungsjahre hat, kann die entsprechende Altersrente derzeit ab 63 mit dauerhaften Abschlägen beziehen. Die abschlagsfreie Rente nach 45 Versicherungsjahren beginnt erst mit der für den Geburtsjahrgang geltenden Altersgrenze.
Zählt Arbeitslosengeld immer zu den 45 Versicherungsjahren?
Nein. Zeiten mit Arbeitslosengeld in den letzten zwei Jahren vor Rentenbeginn zählen grundsätzlich nur bei Insolvenz oder vollständiger Geschäftsaufgabe des Arbeitgebers. Andere Zeiten der Arbeitslosigkeit können ebenfalls ausgeschlossen sein.
Schützt ein früher Rentenantrag vor einer Gesetzesänderung?
Nicht automatisch. Entscheidend sind die Regelungen, die für den gewünschten Rentenbeginn gelten. Hinzu kommen mögliche Übergangsvorschriften für rentennahe Jahrgänge.
Ist die Aktivrente eine höhere gesetzliche Rente?
Nein. Sie ist ein Steuerfreibetrag für begünstigten Arbeitslohn nach Erreichen der Regelaltersgrenze. Der bestehende Rentenanspruch erhöht sich durch den Freibetrag nicht automatisch.
Wann sollte der Rentenantrag gestellt werden?
Die Deutsche Rentenversicherung empfiehlt etwa drei Monate Vorlauf. Wer noch Lücken im Versicherungsverlauf klären muss, sollte deutlich früher mit der Kontenklärung beginnen.
Quellen
Grundlagen dieses Beitrags sind die Angaben des Statistischen Bundesamts und der Bundesregierung zur geplanten Rentenreform. Ergänzend wurden Informationen der Deutschen Rentenversicherung und des Bundesfinanzministeriums zur Aktivrente verwendet.
- Über den Autor
- Letzte Beiträge des Autors

Sebastian Dorn ist Fachredakteur mit Schwerpunkt Sozialrecht, schreibt seit 2024 für gegen-hartz.de und produziert Videos für gegen-hartz.TV. Seine thematischen Schwerpunkte sind Renten-, Schwerbehinderten- und Bürgergeldrecht. Bereits zuvor war er über viele Jahre ehrenamtlich in der Sozialberatung aktiv und begleitete Leistungsberechtigte bei Anträgen, Widersprüchen und Klagen – diese Praxiserfahrung prägt heute seine journalistische Arbeit.