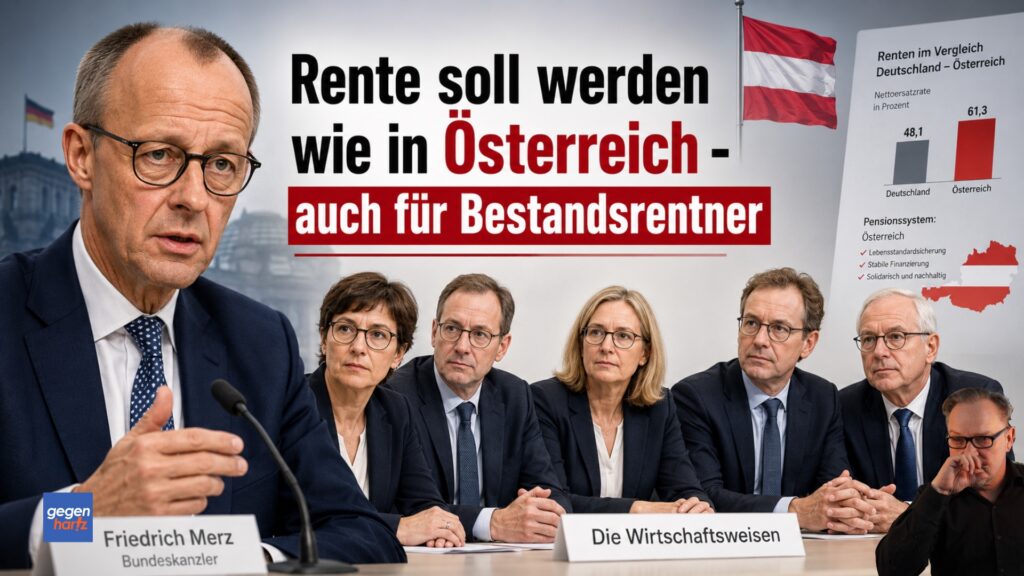
ie Debatte über die gesetzliche Rente steht weiter unter finanziellem Druck. Die Wirtschaftsweisen sehen die Sozialversicherungen vor einer finanziellen Zuspitzung. Zu den von ihnen bereits 2023 diskutierten Reformoptionen gehört ein Vorschlag, der nicht nur künftige Rentnerinnen und Rentner betreffen würde.
Besonders brisant ist die Idee, Rentenerhöhungen für bereits laufende Renten an der Inflation statt an der Lohnentwicklung auszurichten. Die Alterssicherungskommission hat diesen Ansatz allerdings in ihrem Bericht vom Juni 2026 ausdrücklich abgelehnt. Eine entsprechende Umstellung ist in Deutschland nicht beschlossen.
Damit geht es in der Reformdiskussion nicht allein um längeres Arbeiten, höhere Beiträge oder neue Formen der privaten Vorsorge. Auch die Dynamik der Bestandsrenten steht seit Längerem zur Diskussion. Für Millionen Ruheständler wäre eine Inflationsanpassung ein spürbarer Kurswechsel, weil ihre Renten bei stärker steigenden Löhnen langsamer wachsen könnten als nach den heutigen Regeln.
Dr. Utz Anhalt: Die Rente in Deutschland so wie in Österreich?
Warum die Rentenformel unter Druck gerät
In Deutschland werden gesetzliche Renten jährlich zum 1. Juli angepasst. Die Entwicklung der Löhne ist dabei ein wichtiger Bezugspunkt. Wenn die Löhne kräftig steigen, profitieren in der Regel auch Rentnerinnen und Rentner von höheren Anpassungen.
Mit dem Rentenpaket 2025 wurde die Haltelinie für das Rentenniveau von 48 Prozent bis einschließlich 2031 verlängert. Während dieser Zeit folgt die Rentenanpassung der Lohnentwicklung unter Berücksichtigung der Sozialabgaben auf Löhne und Renten; die Dämpfungsfaktoren der Rentenanpassungsformel werden nicht angewendet. Die 48 Prozent bezeichnen dabei eine gesetzlich definierte Relation zwischen Standardrente und Durchschnittsentgelt, nicht den Anteil der individuellen Rente am letzten Gehalt.
Die Finanzierung gerät unter Druck, weil immer mehr Menschen in den Ruhestand gehen und vergleichsweise weniger Beitragszahler nachrücken. Der demografische Wandel verschärft damit einen Konflikt, der seit Jahren absehbar ist.
Im Frühjahrsgutachten 2026 warnt der Sachverständigenrat vor stark steigenden Sozialbeiträgen. Unter Fortschreibung der geltenden Rechtslage könnte der Gesamtbeitragssatz zur Sozialversicherung von 42,3 Prozent im Jahr 2026 auf 49,7 Prozent im Jahr 2040 steigen. Gemeint ist die Summe einschließlich der Arbeitgeberanteile, nicht allein der Abzug vom Arbeitnehmerbrutto. Steigende Beiträge würden Beschäftigte über geringere Nettoeinkommen treffen und Unternehmen über höhere Arbeitskosten belasten.
Das Frühjahrsgutachten richtet seinen Schwerpunkt auf die Kranken- und Pflegeversicherung. Bei der Rente knüpft es an Reformoptionen an, die der Sachverständigenrat bereits im Jahresgutachten 2023/24 entwickelt hat.
Was mit „Rente wie in Österreich“ gemeint ist
Der Verweis auf Österreich ist politisch aufgeladen. Viele Menschen verbinden das Nachbarland mit höheren gesetzlichen Pensionen. Eine 2024 veröffentlichte Auswertung der Deutschen Rentenversicherung auf Basis von Daten für 2022 bestätigt deutlich höhere durchschnittliche gesetzliche Bruttoleistungen.
Doch der Vergleich ist komplizierter, als es die Schlagzeile vermuten lässt. Österreich finanziert seine Pensionen über einen höheren Beitragssatz für Beschäftigte, eine breitere Einbindung von Erwerbstätigen und höhere staatliche Mittel je Pension. Zudem unterscheidet sich die Bevölkerungsstruktur von der deutschen.
Bei dem hier diskutierten Vergleich geht es nicht darum, das österreichische System vollständig zu übernehmen. Gemeint ist vor allem ein Element der laufenden Anpassung: Pensionen werden in Österreich grundsätzlich anhand der Preisentwicklung erhöht, wobei der Gesetzgeber davon abweichende Staffelungen festlegen kann.
Für 2026 beträgt die österreichische Pensionsanpassung 2,7 Prozent bis zu einem Gesamtpensionseinkommen von 2.500 Euro, darüber gilt ein fixer monatlicher Erhöhungsbetrag von 67,50 Euro. Höhere Pensionen erhalten damit keinen vollständigen Ausgleich der für die Anpassung maßgeblichen Inflation. Bei der erstmaligen Anpassung nach Pensionsbeginn wird grundsätzlich nur der halbe Anpassungsfaktor beziehungsweise der halbe Fixbetrag berücksichtigt.
Warum Bestandsrentner betroffen wären
Der politisch heikle Punkt liegt bei den Bestandsrentnern. Wer bereits eine Rente bezieht, verlässt sich darauf, dass die Leistung zwar nicht beliebig wächst, aber an der allgemeinen Einkommensentwicklung teilhat. Eine reine oder stärkere Orientierung an der Inflation würde dieses Prinzip verändern.
In Jahren mit hoher Lohnsteigerung und niedrigerer Inflation fiele die Rentenerhöhung dann geringer aus als nach der bisherigen Logik. Eine geringere Erhöhung wäre keine nominale Kürzung der laufenden Bruttorente. Sie würde aber bedeuten, dass Rentnerinnen und Rentner weniger stark am Wohlstandszuwachs der Erwerbstätigen beteiligt wären.
Für den Staat und die Rentenkasse könnte dieser Effekt die Ausgaben dämpfen, ohne laufende Bruttorenten unmittelbar zu senken. Für Betroffene wäre es dennoch ein Einschnitt, weil sich Unterschiede über mehrere Jahre summieren können.
Die Logik hinter dem Vorschlag
Die Wirtschaftsweisen argumentieren aus der Perspektive der Finanzierbarkeit. Wenn die gesamten Rentenausgaben stärker steigen als die beitragspflichtigen Einnahmen, wächst der Druck auf Beitragssatz und Bundesmittel. Dazu kann insbesondere eine steigende Zahl von Rentenbeziehenden im Verhältnis zu den Beitragszahlenden beitragen.
Höhere Beiträge verringern das verfügbare Einkommen von Beschäftigten. Unternehmen müssen zugleich höhere Lohnnebenkosten tragen. In einer ohnehin schwachen Wachstumsphase kann das Investitionen, Beschäftigung und Konsum belasten.
Eine vollständige Inflationsanpassung hätte dagegen das Ziel, die Kaufkraft laufender Bruttorenten gemessen am zugrunde gelegten Preisindex zu erhalten. Die Beteiligung an darüber hinausgehenden Lohnzuwächsen würde eingeschränkt. Aus Sicht der Befürworter wäre das ein fairerer Ausgleich zwischen älteren und jüngeren Generationen. Kritiker sehen darin eine Schwächung der Teilhabe von Rentnerinnen und Rentnern an der Einkommensentwicklung.
Eine finanzielle Entlastung ist allerdings nicht in jedem Jahr zu erwarten. Steigt die Inflation stärker als die Löhne, kann eine Inflationsanpassung höhere Rentenerhöhungen auslösen und die Finanzierung zusätzlich belasten.
Österreich ist kein einfaches Vorbild
Der österreichische Vergleich zeigt, dass höhere Pensionen nicht kostenlos entstehen. Der Beitragssatz zur gesetzlichen Pensionsversicherung für Beschäftigte liegt in Österreich bei 22,8 Prozent, in Deutschland beträgt der Beitragssatz zur allgemeinen gesetzlichen Rentenversicherung 18,6 Prozent. Dieser Unterschied erklärt nach Berechnungen der Deutschen Rentenversicherung einen erheblichen Teil der höheren durchschnittlichen Leistungen.
Hinzu kommt, dass in Österreich mehr Erwerbstätige in das gesetzliche System einbezogen sind. Selbstständige sind dort grundsätzlich obligatorisch abgesichert, allerdings mit teilweise anderen Beitragssätzen und ergänzender staatlicher Finanzierung. Auch die zurückgehende Verbeamtung trägt zu einer breiteren Beitragsbasis bei. Dadurch fließt ein größerer Anteil der Erwerbseinkommen in die gesetzliche Alterssicherung. Aus zusätzlichen Beiträgen entstehen langfristig allerdings auch zusätzliche Leistungsansprüche.
Deutschland hat dagegen stärker auf mehrere Säulen gesetzt: gesetzliche Rente, betriebliche Vorsorge und private Vorsorge. Deshalb lässt sich aus einer niedrigeren gesetzlichen Rente nicht automatisch ableiten, dass alle Alterseinkommen niedriger sind. Trotzdem bleibt der Vergleich politisch wirksam, weil die gesetzliche Leistung für viele Menschen die wichtigste Einkommensquelle im Ruhestand ist.
Was sich bei einer Inflationsanpassung ändern könnte
| Heutige Anpassung in Deutschland | Denkbares Modell mit Inflationsanpassung |
|---|---|
| Die jährliche Rentenanpassung folgt bis einschließlich 2031 der Lohnentwicklung unter Berücksichtigung der Sozialabgaben und der 48-Prozent-Haltelinie. | Die laufenden Renten würden anhand eines festgelegten Verbraucherpreisindex angepasst. |
| Rentnerinnen und Rentner nehmen an steigenden Arbeitseinkommen teil. | Die Kaufkraft der Bruttorente soll erhalten bleiben; zusätzliche reale Lohnzuwächse würden nicht weitergegeben. |
| Bei kräftigen Lohnsteigerungen können die Rentenausgaben deutlich zulegen. | Bei einer niedrigeren Preissteigerung würden die Ausgaben langsamer wachsen; bei höherer Inflation könnte der gegenteilige Effekt eintreten. |
| Die Lohnorientierung stützt die relative Einkommensposition der Rentenbeziehenden. | Bei dauerhaft steigenden Reallöhnen würden Bestandsrenten relativ zu den Erwerbseinkommen zurückfallen; dadurch könnte das relative Armutsrisiko steigen. |
Eine solche Umstellung ist derzeit nicht beschlossen. Die österreichische Staffelung für 2026 wäre zudem von einer vollständigen Inflationsanpassung aller Renten zu unterscheiden.
Sozialer Ausgleich wäre entscheidend
Eine Reform, die auch Bestandsrentner betrifft, müsste ihre sozialen Folgen berücksichtigen. Besonders betroffen wären Menschen mit kleinen Renten, unterbrochenen Erwerbsbiografien oder hohen Wohnkosten. Für sie kann bereits eine geringere jährliche Erhöhung gegenüber der bisherigen Regelung spürbar sein.
Der Sachverständigenrat hat schon 2023 darauf hingewiesen, dass eine Inflationsanpassung von Bestandsrenten zwar die Finanzierung kurzfristig verbessern kann, aber auch die Armutsgefährdung im Alter erhöht.
Deshalb diskutierte er ergänzend eine stärker nach Einkommen gestaffelte Rentenbemessung. Dabei würden Personen mit niedrigen Jahreseinkommen überproportional hohe Rentenansprüche erwerben, Personen mit hohen Jahreseinkommen entsprechend geringere Ansprüche. Das ist nicht mit einer bloßen Staffelung der jährlichen Rentenerhöhung nach der Höhe der ausgezahlten Rente gleichzusetzen.
Politisch wäre ein solcher Umbau anspruchsvoll. Er müsste erklären, wie Menschen mit kleinen Einkommen geschützt und Beitragszahler entlastet werden sollen. Ohne nachvollziehbare Regeln dürfte der Widerstand groß sein.
Was die Alterssicherungskommission inzwischen empfiehlt
Die Alterssicherungskommission hat die Inflationsanpassung von Bestandsrenten in ihrem Bericht vom Juni 2026 diskutiert und einheitlich abgelehnt. Sie verweist insbesondere auf mögliche Nachteile für Menschen mit langer Rentenbezugsdauer und niedrigem Einkommen, darunter viele Frauen.
Daneben sieht sie finanzielle Risiken, wenn die Inflation über der Lohnentwicklung liegt. Ihre Empfehlungen setzen deshalb auf andere Instrumente. Dazu gehört eine stärkere dämpfende Wirkung des Nachhaltigkeitsfaktors ab 2032, eingebettet in ein umfassenderes Reformpaket.
Die Empfehlungen der Kommission sind von geltendem Recht zu unterscheiden. Sie ändern die Rentenanpassung nicht unmittelbar und bedeuten auch nicht, dass die ältere Forderung des Sachverständigenrates umgesetzt wird.
Der Konflikt zwischen Vertrauen und Finanzierbarkeit
Die gesetzliche Rente lebt vom Vertrauen. Wer jahrzehntelang Beiträge zahlt, erwartet berechenbare Regeln. Werden diese Regeln im Ruhestand verändert, entsteht schnell der Eindruck, der Staat greife nachträglich in zugesagte Leistungen ein.
Gleichzeitig lässt sich die Finanzierungsfrage nicht ausblenden. Der Eintritt der geburtenstarken Jahrgänge in den Ruhestand erhöht die Ausgaben. Wenn die Politik weder Beiträge noch Steuern stark erhöhen will, wächst der Druck, über Rentenalter, Rentenanpassung und andere Wege zur Stabilisierung der Finanzierung zu entscheiden.
Der österreichische Ansatz zeigt dabei weniger eine fertige Lösung als einen Zielkonflikt. Höhere gesetzliche Leistungen erfordern höhere Beiträge, breitere Finanzierung oder zusätzliche Haushaltsmittel. Eine bloße Übernahme einzelner Regeln würde die deutschen Probleme daher nicht automatisch lösen.
Was der Vorschlag für die Rentendebatte bedeutet
Die Diskussion über eine Inflationsanpassung verdeutlicht, dass Reformen nicht nur künftige Rentenzugänge betreffen können. Auch die Entwicklung bereits laufender Renten ist seit Längerem Gegenstand der Debatte.
Das ist politisch riskant, aus Sicht der Befürworter aber finanzpolitisch nachvollziehbar. Bestandsrenten machen einen großen Teil der laufenden Ausgaben aus. Änderungen ihrer jährlichen Anpassung könnten deshalb vergleichsweise schnell wirken.
Für die Bundesregierung wäre eine Umstellung auf Inflation jedoch eine grundlegende Änderung der bisherigen Lohnorientierung. Bei stärker steigenden Löhnen könnten Rentnerinnen und Rentner relativ zur Einkommensentwicklung zurückfallen, obwohl ihre Bruttorenten nominal weiter steigen.
Der aktuelle Stand muss dabei deutlich bleiben: Die Inflationsanpassung ist ein älterer Reformvorschlag des Sachverständigenrates, den die Alterssicherungskommission 2026 ausdrücklich abgelehnt hat.
Kurzes Beispiel aus der Praxis
Eine Rentnerin erhielt vor der Rentenanpassung im Juli 2026 eine Bruttorente von 1.500 Euro im Monat. Mit der tatsächlich erfolgten Erhöhung um 4,24 Prozent steigt ihre Rente um 63,60 Euro auf 1.563,60 Euro.
Bei einer rein hypothetischen Anpassung um 2,7 Prozent wären es 40,50 Euro mehr und damit 1.540,50 Euro. Der Satz von 2,7 Prozent dient hier nur dem Vergleich; er ist kein beschlossener deutscher Anpassungssatz.
Der Unterschied beträgt 23,10 Euro brutto im Monat. Wiederholt sich eine solche Differenz über mehrere Jahre, entsteht daraus ein spürbarer Abstand. Bei höherer Inflation als Lohnsteigerung könnte der Vergleich jedoch auch umgekehrt ausfallen.
Für die Rentenkasse hätte derselbe Mechanismus erhebliche Auswirkungen, weil er Millionen Zahlungen betrifft. Für die einzelne Rentnerin entscheidet dagegen die persönliche Lage: Wer Rücklagen hat, kann eine geringere Erhöhung eher verkraften. Wer Miete, Energie und Pflegekosten aus einer kleinen Rente bezahlen muss, spürt den Unterschied deutlicher.
Fazit
Der Vorschlag einer Inflationsanpassung ist mehr als ein technischer Eingriff in die Rentenformel. Er berührt die Frage, wie die Lasten des demografischen Wandels zwischen Beitragszahlern, Steuerzahlern und Ruheständlern verteilt werden. Er stammt allerdings bereits aus der früheren Reformdebatte und wurde von der Alterssicherungskommission im Juni 2026 abgelehnt. Eine entsprechende Umstellung ist nicht beschlossen.
Deutschland kann vom österreichischen System lernen, sollte es aber nicht als einfache Blaupause behandeln. Höhere Pensionen beruhen dort auf höheren Beiträgen, breiterer Einbindung und anderen Rahmenbedingungen. Eine Inflationsanpassung könnte bei steigenden Reallöhnen finanzielle Entlastung bringen, würde Bestandsrentner aber von diesen Lohnzuwächsen abkoppeln. Bei hoher Inflation kann sich der Finanzierungseffekt umkehren.
Jede Reform der Bestandsrenten müsste daher ihre sozialen und finanziellen Folgen offen benennen. Für die laufende deutsche Rentenanpassung gelten weiterhin die Lohnorientierung und die bis einschließlich 2031 verlängerte Haltelinie für das Rentenniveau.
Quellen
- Sachverständigenrat Wirtschaft: Frühjahrsgutachten 2026
- Sachverständigenrat Wirtschaft: Rentenreformvorschläge im Jahresgutachten 2023/24
- Alterssicherungskommission: Empfehlungen vom Juni 2026, insbesondere Seiten 38–39
- BMAS: Grundlagen der Rentenanpassung
- Bundesregierung: Rentenanpassung zum 1. Juli 2026
- Deutsche Rentenversicherung: „Vorbild“ Österreich? Vergleich von 2024 mit Daten überwiegend für 2022
- Österreichisches Parlament: Pensionsanpassung 2026
- Über den Autor
- Letzte Beiträge des Autors

Dr. Utz Anhalt ist Buchautor, Publizist, Sozialrechtsexperte und Historiker. 2000 schloss er ein Magister Artium (M.A.) in Geschichte und Politik an der Universität Hannover ab. Seine Schwerpunkte liegen im Sozialrecht und Sozialpolitik. Er war wissenschaftlicher Mitarbeiter bei Dokumentationen für ZDF, History Channel, Pro7, NTV, MTV, Sat1.