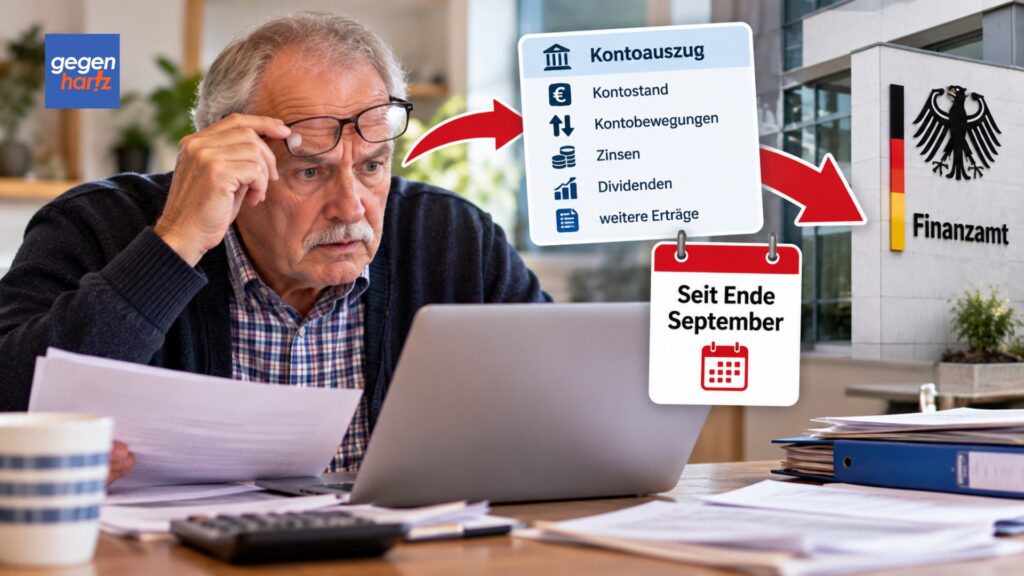
Kontostände, Zinsen und Depotwerte: Deutsche Steuerbehörden erhalten automatisch Informationen über bestimmte Finanzkonten im Ausland. Der 30. September 2026 war dafür der reguläre jährliche Austauschtermin. Er betraf grundsätzlich Daten aus dem Kalenderjahr 2025 – nicht die laufenden Kontobewegungen im Oktober.
Für Rentner mit einem Auslandskonto kann das wichtig sein. Die übermittelten Angaben ermöglichen einen Abgleich mit der Steuererklärung. Dabei wird allerdings nicht jedes Kontoguthaben zu steuerpflichtigem Einkommen. Auch eine automatische Steuernachzahlung folgt aus der Meldung nicht.
Eine neue Sonderkontrolle sämtlicher Rentnerkonten ist das Verfahren ebenfalls nicht. Der internationale Informationsaustausch läuft bereits seit 2017. Entscheidend sind die steuerliche Ansässigkeit und die Art des Kontos, nicht der Rentenbezug.
Auslandskonten im Blick – nicht jedes Konto eines Rentners
Hinter dem Austausch steht der Common Reporting Standard, kurz CRS. Dieser internationale Meldestandard legt fest, welche Informationen Finanzinstitute erheben und die Steuerbehörden der beteiligten Staaten untereinander austauschen.
Für Rentner, die in Deutschland steuerlich ansässig sind, können beispielsweise ein Sparkonto bei einer ausländischen Bank oder ein Depot bei einem ausländischen Broker erfasst werden. Auch bestimmte Versicherungs- und Rentenversicherungsverträge gehören zu den meldepflichtigen Finanzkonten. Nicht jedes Finanzprodukt ist jedoch automatisch meldepflichtig.
Ein gewöhnliches Girokonto bei einer deutschen Bank fällt dagegen nicht allein deshalb unter diesen grenzüberschreitenden Austausch, weil darauf eine Rente eingeht. Ist der Kontoinhaber ausschließlich in Deutschland steuerlich ansässig, löst der Rentenbezug keine entsprechende Auslandsmeldung aus.
Die Staatsangehörigkeit allein entscheidet ebenfalls nicht über die steuerliche Ansässigkeit. Maßgeblich sind die jeweiligen steuerlichen Vorschriften und gegebenenfalls Doppelbesteuerungsabkommen. Das erläutert das Bundeszentralamt für Steuern zum CRS-Verfahren.
Weitere Beispiele enthält unser Beitrag zu den Auslandskonten, die beim jährlichen Informationsaustausch erfasst werden.
Der Septembertermin betrifft Kontodaten aus dem Vorjahr
Die Informationen gelangen nicht unmittelbar von jeder ausländischen Bank an das örtliche deutsche Finanzamt. Zunächst melden die Finanzinstitute an die zuständige Behörde ihres Landes. Diese übermittelt die Daten an den jeweiligen Partnerstaat.
In Deutschland übernimmt das Bundeszentralamt für Steuern (BZSt) den Austausch. Aus dem Ausland eingehende Informationen werden nach § 5 Finanzkonten-Informationsaustauschgesetz an die zuständigen Landesfinanzbehörden weitergeleitet.
Für den Meldezeitraum 2025 mussten deutsche Finanzinstitute ihre Daten bis zum 31. Juli 2026 an das BZSt übermitteln. Der internationale Austausch ist jeweils zum 30. September für das vorherige Kalenderjahr vorgesehen. Diese Termine stehen in § 27 Finanzkonten-Informationsaustauschgesetz.
Die Bekanntmachung des Bundesfinanzministeriums zum Austausch 2026 benennt die beteiligten Staaten und Gebiete.
Der Termin belegt nicht, dass jedes Finanzamt sämtliche Datensätze bereits ausgewertet hat. Ob die Informationen eines bestimmten Kontos angekommen oder schon geprüft worden sind, lässt sich daraus nicht ableiten. Ebenso wenig ist der Septembertermin eine Abgabefrist für die persönliche Steuererklärung.
Tabelle: Diese Kontodaten werden automatisch übermittelt
Eine CRS-Meldung enthält mehr als den Hinweis, dass ein Konto existiert. Je nach Finanzprodukt gehören persönliche Angaben, Vermögensstände und Erträge dazu.
| Datenbereich | Mögliche Angaben in der Meldung |
|---|---|
| Kontoinhaber | Name, Anschrift, steuerlicher Ansässigkeitsstaat und Steueridentifikationsnummer |
| Weitere Identifikationsdaten | Geburtsdatum und unter den gesetzlichen Voraussetzungen auch der Geburtsort |
| Konto und Finanzinstitut | Kontonummer oder vergleichbare Kennung sowie Name und gegebenenfalls Identifikationsnummer des Instituts |
| Kontoguthaben und Depotwert | Saldo oder Wert zum Ende des maßgeblichen Meldezeitraums, grundsätzlich zum Jahresende |
| Spar- und Einlagenkonten | Gesamtbetrag der im Meldezeitraum gutgeschriebenen Bruttozinsen |
| Wertpapierdepots | Bruttozinsen, Dividenden, weitere Erträge sowie Bruttoerlöse aus Verkäufen oder Rücknahmen |
| Erfasste Versicherungsverträge | Je nach Vertrag unter anderem Barwert, Rückkaufwert oder relevante Auszahlungen |
| Geschlossene Konten | Information über die Auflösung im betreffenden Meldezeitraum |
Die wesentlichen Meldeangaben ergeben sich aus § 8 Finanzkonten-Informationsaustauschgesetz. Welche Daten im Einzelfall dazugehören, hängt von der Kontoart und den geltenden Meldevorgaben ab.
Ein vollständiger Kontoauszug mit jedem Einkauf, jeder Überweisung und jeder Bargeldabhebung gehört nicht zu dieser Standardmeldung. Das Verfahren übermittelt bestimmte Finanzinformationen, keinen laufenden Einblick in sämtliche Kontobewegungen.
Ein hoher Kontostand ist noch kein steuerpflichtiger Ertrag
Stehen in einer Meldung größere Beträge, muss zunächst geklärt werden, was diese Zahlen bedeuten. Bereits vorhandenes Sparvermögen wird nicht allein dadurch zu neuem Einkommen, dass es einer Steuerbehörde gemeldet wird.
Bei einem Sparkonto sind insbesondere die steuerlich relevanten Zinsen zu prüfen. Bei einem Wertpapierverkauf muss zwischen dem Verkaufserlös und dem Gewinn unterschieden werden.
Eigenes vereinfachtes Beispiel: Ein Rentner kauft Aktien für 10.000 Euro und verkauft sie später für 12.000 Euro. Der Verkaufserlös beträgt 12.000 Euro. Der rechnerische Gewinn liegt zunächst bei 2.000 Euro, bevor unmittelbar zugehörige Verkaufskosten und weitere steuerliche Besonderheiten berücksichtigt werden.
Die CRS-Meldung kann den Bruttoverkaufserlös enthalten. Daraus folgt aber nicht, dass die gesamten 12.000 Euro als Gewinn besteuert werden dürfen. Die Gewinnermittlung richtet sich nach den steuerlichen Regeln, insbesondere § 20 Absatz 4 Einkommensteuergesetz.
Kauf- und Verkaufsabrechnungen bleiben deshalb wichtig. Sie helfen, gemeldete Bruttobeträge richtig einzuordnen und die tatsächlichen Erträge nachzuweisen.
Die Bankmeldung ersetzt nicht die Steuererklärung
„Die Bank meldet das schon“ ist kein verlässlicher Grund, ausländische Einkünfte in der Steuererklärung wegzulassen. Der automatische Informationsaustausch und die persönliche Erklärungspflicht sind zwei unterschiedliche Verfahren.
Steuerpflichtige Kapitalerträge, die keinem deutschen Kapitalertragsteuerabzug unterlegen haben, müssen nach § 32d Absatz 3 Einkommensteuergesetz grundsätzlich in der Einkommensteuererklärung angegeben werden. Das kann insbesondere bei ausländischen Banken und Brokern relevant sein.
Für entsprechende Zinsen und andere Kapitalerträge wird regelmäßig die Anlage KAP benötigt. Für Investmenterträge ohne inländischen Steuerabzug ist die Anlage KAP-INV vorgesehen. Einzelheiten enthält die amtliche ELSTER-Anleitung zur Einkommensteuererklärung 2025.
Auch Rentner, die bislang wegen ihrer niedrigen Einkünfte keine Einkommensteuer zahlen mussten, sollten zusätzliche Kapitalerträge deshalb gesondert prüfen. Eine frühere Steuerfestsetzung von null Euro beantwortet nicht automatisch die Frage nach der aktuellen Erklärungspflicht.
Die Unterschiede erläutert unser Ratgeber dazu, wann Rentner keine Steuererklärung abgeben müssen und wann eine Abgabepflicht bestehen bleibt.
1.000 Euro Sparer-Pauschbetrag – nicht für jede Bank einzeln
Für private Kapitalerträge gilt ein Sparer-Pauschbetrag von 1.000 Euro jährlich. Bei zusammen veranlagten Ehepaaren und eingetragenen Lebenspartnern sind es gemeinsam 2.000 Euro.
Die Beträge gelten insgesamt. Sie stehen nicht für jede Bank, jedes Depot oder jedes Land erneut zur Verfügung. Das erläutert auch die Finanzverwaltung Nordrhein-Westfalen zum Sparer-Pauschbetrag.
Eigenes Beispiel: Zinsen aus Deutschland und dem Ausland
Eine alleinstehende Rentnerin erhält im Jahr 2025 insgesamt 1.200 Euro Zinsen von einer ausländischen Bank und weitere 400 Euro von einer deutschen Bank. Andere Kapitalerträge und verrechenbare Verluste liegen im Beispiel nicht vor.
| Berechnungsschritt | Betrag |
|---|---|
| Zinsen bei der ausländischen Bank | 1.200 Euro |
| Zinsen bei der deutschen Bank | 400 Euro |
| Gesamte Zinsen | 1.600 Euro |
| Sparer-Pauschbetrag | −1.000 Euro |
| Verbleibende Kapitaleinkünfte | 600 Euro |
Die 600 Euro sind nicht der Steuerbetrag. Wie hoch die tatsächliche Belastung ausfällt, hängt unter anderem von anrechenbaren ausländischen Steuern und einer möglichen Günstigerprüfung ab.
Der Sparer-Pauschbetrag verhindert außerdem nicht automatisch eine Kontenmeldung. Ein meldepflichtiges Finanzkonto kann auch dann erfasst werden, wenn seine Erträge letztlich keine deutsche Einkommensteuer auslösen.
Günstigerprüfung kann Rentner bei Kapitalerträgen entlasten
Für private Kapitalerträge gilt grundsätzlich ein gesonderter Einkommensteuersatz von 25 Prozent. Solidaritätszuschlag und gegebenenfalls Kirchensteuer können hinzukommen.
Auf Antrag prüft das Finanzamt jedoch, ob die Besteuerung zusammen mit den übrigen Einkünften nach dem normalen Einkommensteuertarif günstiger ist. Gerade bei niedrigen übrigen Einkünften kann diese Günstigerprüfung zu einer Entlastung führen.
Der Antrag gilt für sämtliche Kapitalerträge des betreffenden Jahres. Bei zusammen veranlagten Ehepaaren müssen die Kapitalerträge beider Partner einbezogen werden. Die Regeln stehen in § 32d Absatz 6 Einkommensteuergesetz.
Davon zu unterscheiden ist die Nichtveranlagungsbescheinigung. Unter ihren Voraussetzungen kann sie verhindern, dass eine deutsche Bank zunächst Kapitalertragsteuer einbehält. Sie ist jedoch keine allgemeine Befreiung von steuerlichen Melde- oder Erklärungspflichten.
Die Voraussetzungen erklärt unser Beitrag zur Nichtveranlagungsbescheinigung für Rentner mit Kapitalerträgen.
Kontenabruf in Deutschland: Keine laufende Überwachung der Buchungen
Der internationale Datenaustausch ist nicht dasselbe wie der automatisierte Kontenabruf in Deutschland. Bei diesem können gesetzlich berechtigte Behörden unter bestimmten Voraussetzungen Kontenstammdaten ermitteln.
Dazu gehören etwa Angaben darüber, bei welchem Kreditinstitut ein Konto besteht und wer dessen Inhaber oder verfügungsberechtigt ist. Das BZSt stellt ausdrücklich klar: Kontostände und Kontobewegungen werden bei diesem Abruf nicht übermittelt.
Das bedeutet nicht, dass Behörden solche Informationen niemals erhalten können. Dafür kommen andere gesetzlich zulässige Auskunfts- oder Ermittlungsmaßnahmen infrage. Die Verfahren müssen aber auseinandergehalten werden. Hinweise bietet das BZSt zum Kontenabrufverfahren.
Wie sich ein Kontenabruf von der Anforderung tatsächlicher Kontoauszüge unterscheidet, zeigt auch unser Beitrag zu den Möglichkeiten und Grenzen der Kontoprüfung durch das Jobcenter. Dafür gelten eigene sozialrechtliche Voraussetzungen.
Diese Unterlagen sollten Rentner jetzt abgleichen
Für den Austausch im September 2026 sind grundsätzlich die Unterlagen des Jahres 2025 maßgeblich. Eine aktuelle Depotübersicht allein reicht nicht aus, um die damaligen Vermögensstände und Erträge nachzuvollziehen.
Für die eigene Prüfung sind drei Punkte besonders hilfreich:
- Erträge vollständig erfassen: Jahresabrechnungen, Zinsbescheinigungen und Erträgnisaufstellungen aller betroffenen Banken und Depots zusammenstellen.
- Beträge richtig zuordnen: Kontoguthaben, Erträge und Verkaufserlöse unterscheiden. Kauf- und Verkaufsabrechnungen sowie Nachweise über einbehaltene Steuern bereithalten.
- Persönliche Daten kontrollieren: Prüfen, ob Name, Steueridentifikationsnummer und Angaben zur steuerlichen Ansässigkeit beim Finanzinstitut stimmen.
Ändert sich die steuerliche Ansässigkeit, muss das Finanzinstitut darüber informiert werden. Nach den Informationen des BZSt müssen Selbstauskünfte richtig und vollständig sein; auch spätere Änderungen der maßgeblichen Verhältnisse sind mitzuteilen.
Fehlende Angaben in der Steuererklärung nicht ignorieren
Wer nachträglich erkennt, dass eine abgegebene Steuererklärung unrichtig oder unvollständig ist und dadurch Steuern verkürzt werden können oder wurden, muss dies unter den Voraussetzungen des § 153 Abgabenordnung unverzüglich anzeigen und berichtigen.
Das gilt unabhängig davon, ob das Finanzamt bereits nachgefragt hat. Bei Unklarheiten über ausländische Kapitalerträge sollte deshalb fachkundige steuerliche Beratung hinzugezogen werden.
Besondere Vorsicht ist erforderlich, wenn Einkünfte möglicherweise vorsätzlich verschwiegen wurden. Eine nachträgliche Ergänzung ist nicht automatisch eine strafbefreiende Selbstanzeige. Dafür gelten die eigenständigen und strengen Voraussetzungen des § 371 Abgabenordnung.
Entscheidend sind die Erträge, nicht die Meldung allein
Der automatische Austausch macht bestimmte Auslandskonten und die damit verbundenen Erträge für deutsche Steuerbehörden sichtbar. Er führt aber weder zu einer neuen Steuer auf vorhandenes Guthaben noch zu einer pauschalen Steuernachzahlung für Rentner.
Wer ein Auslandskonto besitzt, sollte deshalb vor allem prüfen, ob die steuerlich relevanten Einkünfte vollständig und richtig erklärt wurden. Kontostand, Verkaufserlös und steuerpflichtiger Ertrag sind unterschiedliche Größen. Genau diese Unterscheidung hilft, Rückfragen nachvollziehbar zu beantworten und eine falsche steuerliche Einordnung zu vermeiden.
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.