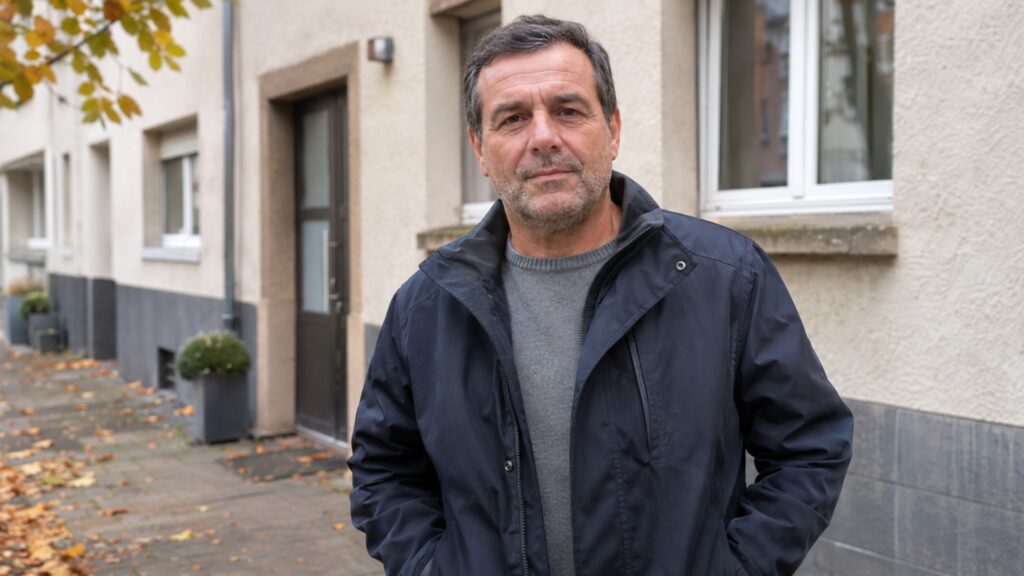
Mit 15 Jahren angefangen, vier Jahrzehnte Beiträge gezahlt und trotzdem noch zu jung für die Rente: Paulo Lopes Simões will diese Grenze nicht akzeptieren. Der heute 53-Jährige fordert in Luxemburg einen Rentenbeginn ab 55, sobald mindestens 40 Beitragsjahre zusammengekommen sind.
Wie FOCUS online berichtet, möchte er im Ruhestand mehr Zeit für seine drei Kinder und seine Eltern haben.
Paulo fordert eine Rente ab 55 nach 40 Beitragsjahren
Mit seiner öffentlichen Petition Nummer 4273 verlangt Paulo einen Rentenanspruch ab 55 für Menschen mit mindestens 40 Beitragsjahren. Er begründet das damit, dass eine so lange Erwerbsbiografie anerkannt werden müsse und zusätzliche Berufsjahre eine erhebliche Belastung sein könnten.
Die Unterschriftensammlung läuft bis zum 3. Dezember 2026; für eine öffentliche Anhörung sind 5.500 Unterschriften erforderlich. Am 9. November weist das Petitionsportal 835 elektronische Unterschriften aus, wobei der angezeigte Stand keine Unterschriften auf Papier umfasst.
Damit liegt bislang eine politische Forderung vor. Auch das Erreichen der Unterschriftenschwelle würde zunächst eine Anhörung auslösen und noch keinen neuen Rentenanspruch schaffen.
40 Beitragsjahre reichen auch in Luxemburg nicht
Nach dem luxemburgischen Verwaltungsportal Guichet.lu setzt die vorgezogene Altersrente ab 57 eine Wartezeit von 480 Monaten an Pflichtversicherung voraus. Die Versicherungsdauer und das Mindestalter müssen also zusammen erfüllt sein.
Wer die 40 Jahre schon mit 55 erreicht, hat deshalb über diesen Rentenzugang noch keinen Zahlungsanspruch. Bei einem lückenlosen versicherten Berufseinstieg mit 15 könnten bis zum 57. Geburtstag rechnerisch 42 Versicherungsjahre zusammenkommen.
Auch in Deutschland öffnen 40 Jahre nicht automatisch die Rententür
Für deutsche Versicherte lässt sich aus dem Fall kein Anspruch auf eine Rente mit 55 ableiten. Eine allgemeine Altersrente allein nach 40 Beitragsjahren sieht das deutsche Rentenrecht nicht vor.
Für Geburtsjahrgänge ab 1964 ermöglicht die Altersrente für langjährig Versicherte nach § 36 SGB VI einen vorzeitigen Beginn ab 63, wenn mindestens 35 Versicherungsjahre anerkannt sind. Bei einem Beginn mit 63 beträgt der dauerhafte Abschlag grundsätzlich 14,4 Prozent, weil diese Rentenart ohne Abschlag erst mit 67 beginnt.
Wer die besondere Wartezeit von 45 Jahren erfüllt, kann dagegen die Altersrente für besonders langjährig Versicherte beanspruchen.
Für die Jahrgänge ab 1964 beginnt sie nach § 38 SGB VI mit 65 ohne Abschlag; die Unterschiede erläutert auch unser Beitrag zu den Rentenmöglichkeiten für den Jahrgang 1964.
Rente nach langer Versicherungszeit: Die Unterschiede im Überblick
| Land und Rentenzugang | Erforderliche Versicherungsdauer | Alter und rechtlicher Stand |
|---|---|---|
| Luxemburg: Paulos Forderung | Mindestens 40 Beitragsjahre | Ab 55; Gegenstand einer Petition, kein geltender Anspruch |
| Luxemburg: Vorgezogene Altersrente ab 57 | 480 Monate Pflichtversicherung | Ab 57; geltender Rentenzugang |
| Deutschland: Altersrente für langjährig Versicherte | Mindestens 35 Versicherungsjahre | Ab Jahrgang 1964 frühestens mit 63; dann grundsätzlich 14,4 Prozent Abschlag |
| Deutschland: Altersrente für besonders langjährig Versicherte | 45 Jahre nach den besonderen Anrechnungsregeln | Ab Jahrgang 1964 mit 65 ohne Abschlag |
Die Tabelle zeigt ausgewählte Rentenzugänge für lange Versicherungslaufbahnen. Die jeweiligen Anrechnungsregeln unterscheiden sich; 40 luxemburgische Beitragsjahre und 45 deutsche Versicherungsjahre sind deshalb keine austauschbaren Größen.
Warum selbst 45 Jahre keine Rente mit 60 garantieren
Wer in Deutschland mit 15 eine versicherte Ausbildung beginnt und anschließend ohne Lücke versichert bleibt, kann die 45 Jahre rechnerisch bereits mit 60 erreichen. Für die Geburtsjahrgänge ab 1964 fehlen dann trotzdem noch fünf Jahre bis zur Altersgrenze dieser abschlagsfreien Rente.
Die Deutsche Rentenversicherung stellt ausdrücklich klar, dass die Altersrente für besonders langjährig Versicherte nicht vorzeitig bezogen werden kann, auch nicht mit Abschlägen. Ein früherer Beginn über eine andere Rentenart muss gesondert geprüft werden.
Bei der Altersrente für langjährig Versicherte kostet jeder vorgezogene Monat nach § 77 SGB VI grundsätzlich 0,3 Prozent. Diese Kürzung bleibt dauerhaft bestehen und entfällt nicht einfach, wenn später die Altersgrenze für eine abschlagsfreie Rente erreicht wird.
Arbeitsjahre und anerkannte Versicherungsjahre sind nicht dasselbe
Zusätzlich kommt es darauf an, welche Monate für die gewünschte Rente zählen. Für die 35-jährige Wartezeit werden nach § 51 SGB VI alle Kalendermonate mit rentenrechtlichen Zeiten berücksichtigt, während für die 45 Jahre engere Vorgaben gelten.
Eine Berufsausbildung mit Pflichtbeiträgen kann zu den 45 Jahren beitragen; reine Schul- und Studienzeiten zählen dafür nicht. Unter den jeweiligen Voraussetzungen können dagegen auch Kindererziehung und versicherte Pflegezeiten berücksichtigt werden.
Eine lange Berufslaufbahn sollte deshalb immer anhand des Versicherungsverlaufs geprüft werden. Warum selbst sehr viele Arbeitsjahre keinen sicheren Nachweis für die erforderliche Wartezeit liefern, erklärt unser Beitrag „51 Jahre gearbeitet und trotzdem keine abschlagfreie Rente“.
Vor einem geplanten Ausstieg lohnt es sich, fehlende Ausbildungsnachweise und andere relevante Unterlagen frühzeitig einzureichen. Eine Kontenklärung vor dem Rentenantrag hilft, anrechenbare Monate vollständig zu erfassen und den möglichen Rentenbeginn verlässlich zu bestimmen.
Die Rentendebatte muss den frühen Berufseinstieg berücksichtigen
Paulos Forderung macht sichtbar, wie unterschiedlich lang ein Erwerbsleben bei demselben Lebensalter sein kann. Wer über einen späteren Ruhestand diskutiert, sollte deshalb auch darüber sprechen, wann die Menschen ihre erste versicherte Arbeit aufgenommen haben.
Eine niedrigere Altersgrenze nach 40 Beitragsjahren wirft zugleich die Frage auf, wie längere Rentenbezugszeiten finanziert und unterschiedliche Versicherungsverläufe behandelt werden sollen. Der Hinweis auf diese Finanzierung ersetzt allerdings keine Antwort auf Paulos Anliegen: Wie viel Anerkennung erhält ein Mensch für vier Jahrzehnte Beitragszahlung?
Beispiel aus der Praxis: 45 Jahre erreicht und trotzdem warten
Thomas, Jahrgang 1964, beginnt mit 15 eine versicherungspflichtige Ausbildung und bleibt anschließend ohne Unterbrechung als Arbeitnehmer pflichtversichert. Mit 60 hat er die für die besondere Wartezeit erforderlichen 45 Jahre erreicht.
Die abschlagsfreie Altersrente für besonders langjährig Versicherte kann er dennoch erst mit 65 beziehen. Entscheidet er sich stattdessen mit 63 für die Altersrente für langjährig Versicherte, beträgt der Abschlag grundsätzlich 14,4 Prozent.
Thomas muss deshalb nicht nur seine Versicherungsjahre zählen, sondern auch die Zeit bis zum gewünschten Rentenbeginn finanziell planen. Eine verbindliche Berechnung für die verschiedenen Starttermine zeigt ihm, welche monatliche Rente jeweils zu erwarten ist.
Sieben Fragen und Antworten zur Rente nach langer Beitragszahlung
Was fordert Paulo mit seiner Petition?
Er fordert in Luxemburg eine Rente ab 55 für Menschen mit mindestens 40 Beitragsjahren. Diese Forderung ist bislang kein geltender Rentenanspruch.
Wann ist die vorgezogene Altersrente in Luxemburg ab 57 möglich?
Für diesen Rentenzugang müssen das 57. Lebensjahr und eine Wartezeit von 480 Monaten Pflichtversicherung erreicht sein. Die Versicherungsdauer allein reicht nicht.
Was passiert, wenn die Petition genügend Unterschriften erhält?
Für eine öffentliche Anhörung sind 5.500 Unterschriften erforderlich; die Sammlung läuft bis zum 3. Dezember 2026. Eine Gesetzesänderung folgt daraus nicht automatisch.
Kann man in Deutschland nach 40 Beitragsjahren mit 55 in Altersrente gehen?
Eine allgemeine gesetzliche Altersrente mit diesen Voraussetzungen gibt es nicht. Für den Rentenbeginn müssen die Bedingungen einer konkreten Rentenart erfüllt sein.
Ab wann gibt es in Deutschland nach 45 Versicherungsjahren eine abschlagsfreie Rente?
Für Menschen ab Geburtsjahrgang 1964 beginnt die Altersrente für besonders langjährig Versicherte mit 65. Für ältere Jahrgänge gelten niedrigere, gestaffelte Altersgrenzen.
Ist eine Rente mit 63 trotz 45 Versicherungsjahren mit Abschlägen verbunden?
Für die Jahrgänge ab 1964 ist ein Beginn mit 63 über die Altersrente für langjährig Versicherte möglich. Dabei beträgt der Abschlag grundsätzlich 14,4 Prozent, auch wenn bereits 45 Versicherungsjahre vorhanden sind.
Zählt die Ausbildung zu den 45 Versicherungsjahren?
Eine versicherungspflichtige Berufsausbildung kann berücksichtigt werden. Reine Schul- und Studienzeiten zählen dagegen nicht zur 45-jährigen Wartezeit.
- Über den Autor
- Letzte Beiträge des Autors

Carolin-Jana Klose ist seit 2023 Autorin bei Gegen-Hartz.de. Carolin hat Pädagogik und Sportmedizin studiert und ist hauptberuflich in der Gesundheitsprävention und im Reha-Sport für Menschen mit Schwerbehinderungen tätig. Ihre Expertise liegt im Sozialrecht und Gesundheitsprävention. Sie ist aktiv in der Erwerbslosenberatung und Behindertenberatung.