Erst eine schwere Erkrankung, dann das Ende des Krankengeldes und schließlich der Übergang in die Rente: Für viele ältere Beschäftigte ist das keine Wunschvorstellung, sondern eine Notlage.
Besonders bitter wird es, wenn nach jahrzehntelanger Arbeit wenige Versicherungsmonate fehlen und deshalb lebenslange Rentenabschläge entstehen.
Die Falle liegt in einer Unterscheidung, die leicht übersehen wird: Arbeitslosengeld kann die spätere Rente erhöhen, ohne für die benötigten 45 Versicherungsjahre mitzuzählen. Wer diesen Unterschied erst beim Rentenantrag bemerkt, hat unter Umständen kaum noch Zeit, die Lücke zu schließen.
Warum 45 Versicherungsjahre nicht einfach 45 Jahre im Rentenkonto sind
Für Menschen ab Geburtsjahrgang 1964 beginnt die Regelaltersrente nach geltendem Recht mit 67 Jahren. Die Altersrente für besonders langjährig Versicherte ermöglicht dagegen einen abschlagsfreien Beginn mit 65, wenn mindestens 540 anrechenbare Kalendermonate erreicht sind.
Fehlen diese 45 Jahre, kann bei erfüllter Wartezeit von 35 Jahren die Altersrente für langjährig Versicherte infrage kommen. Wer sie genau zwei Jahre vor der persönlichen Regelaltersgrenze bezieht, muss dauerhaft 7,2 Prozent Abschlag hinnehmen.
Es handelt sich um zwei unterschiedliche Rentenarten mit unterschiedlichen Zugangsvoraussetzungen. Die Rente nach 45 Jahren lässt sich auch nicht beliebig vorziehen, indem man freiwillig Abschläge akzeptiert.
Arbeitslosengeld kurz vor der Rente zählt häufig nicht mit
Nach § 51 Absatz 3a SGB VI werden Zeiten mit Arbeitslosengeld in den letzten zwei Jahren vor dem Rentenbeginn grundsätzlich nicht auf die Wartezeit von 45 Jahren angerechnet. Eine Ausnahme besteht, wenn der Leistungsbezug durch eine Insolvenz oder die vollständige Geschäftsaufgabe des Arbeitgebers bedingt ist.
Eine betriebsbedingte Kündigung allein genügt dafür nicht. Auch Arbeitslosengeld nach einer Aussteuerung wird nicht schon deshalb berücksichtigt, weil zuvor eine schwere Krankheit bestand.
Anders ist es beim gesetzlichen Krankengeld: Entsprechende Pflichtbeitrags- oder Anrechnungszeiten können auch innerhalb dieser letzten zwei Jahre zählen. Die Einzelheiten zur 24-Monats-Falle vor der Altersrente sind deshalb besonders für Menschen wichtig, deren Versicherungsverlauf noch Lücken aufweist.
Wie aus vermeintlich 46 Jahren nur 44 Jahre und sechs Monate werden
Ein vereinfachtes Beispiel zeigt das Problem: Ein 1964 geborener Beschäftigter wird mit 62 Jahren schwer krank und hat zu diesem Zeitpunkt 43 anrechenbare Versicherungsjahre erreicht. Aus der anschließenden Zeit mit Entgeltfortzahlung und Krankengeld kommen im Modell weitere 18 anrechenbare Monate hinzu.
Danach bezieht er bis zum geplanten Rentenbeginn mit 65 für 18 Monate Arbeitslosengeld. Weil dieser gesamte Bezug in den letzten zwei Jahren vor Rentenbeginn liegt und keine gesetzliche Ausnahme greift, bleibt es für die besondere Wartezeit bei 44 Jahren und sechs Monaten.
Die Rechnung „43 plus anderthalb plus anderthalb ergibt 46“ hilft ihm deshalb nicht. Für die abschlagsfreie Rente fehlen sechs Monate, obwohl während des Arbeitslosengeldbezugs grundsätzlich weiterhin Rentenbeiträge gezahlt werden.
Die Zeitangaben sind eine Modellannahme und ersetzen keine Prüfung des Versicherungsverlaufs. Tatsächlich wird nach Kalendermonaten gerechnet; aus 78 Wochen Erkrankung ergeben sich nicht in jedem Fall genau 18 zusätzliche Wartezeitmonate.
Was sechs fehlende Monate finanziell bedeuten können
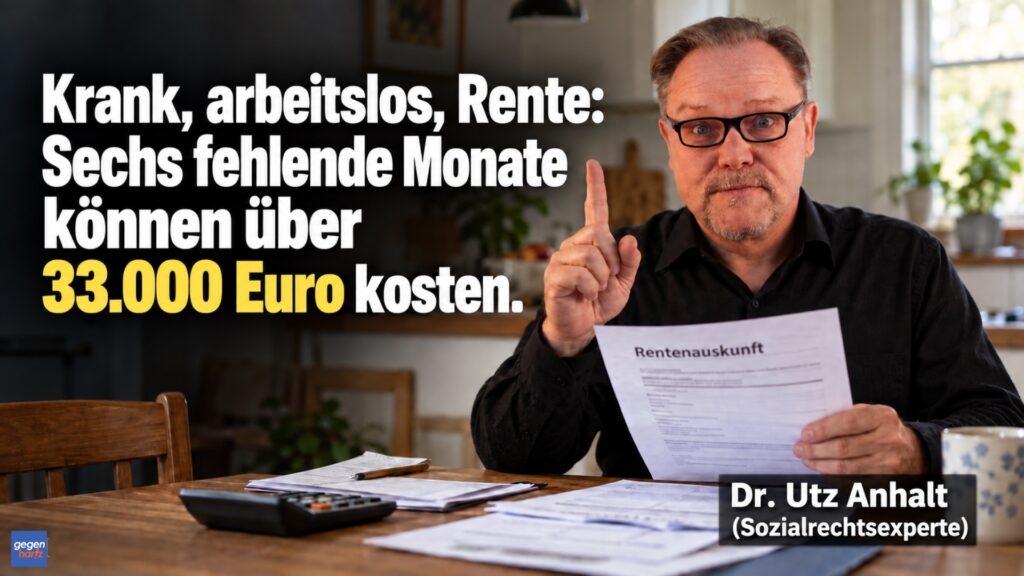
Bei einer angenommenen Monatsrente von 1.930 Euro brutto entspricht ein Abschlag von 7,2 Prozent einem Verlust von 138,96 Euro im Monat. Über 20 Jahre summiert sich dieser Unterschied rechnerisch auf 33.350,40 Euro.
| Vergleich bei Rentenbeginn mit 65 | Modellbetrag |
|---|---|
| Monatliche Bruttorente ohne Abschlag | 1.930,00 Euro |
| Abschlag bei 24 Monaten vorzeitigem Bezug | 7,2 Prozent |
| Monatliche Bruttorente mit Abschlag | 1.791,04 Euro |
| Monatlicher Unterschied | 138,96 Euro |
| Unterschied über 20 Jahre | 33.350,40 Euro |
Die Rechnung isoliert den Abschlag bei ansonsten gleicher Rentenbasis und unterstellt 240 Monatszahlungen ohne Rentenerhöhungen. Steuern, Kranken- und Pflegeversicherungsbeiträge sowie zusätzliche Rentenpunkte aus einem möglichen Minijob sind nicht eingerechnet.
Die 33.000 Euro sind somit kein pauschaler Verlust für jeden Betroffenen. Das Beispiel zeigt jedoch, wie teuer wenige fehlende Monate werden können, wenn dadurch nur eine andere Altersrente mit dauerhaftem Abschlag erreichbar ist.
Ein Minijob kann die Lücke schließen
Ein rentenversicherungspflichtiger Minijob kann während des Arbeitslosengeldbezugs zusätzliche anrechenbare Monate schaffen. Die Rentenversicherung bestätigt in ihren Erläuterungen zu § 51 SGB VI, dass solche Beschäftigungsmonate auch innerhalb der letzten zwei Jahre vor Rentenbeginn berücksichtigt werden können.
Fehlen tatsächlich sechs Monate, können sechs bislang nicht berücksichtigte Kalendermonate mit einem versicherungspflichtigen Minijob die Wartezeit vervollständigen. Voraussetzung ist, dass der Beschäftigte eigene Pflichtbeiträge zahlt und für diese Beschäftigung keine Befreiung von der Rentenversicherungspflicht besteht.
Ein Monat wird dabei nicht doppelt gezählt, nur weil gleichzeitig Arbeitslosengeld und Arbeitslohn fließen. Der Minijob verschafft vielmehr einem Monat die erforderliche anrechenbare Beschäftigungszeit, die durch den Arbeitslosengeldbezug allein fehlen würde.
Seit dem 1. Juli 2026 lässt sich eine bereits erklärte Befreiung einmalig für die Zukunft aufheben. Der Antrag beim Arbeitgeber wirkt ab dem Folgemonat; zurückliegende Monate werden dadurch nicht nachträglich zu Pflichtbeitragsmonaten aus Beschäftigung.
165 Euro und weniger als 15 Wochenstunden: Zwei Grenzen sind zu beachten
Wer Arbeitslosengeld bezieht, muss eine Nebentätigkeit vorab bei der Arbeitsagentur melden und grundsätzlich insgesamt unter 15 Arbeitsstunden pro Kalenderwoche bleiben. Beim Nebeneinkommen gilt regelmäßig ein Freibetrag von 165 Euro monatlich, wobei Steuern, Sozialversicherungsbeiträge und Werbungskosten vor der Anrechnung abgezogen werden.
Ein Minijob mit 165 Euro Bruttoverdienst führt deshalb im üblichen Fall nicht zu einer Kürzung des Arbeitslosengeldes, bringt wegen des eigenen Rentenbeitrags aber weniger als 165 Euro zur Auszahlung. Die allgemeine Minijob-Verdienstgrenze ist nicht mit dem Freibetrag beim Arbeitslosengeld gleichzusetzen.
Weitere Einzelheiten erläutert der Beitrag zu Minijob und Arbeitslosengeld. Nach einer schweren Erkrankung muss die Tätigkeit außerdem zum tatsächlichen gesundheitlichen Leistungsvermögen passen und mit laufenden Leistungs- oder Rentenverfahren abgestimmt werden.
78 Wochen Krankengeld kommen nicht zusätzlich zur Lohnfortzahlung
Für dieselbe Krankheit besteht nach § 48 SGB V grundsätzlich eine Höchstdauer von 78 Wochen innerhalb von drei Jahren. Die regelmäßig sechs Wochen Entgeltfortzahlung des Arbeitgebers werden dabei mitgerechnet, sodass anschließend gewöhnlich höchstens 72 Wochen Krankengeldzahlung verbleiben.
Mit der Aussteuerung endet der Krankengeldanspruch, nicht automatisch das Arbeitsverhältnis. Eine eigene Kündigung ist daher kein notwendiger Schritt zum Arbeitslosengeld und kann zusätzliche Nachteile wie eine Sperrzeit auslösen.
Nach der Aussteuerung gibt es Arbeitslosengeld nicht automatisch
Betroffene sollten sich bereits vor dem Ende des Krankengeldes an die Arbeitsagentur wenden und die rechtzeitige Arbeitslosmeldung sicherstellen. Was beim Übergang zu beachten ist, beschreibt gegen-hartz.de im Beitrag zur Aussteuerung und Nahtlosigkeitsregelung.
Die Nahtlosigkeitsregelung nach § 145 SGB III kann greifen, wenn eine voraussichtlich mehr als sechsmonatige Leistungsminderung eine Beschäftigung von mindestens 15 Wochenstunden verhindert und die Rentenversicherung eine verminderte Erwerbsfähigkeit noch nicht festgestellt hat. Eine fortbestehende Krankschreibung allein reicht dafür nicht.
Die Arbeitsagentur prüft die Voraussetzungen und fordert gegebenenfalls einen Reha-Antrag innerhalb eines Monats. Die Regelung verlängert den Arbeitslosengeldanspruch nicht unbegrenzt bis zu einer Rentenentscheidung.
Auch 24 Monate Arbeitslosengeld sind keine Altersgarantie
Ab 58 Jahren kann Arbeitslosengeld bis zu 24 Monate gezahlt werden, wenn die erforderlichen Versicherungszeiten vorliegen. Für diese Höchstdauer werden grundsätzlich mindestens 48 Monate Versicherungspflicht innerhalb der vorgesehenen fünfjährigen Betrachtungsfrist benötigt.
Die im Beispiel verwendeten 18 Monate beschreiben lediglich den Zeitraum bis zum geplanten Rentenbeginn. Ob der persönliche Anspruch länger oder kürzer läuft, muss anhand des tatsächlichen Versicherungsverlaufs geprüft werden.
Auch die Leistungshöhe wird häufig zu schlicht dargestellt: Arbeitslosengeld beträgt grundsätzlich 60 Prozent, mit berücksichtigungsfähigem Kind 67 Prozent des pauschalierten Nettoentgelts. Das ist nicht zwingend derselbe Betrag wie der entsprechende Anteil am zuletzt ausgezahlten Nettolohn.
Die Rente wächst weiter – aber meist langsamer
Bei Krankengeld und Arbeitslosengeld werden Rentenbeiträge regelmäßig auf Grundlage von 80 Prozent des der Leistung zugrunde liegenden Arbeitsentgelts berechnet. Deshalb können weniger Entgeltpunkte entstehen als bei einer fortgesetzten Beschäftigung mit unverändertem Verdienst.
Ein stark vereinfachtes Modell mit drei vollen Leistungsjahren und jeweils 0,8 statt eines Entgeltpunkts ergibt eine Differenz von 0,6 Punkten. Beim seit Juli 2026 geltenden Rentenwert von 42,52 Euro entspricht das rund 25,51 Euro monatlicher Bruttorente.
Diese Einbuße ist von einem zusätzlichen Abschlag wegen vorzeitigen Rentenbeginns zu unterscheiden. Die ersten Wochen mit Entgeltfortzahlung, die jährliche Lohnentwicklung und der konkrete Versicherungsverlauf verändern das tatsächliche Ergebnis; mehr dazu im Beitrag über Rentenpunkte während des Krankengeldbezugs.
Später in Rente gehen kann helfen, muss aber finanziert werden
Weil sich die Zweijahresfrist vom tatsächlichen Rentenbeginn aus berechnet, kann ein späterer Beginn zuvor ausgeschlossene Arbeitslosengeldmonate anrechenbar machen. Ob beispielsweise ein Aufschub bis 66 die fehlenden sechs Monate liefert, hängt von den genauen Bezugsmonaten ab.
Dabei müssen entgangene Rentenzahlungen, noch vorhandenes Arbeitslosengeld und die Absicherung bis zum späteren Rentenbeginn gemeinsam betrachtet werden. Pauschale Aussagen über zwölf verlorene Monatsrenten oder ein halbes Jahr ohne jedes Einkommen sind ohne diese Prüfung nicht belastbar.
Eine bewilligte Altersrente lässt sich nicht einfach austauschen
Besonders gefährlich ist es, unter finanziellem Druck zunächst eine vorgezogene Altersrente zu beziehen und auf einen späteren Wechsel zu hoffen. Nach § 34 Absatz 2 SGB VI ist der Wechsel in eine andere Altersrente nach bindender Bewilligung oder für Zeiten des Bezugs grundsätzlich ausgeschlossen.
Wer später weitere Versicherungsmonate erreicht, kann deshalb nicht ohne Weiteres in die abschlagsfreie Rentenart wechseln. Bei anhaltend eingeschränkter Leistungsfähigkeit sollte zudem ein möglicher Anspruch auf Erwerbsminderungsrente geprüft werden, bevor die Entscheidung für eine Altersrente feststeht.
Die wichtigste Vorbereitung ist eine geklärte Rentenauskunft mit einer Berechnung zum gewünschten Rentenbeginn. Dabei muss ausdrücklich geprüft werden, welche Monate für die Wartezeit von 45 Jahren zählen und ob die erforderlichen 540 Monate rechtzeitig zusammenkommen.
Praxisbeispiel: Sechs Monate rechtzeitig erkannt
Ein Versicherter des Jahrgangs 1964 lässt nach längerer Krankheit seinen Rentenbeginn prüfen und erfährt, dass ihm für die abschlagsfreie Rente mit 65 noch sechs Monate fehlen. Das bis dahin vorgesehene Arbeitslosengeld schließt diese Lücke wegen der Zweijahresregel nicht.
Da sein Gesundheitszustand eine leichte Nebentätigkeit erlaubt, nimmt er nach Abstimmung mit der Arbeitsagentur einen rentenversicherungspflichtigen Minijob an. Sechs zusätzliche anrechenbare Kalendermonate reichen in seinem Fall aus, um rechtzeitig die 540 Monate zu erreichen.
Bei einer angenommenen Rentenbasis von 1.930 Euro brutto vermeidet er damit den modellhaften Abschlag von 138,96 Euro im Monat. Den Unterschied macht die frühzeitige Prüfung: Erst wenn das Arbeitslosengeld ausläuft, können sechs fehlende Monate bereits ein kaum noch lösbares Finanzierungsproblem sein.
Sechs Fragen und Antworten zu Krankheit, Arbeitslosigkeit und Rente
Zählt Krankengeld auch kurz vor der Rente für die 45 Jahre?
Ja, wenn der Bezug als Pflichtbeitrags- oder Anrechnungszeit berücksichtigt wird. Der besondere Ausschluss für Arbeitslosengeld in den letzten zwei Jahren gilt nicht gleichermaßen für gesetzliches Krankengeld.
Verliere ich bereits erreichte 45 Versicherungsjahre durch Arbeitslosigkeit?
Nein, eine bereits erfüllte Wartezeit wird durch anschließende Arbeitslosigkeit nicht wieder beseitigt. Problematisch sind fehlende Monate, die erst noch durch Arbeitslosengeld innerhalb der letzten zwei Jahre erreicht werden sollen.
Kann ein Minijob neben Arbeitslosengeld fehlende Monate ergänzen?
Ja, ein rentenversicherungspflichtiger Minijob kann anrechenbare Beschäftigungsmonate schaffen. Er muss tatsächlich ausgeübt werden, gesundheitlich möglich sein und unter Beachtung der Arbeitszeit- und Einkommensregeln bei der Arbeitsagentur gemeldet werden.
Kann ich die fehlenden Monate stattdessen freiwillig einzahlen?
Das funktioniert nicht in jeder Situation: Freiwillige Beiträge in den letzten zwei Jahren werden für die 45 Jahre nicht berücksichtigt, wenn gleichzeitig Anrechnungszeiten wegen Arbeitslosigkeit vorliegen. Außerdem setzt ihre Berücksichtigung grundsätzlich mindestens 18 Jahre mit den dafür erforderlichen Pflichtbeitragszeiten voraus.
Bekomme ich nach der Aussteuerung automatisch zwei Jahre Arbeitslosengeld?
Nein, Anspruch und Bezugsdauer müssen gesondert geprüft werden. Bis zu 24 Monate sind ab 58 Jahren bei ausreichenden Versicherungszeiten möglich; die Nahtlosigkeitsregelung ersetzt diese Voraussetzungen nicht.
Verschwindet der Abschlag, wenn ich später 67 werde?
Nein, der Abschlag auf die vorzeitig in Anspruch genommene Altersrente bleibt grundsätzlich dauerhaft bestehen. Das Erreichen der Regelaltersgrenze macht ihn nicht rückgängig.
- Über den Autor
- Letzte Beiträge des Autors

Dr. Utz Anhalt ist Buchautor, Publizist, Sozialrechtsexperte und Historiker. 2000 schloss er ein Magister Artium (M.A.) in Geschichte und Politik an der Universität Hannover ab. Seine Schwerpunkte liegen im Sozialrecht und Sozialpolitik. Er war wissenschaftlicher Mitarbeiter bei Dokumentationen für ZDF, History Channel, Pro7, NTV, MTV, Sat1.