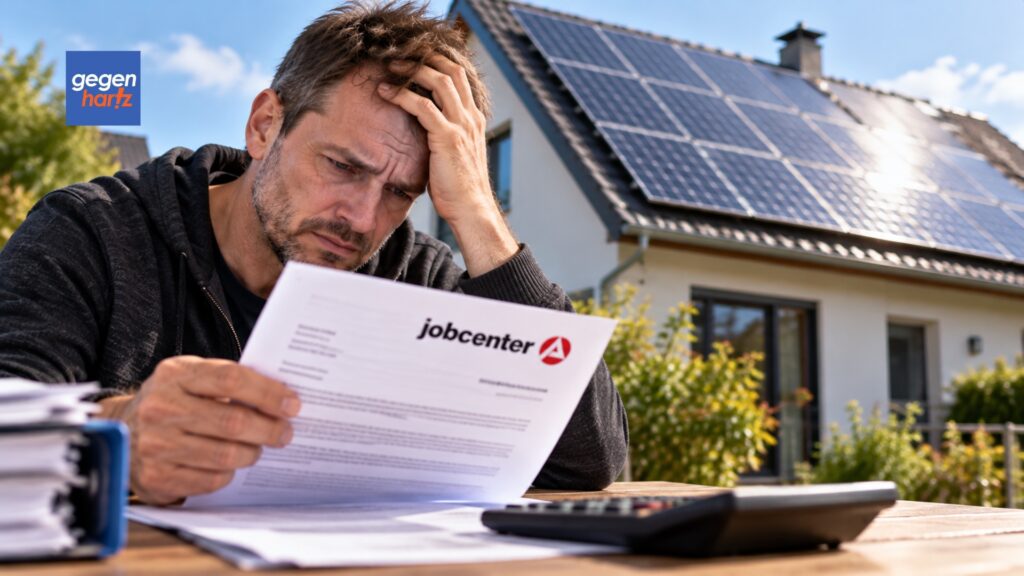
Ein Hausbesitzer muss 21.465,69 Euro an das Jobcenter zurückzahlen, weil Einnahmen aus seiner Solaranlage nicht angerechnet worden waren. Dass der Mann mit den Erträgen seinen Solarkredit abbezahlt hatte, schützte ihn nicht vor der Rückforderung.
Das Sozialgericht Hannover wies seine Klage mit Urteil vom 20. März 2026 (S 31 AS 1755/25) ab. Nach der bereits im Juni veröffentlichten Gerichtsmitteilung ist die Entscheidung nun rechtskräftig.
Der Streit zeigt, weshalb bei einer Photovoltaikanlage die monatliche Kreditbelastung nicht einfach von den Einnahmen abgezogen werden darf.
Die Anlage auf dem Eigenheim war kreditfinanziert
Der Kläger aus dem Landkreis Hameln-Pyrmont hatte 2010 eine Photovoltaikanlage auf dem Dach seines Eigenheims installieren lassen.
Für die Finanzierung nahm er ein Darlehen über 33.800 Euro auf. Die später zurückgeforderten Leistungen betrafen Januar 2015 bis Juni 2021 und damit noch das damalige Arbeitslosengeld II.
Im Widerspruchsverfahren erklärte er, das Jobcenter bereits zu Beginn des Leistungsbezugs über die Anlage informiert zu haben. Die Erträge seien zunächst für den Kredit benötigt worden und hätten deshalb nicht für seinen Lebensunterhalt zur Verfügung gestanden. Das Jobcenter hielt ihm dagegen fehlende Angaben zu den Einnahmen vor.
Zunächst verlangte das Jobcenter fast 29.000 Euro
Die erste Rückforderung belief sich auf 28.962 Euro. Im Widerspruchsverfahren reichte der Mann weitere Nachweise ein, woraufhin das Jobcenter unter anderem Schuldzinsen berücksichtigte und die Forderung auf 21.465,69 Euro verringerte.
Vor Gericht verlangte er zusätzlich den Abzug der Tilgungszahlungen, blieb damit aber erfolglos.
Die Forderung sank somit schon im Widerspruchsverfahren rechnerisch um 7.496,31 Euro. Das zeigt, weshalb die einzelnen Berechnungsposten getrennt geprüft werden sollten. Ein nicht zulässiger Abzug bedeutet nicht unbedingt, dass auch alle anderen Positionen der ursprünglichen Forderung stimmen.
Die Kreditrate besteht nicht nur aus Finanzierungskosten
Für die Haushaltskasse wirkt eine Kreditrate zunächst wie eine einheitliche Belastung. Rechtlich besteht jedoch ein Unterschied zwischen Zinsen und Tilgung. Während Zinsen für die Bereitstellung des geliehenen Geldes anfallen, verringert die Tilgung die eigene Darlehensschuld.
Das Sozialgericht bewertete diese Schuldentilgung als private Vermögensbildung. Sie dürfe nicht dadurch finanziert werden, dass die entsprechenden Einnahmen bei existenzsichernden Leistungen unberücksichtigt bleiben.
Dass die Erträge bereits für die Bank eingeplant waren, änderte daran nichts.
Die Gerichtsmitteilung verweist dazu auf die Rechtsprechung des Bundessozialgerichts zu vermietetem Wohneigentum. Auch dort werden Tilgungen anders behandelt als Schuldzinsen, weil die Rückzahlung des Kredits dem Vermögensaufbau dient.
Das Sozialgericht übertrug diese Grundsätze auf die Finanzierung der Photovoltaikanlage.
Solareinnahmen sind nicht automatisch Einkommen aus Erwerbstätigkeit
Wer eine Photovoltaikanlage betreibt, kann nicht ohne Weiteres dieselben Freibeträge beanspruchen wie ein Arbeitnehmer. Das Bundessozialgericht entschied am 28. November 2024 (B 4 AS 16/23 R), dass die dort untersuchten Erträge aus einer Photovoltaikanlage der privaten Vermögensverwaltung zuzuordnen waren.
Ein Erwerbstätigenfreibetrag war deshalb nicht anzusetzen.
Die Unterscheidung konzentriert sich darauf, wodurch die Einnahmen entstehen. Im entschiedenen Fall waren sie Ergebnis des eingesetzten Vermögens und nicht einer entgeltlichen Arbeitsleistung. Der Verwaltungsaufwand für die eigene Anlage genügte nicht, um daraus eine Erwerbstätigkeit im Sinne der Freibetragsregelung zu machen.
Die steuerliche Einordnung als Gewerbebetrieb änderte daran nichts. Ebenso ließ sich der steuerlich berücksichtigte Wertverlust der Anlage nicht als notwendige Ausgabe abziehen. Eine Steuerberechnung kann nicht unverändert als Berechnung des Einkommens beim Jobcenter dienen.
Andere Abzüge müssen trotzdem geprüft werden
§ 11b SGB II sieht verschiedene Absetzbeträge vor, darunter notwendige Ausgaben, die mit der Einkommenserzielung verbunden sind.
Je nach Einzelfall kommen weitere gesetzlich vorgesehene Abzüge hinzu.
Entscheidend ist eine nachvollziehbare Aufstellung. Welche Einnahmen sind zu berücksichtigen, welche Ausgaben sind belegt und welche davon erkennt das Sozialrecht an? Die gesamte Darlehensrate als Abzug einzutragen, beantwortet keine dieser Fragen.
Bei den Kreditunterlagen sollte erkennbar sein, welcher Betrag auf Zinsen und welcher auf Tilgung entfällt. Eine Bankabbuchung mit der Bezeichnung „Darlehensrate“ lässt diese Unterscheidung nicht erkennen. Ein Tilgungsplan oder eine Zinsaufstellung erleichtert die Prüfung.
Ein Rechenbeispiel zeigt den Unterschied beim Abzug
Ein fiktives Beispiel verdeutlicht die Wirkung. Ein Anlagenbetreiber erhält in einem Monat 250 Euro Einspeisevergütung und zahlt 200 Euro an die Bank. Davon entfallen im angenommenen Fall 20 Euro auf berücksichtigungsfähige Schuldzinsen und 180 Euro auf Tilgung.
Wer die gesamte Kreditrate abzieht, käme auf einen verbleibenden Betrag von 50 Euro. Wird nur der Zinsanteil berücksichtigt, bleiben vor weiteren möglichen Abzügen dagegen 230 Euro.
Die finanzielle Belastung auf dem Konto ist dieselbe, die sozialrechtliche Berechnung fällt jedoch anders aus.
Diese Modellrechnung enthält noch keine vollständige Leistungsberechnung. Weitere zulässige Absetzbeträge und die persönlichen Verhältnisse sind darin nicht berücksichtigt. Sie zeigt, weshalb Kreditrate und abzugsfähige Finanzierung nicht gleichgesetzt werden dürfen.
Eine Rückforderung braucht eine rechtliche Grundlage
Für andere Betroffene ist auch zu prüfen, ob das Jobcenter frühere Bewilligungen rückwirkend beseitigen durfte. War ein Bescheid bereits bei seinem Erlass rechtswidrig, kommt eine Rücknahme nach § 45 SGB X in Betracht. Dabei müssen Vertrauensschutz und einschlägige Fristen beachtet werden.
Auf schutzwürdiges Vertrauen kann sich allerdings nicht berufen, wer wesentliche Angaben vorsätzlich oder grob fahrlässig falsch beziehungsweise unvollständig gemacht hat. Allein die eigene Annahme, bestimmte Einnahmen seien wegen laufender Kredite nicht relevant, ersetzt keine vollständigen Angaben.
Soweit eine Bewilligung wirksam aufgehoben wurde, richtet sich die Erstattung bereits gezahlter Leistungen nach § 50 SGB X. Eine solche Rückforderung ist keine Geldstrafe und auch keine Sanktion wegen einer Pflichtverletzung. Es geht um Leistungen, für die im aufgehobenen Umfang kein Anspruch bestand.
Einnahmen melden und die eigene Berechnung erläutern
Wer Leistungen beantragt oder erhält, muss erhebliche Tatsachen angeben und relevante Änderungen unverzüglich mitteilen. Das schreibt § 60 SGB I vor. Ob ein Zufluss nach Abzügen tatsächlich zu weniger Leistungen führt, sollte deshalb nicht dadurch vorweggenommen werden, dass er überhaupt nicht angegeben wird.
Für Anlagenbetreiber empfiehlt sich eine gemeinsame Übersicht aus Abrechnungen des Energieversorgers, Zahlungseingängen und nachgewiesenen Finanzierungskosten. Monatliche Abschläge und eine spätere Jahresabrechnung sollten dabei getrennt erkennbar bleiben. Dasselbe gilt für Zinsen, die möglicherweise nur vierteljährlich abgebucht werden.
Wer Unterlagen einreicht, sollte Kopien und einen Nachweis über den Eingang aufbewahren. Bei einer späteren Rückfrage lässt sich damit nachvollziehen, welche Angaben bereits gemacht wurden. Eine eigene schriftliche Erläuterung kann außerdem verhindern, dass die Bankrate irrtümlich vollständig als Zinsaufwand verstanden wird.
Die Monatsfrist für einen Widerspruch nicht verstreichen lassen
Gegen einen Rückforderungsbescheid kann innerhalb eines Monats Widerspruch eingelegt werden. Ein Telefonat mit der Sachbearbeitung wahrt diese Frist nicht.
Wer noch auf eine Zinsaufstellung der Bank wartet, sollte die Frist im Blick behalten und die Begründung ergänzen. Für die inhaltliche Prüfung sollten die Leistungsmonate, die angerechneten Einnahmen und die abgezogenen Ausgaben verglichen werden.
Eine hohe Gesamtsumme sagt nicht, ob jeder einzelne Monat richtig berechnet wurde.
Auch eine nachträgliche Überprüfung eines bereits bestandskräftigen Bescheids kann möglich sein. Sie ersetzt aber keinen noch möglichen Widerspruch und hält andere Fristen nicht an.
Diesen Unterschied erläutert unser Beitrag zu den weiterlaufenden Fristen bei einem Überprüfungsantrag beim Jobcenter.
Für die Bank eingeplantes Geld bleibt nicht automatisch anrechnungsfrei
Der Hannoveraner Fall macht deutlich, dass private Finanzierungsentscheidungen und die Berechnung existenzsichernder Leistungen auseinanderfallen können.
Eine laufende Kreditverpflichtung sorgt nicht automatisch dafür, dass die dafür verwendeten Einnahmen beim Jobcenter unberücksichtigt bleiben. Bei der Tilgung steht dem Geldabfluss eine geringere eigene Verschuldung gegenüber.
Eine Rückforderung sollten Sie nicht allein wegen dieses Urteils akzeptieren. Zu klären bleiben die Einnahmen, zulässige Abzüge und die Voraussetzungen der rückwirkenden Korrektur.
Quellen
Sozialgericht Hannover, Urteil vom 20. März 2026 (S 31 AS 1755/25), amtlich veröffentlichter Entscheidungstext; Gerichtsmitteilung „Einnahmen aus Solaranlagen mindern Bürgergeld“, erstellt am 5. Juni und aktualisiert am 19. Juni 2026, mit Bestätigung der Rechtskraft. Ergänzende rechtliche Einordnung anhand des Bundessozialgerichts, Urteil vom 28. November 2024 (B 4 AS 16/23 R), sowie § 11b SGB II, § 60 SGB I, § 45 SGB X, § 50 SGB X und § 84 SGG.
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.