Wer nach 45 Versicherungsjahren abschlagsfrei in Rente gehen möchte, verfolgt die geplante Rentenreform mit Sorge. Die schwarz-rote Koalition streitet inzwischen nicht nur über eine mögliche Abschaffung dieser Altersrente, sondern auch darüber, wann die Reform beschlossen werden soll.
Für Beschäftigte, die ihren Ruhestand bereits planen, bleibt besonders die Frage nach Übergangsregelungen offen.
Union und SPD uneinig über den Zeitplan der Rentenreform
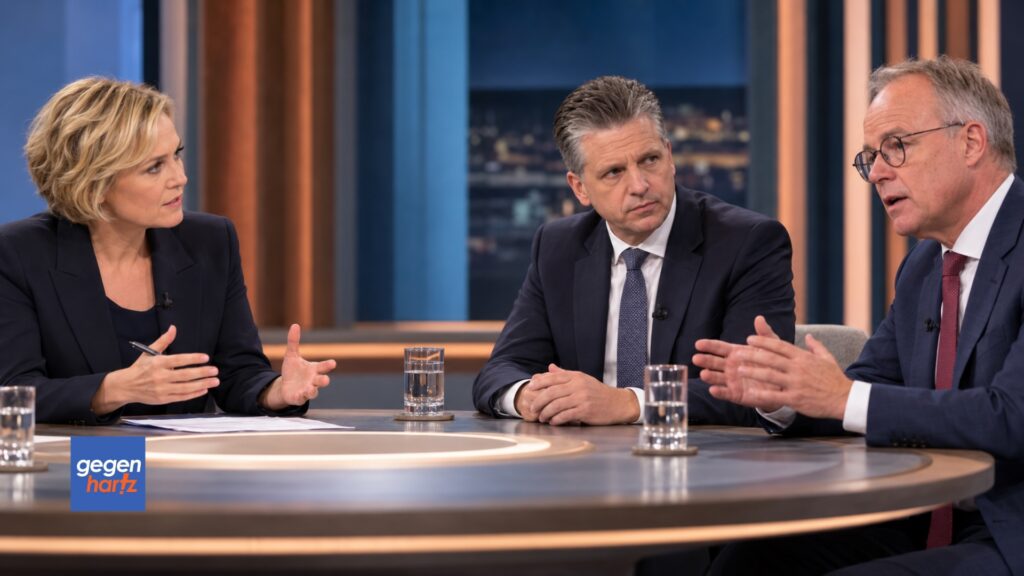
In der ARD-Sendung „Caren Miosga“ vom 18. Oktober 2026 versicherten die Fraktionsvorsitzenden Thorsten Frei (CDU) und Matthias Miersch (SPD), die Rentenreform gemeinsam beschließen zu wollen. Bei der Umsetzung wurden allerdings unterschiedliche Vorstellungen deutlich.
Frei drängte auf einen schnellen Gesetzentwurf aus dem Bundesarbeitsministerium. Erst wenn ein konkreter Gesetzestext vorliege, könne über die Einzelheiten verhandelt werden. Die Union will zudem die 33 Empfehlungen der Alterssicherungskommission möglichst als Gesamtpaket umsetzen.
Miersch wollte sich dagegen nicht auf einen Zeitpunkt festlegen. Er verwies auf die notwendige Einarbeitung des neuen Bundesarbeitsministers Alexander Schweitzer und verlangte eine genauere Prüfung der geplanten Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren.
Dabei geht es auch um Menschen, die ihren beruflichen Ausstieg bereits auf diese Rentenregelung ausgerichtet haben. Miersch fordert deshalb einen Gerechtigkeitscheck, bevor über die Abschaffung entschieden wird.
Merz will die Rentenreform noch 2026 ins Kabinett bringen
Bundeskanzler Friedrich Merz hält an seinem Ziel fest, dass das Bundeskabinett den Gesetzentwurf noch 2026 beschließt. Die Verabschiedung im Bundestag ist inzwischen für das erste Quartal 2027 vorgesehen.
Damit hat sich die Planung gegenüber früheren Ankündigungen verschoben. Ursprünglich sollte das Gesetzgebungsverfahren bereits bis Ende 2026 abgeschlossen sein.
Ob der neue Zeitplan tatsächlich eingehalten werden kann, ist angesichts der unterschiedlichen Positionen innerhalb der Koalition weiterhin offen.
Für Versicherte ist wichtig, zwischen einem Kabinettsbeschluss und einer tatsächlichen Gesetzesänderung zu unterscheiden. Selbst wenn die Bundesregierung noch in diesem Jahr einen Entwurf verabschiedet, verändert dieser Beschluss keine bestehenden Rentenansprüche.
Verbindlich werden neue Vorschriften erst nach dem erforderlichen Gesetzgebungsverfahren, ihrer Verkündung und ihrem jeweiligen Inkrafttreten. Ein späterer Bundestagsbeschluss bedeutet deshalb weder, dass die Rentenreform vollständig ausfällt, noch dass sämtliche geplanten Änderungen unmittelbar im Frühjahr 2027 gelten.
Abschlagsfreie Rente nach 45 Jahren gilt weiterhin
Die Alterssicherungskommission hat im Juni 2026 empfohlen, die Altersrente für besonders langjährig Versicherte abzuschaffen. Betroffen wäre damit der bisherige abschlagsfreie Rentenzugang nach 45 anrechenbaren Versicherungsjahren.
Bislang handelt es sich um eine politische Empfehlung. Die Altersrente besteht nach § 38 SGB VI weiterhin.
Für 1962 Geborene liegt die Altersgrenze bei 64 Jahren und acht Monaten. Menschen des Jahrgangs 1963 können nach geltendem Recht mit 64 Jahren und zehn Monaten abschlagsfrei in Rente gehen, sofern sie die erforderlichen 45 Versicherungsjahre erfüllen.
Für alle ab 1964 Geborenen liegt die Altersgrenze bei 65 Jahren. Die früheren Jahrgänge sind in § 236b SGB VI geregelt.
Wer seine 45 Versicherungsjahre bereits vor dem vorgeschriebenen Rentenalter erreicht, kann diese besondere Altersrente nicht früher mit Abschlägen beziehen. Dafür würde eine andere Rentenart infrage kommen.
Welche Jahrgänge durch Übergangsregeln geschützt werden, bleibt offen
Besonders schwierig ist die Situation für Beschäftigte, die ihren Ruhestand bereits langfristig vorbereitet haben. Dazu gehören Menschen mit vereinbarter Altersteilzeit, einem geplanten Beschäftigungsende oder finanziellen Verpflichtungen, die auf einen bestimmten Rentenbeginn abgestimmt sind.
Die Koalition diskutiert zwar über Übergangsfristen und Ausnahmen. Eine gesetzlich festgelegte Regelung, die bestimmte Geburtsjahrgänge vor einer möglichen Abschaffung schützt, liegt jedoch bislang nicht vor.
Offen ist, ob später das Geburtsjahr, bereits getroffene Vereinbarungen oder der Zeitpunkt des vorgesehenen Rentenbeginns über den Schutz entscheiden sollen.
Unterschiedliche Übergangsregelungen können erhebliche finanzielle Folgen haben. Das zeigt unser Beitrag „Rente: Ein Jahr jünger, gleich lang gearbeitet – und trotzdem droht weniger Rente“.
Solange die künftigen Vorschriften nicht feststehen, lässt sich aus politischen Zusagen kein sicherer persönlicher Rentenbeginn für die Zeit nach einer möglichen Reform ableiten.
Warum die Abschaffung der Rente nach 45 Jahren umstritten ist
Die Alterssicherungskommission will den früheren abschlagsfreien Rentenzugang grundsätzlich verändern. Damit sollen die Finanzen der gesetzlichen Rentenversicherung entlastet werden.
Anstelle der bisherigen Regelung empfiehlt sie einen besonderen Rentenzugang für Menschen im rentennahen Alter, die ihren langjährig ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr ausüben können. Dafür wären eine individuelle Gesundheitsprüfung und weitere Voraussetzungen erforderlich.
Der Unterschied wäre erheblich. Bisher benötigen besonders langjährig Versicherte für diese Altersrente keine gesundheitliche Begründung. Entscheidend sind die gesetzlich anrechenbaren Versicherungszeiten und das vorgeschriebene Lebensalter.
Eine gesundheitlich begründete Sonderregelung könnte dagegen Menschen ausschließen, die zwar 45 Versicherungsjahre erreicht haben, aber weiterhin als arbeitsfähig gelten.
Genau diese Folgen sind Teil der politischen Auseinandersetzung. Während die Union auf eine Umsetzung der Kommissionsempfehlungen drängt, fordert die SPD eine erneute Prüfung der sozialen Auswirkungen. Wie ein Kompromiss aussehen könnte, wurde bislang nicht verbindlich festgelegt.
Was Beschäftigte kurz vor der Rente jetzt prüfen sollten
Wer in den kommenden Jahren den Ruhestand plant, sollte zunächst feststellen, wann die Voraussetzungen für die gewünschte Altersrente nach geltendem Recht erfüllt sind. Dazu gehören das vorgeschriebene Lebensalter und die tatsächlich anrechenbaren Versicherungszeiten.
Denn 45 Jahre seit dem Beginn der Berufstätigkeit bedeuten nicht zwangsläufig, dass auch die Wartezeit von 45 Jahren erfüllt ist. Neben Beschäftigungszeiten können beispielsweise Kindererziehung, bestimmte Pflegezeiten und Zeiten mit Entgeltersatzleistungen berücksichtigt werden.
Eine aktuelle Rentenauskunft und ein geklärtes Versicherungskonto helfen dabei, fehlende Zeiten rechtzeitig zu erkennen. Vor einer Kündigung oder einer verbindlichen Altersteilzeitvereinbarung sollte außerdem geprüft werden, welche finanziellen Folgen ein späterer Rentenbeginn hätte.
Die erneuten Differenzen zwischen Union und SPD zeigen, dass weder die endgültige Abschaffung der Rente nach 45 Jahren noch die Bedingungen eines möglichen Übergangs geklärt sind.
Für rentennahe Jahrgänge wird entscheidend sein, welche Schutzvorschriften tatsächlich im Gesetzentwurf stehen und ob diese das parlamentarische Verfahren unverändert durchlaufen.
Quellen
Tagesschau, „Wann kommt der Gesetzentwurf für die Rentenreform?“, 19. Oktober 2026
Bundesregierung, „33 Empfehlungen für eine große Rentenreform“, 2. Juli 2026
Bundesministerium für Arbeit und Soziales, Fragen und Antworten zur Rentenkommission 2026
Deutsche Rentenversicherung, „Renten für langjährig und besonders langjährig Versicherte“
§ 38 SGB VI – Altersrente für besonders langjährig Versicherte
§ 236b SGB VI – Übergangsregelung für besonders langjährig Versicherte
- Über den Autor
- Letzte Beiträge des Autors
Willi Kühn-Dehmlow ist Heilpädagoge (B.A.) und Sozialarbeiter (M.A.). Er verfügt über langjährige Berufserfahrung in der Kinder- und Jugendhilfe und war mehrere Jahre in leitender Funktion tätig. Seine fachlichen Schwerpunkte liegen im Sozialrecht, in der Kinder- und Jugendhilfe sowie bei Teilhabe und Eingliederungshilfe. Für gegen-hartz.de schreibt er insbesondere über sozialrechtliche Ansprüche und die Rechte von Betroffenen gegenüber Behörden und Leistungsträgern.